Investire in Sudafrica? Le azioni sono sottovalutate, ma il rischio è alto!
September 19, 2024
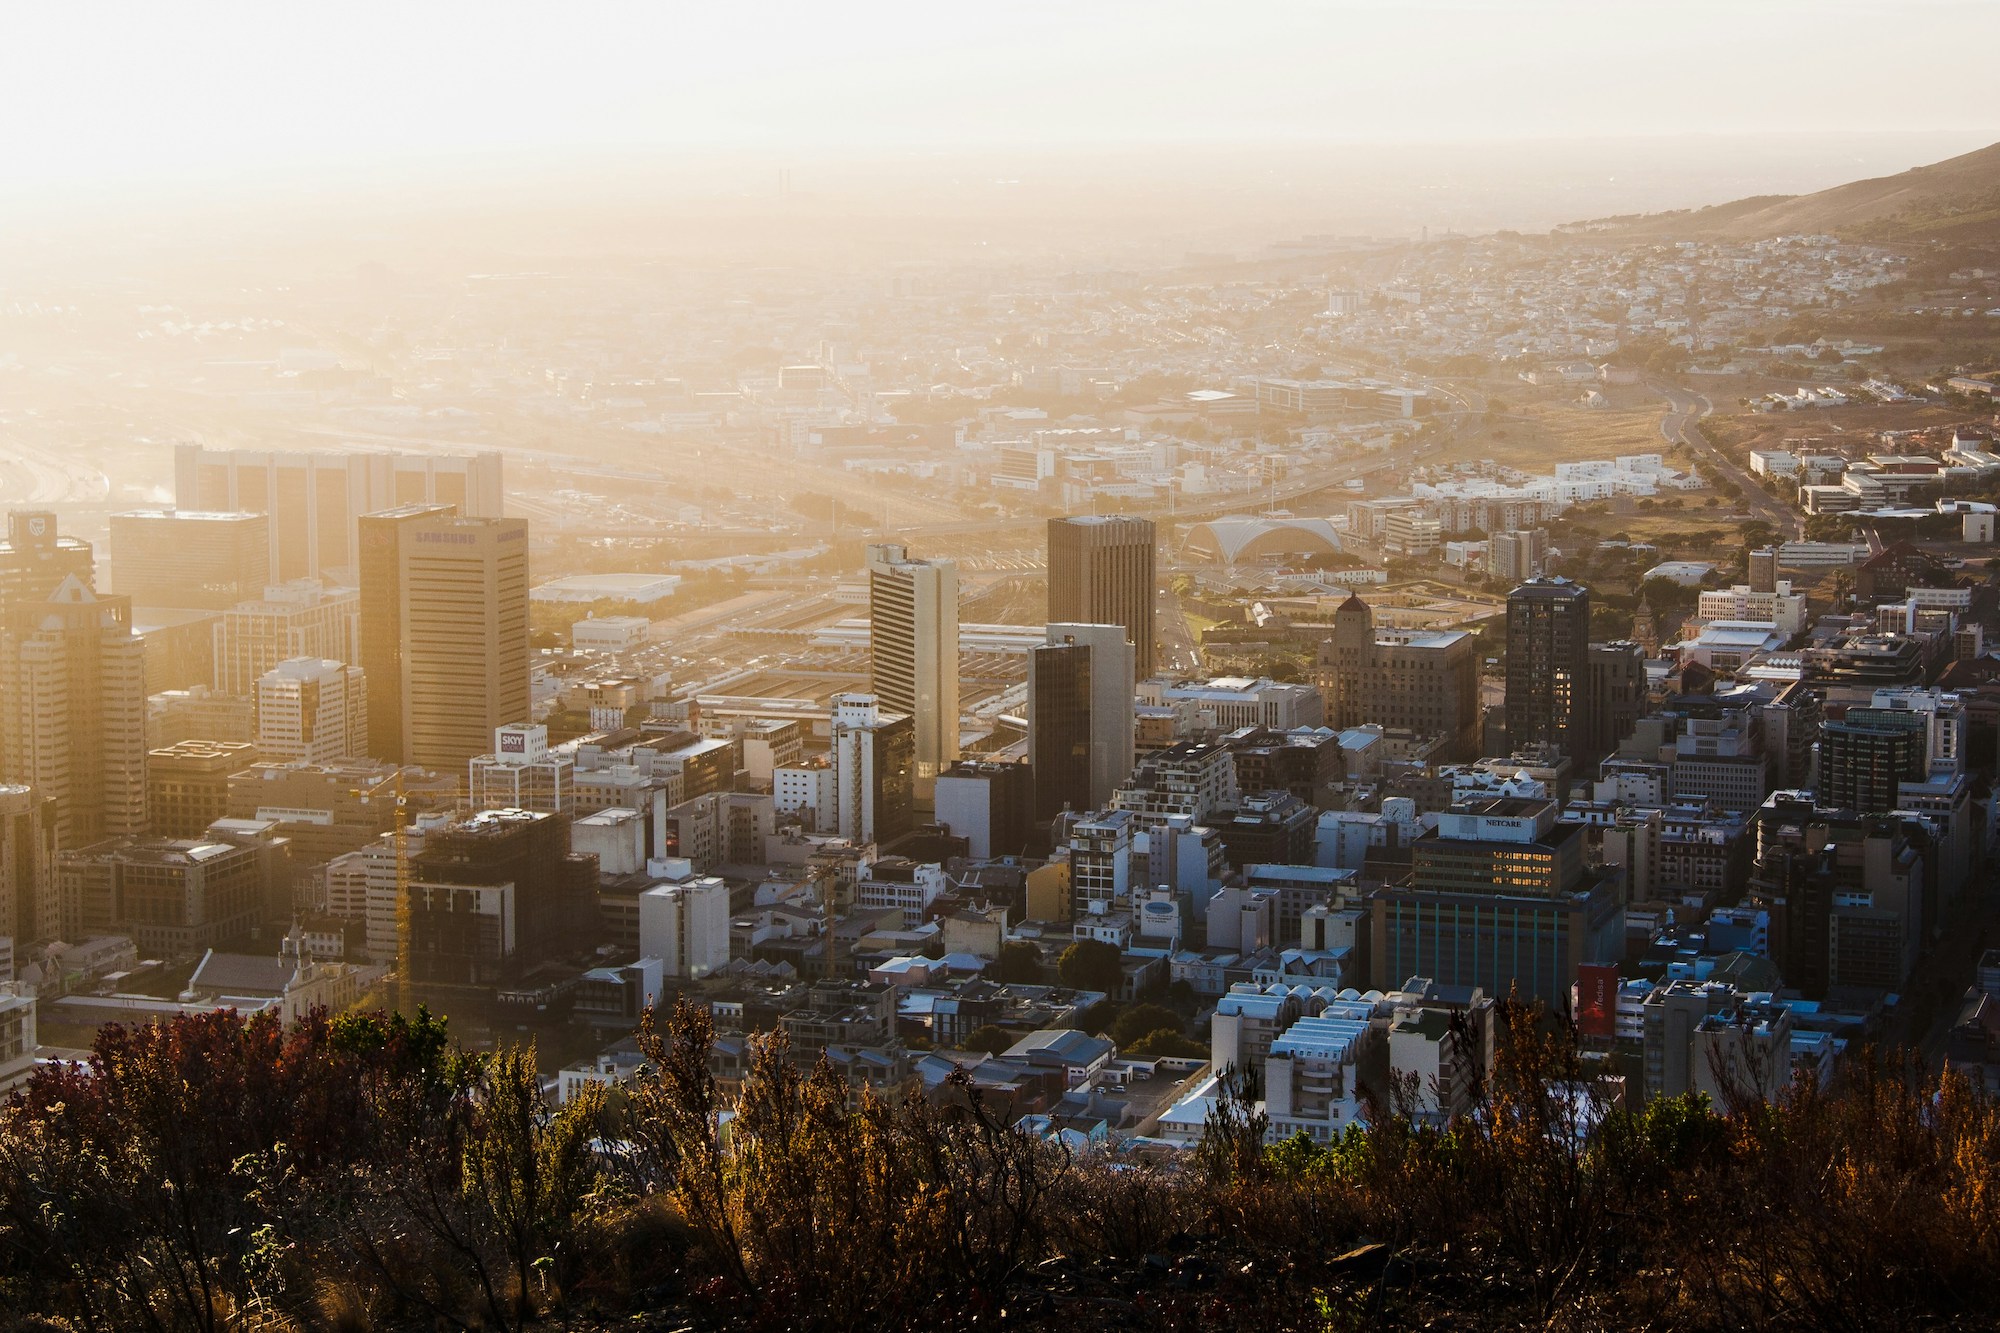
Il Sudafrica è un paese che negli ultimi anni ha avuto una reputazione offuscata, eppure può essere interessante per gli investitori e i trader finanziari. Noi di InvestingFox lo abbiamo inserito tra le economie extraeuropee che vale la pena analizzare nel dettaglio dal punto di vista economico, politico e degli investimenti.
L'economia sudafricana ha vissuto un boom relativamente rapido all'inizio del millennio, sostituito da stagnazione e declino. Il livello economico del Paese, espresso come prodotto interno lordo pro capite a parità di potere d'acquisto, si colloca al 115° posto nella classifica globale con meno di 16.000 dollari. Ciononostante, il Paese offre alcune interessanti opportunità di investimento. Tuttavia, un potenziale investitore dovrebbe essere consapevole dei rischi relativamente elevati derivanti principalmente dall'instabilità politica del Paese.
InvestingFox è un marchio commerciale della società CAPITAL MARKETS, o.c.p., a.s., con sede in Slávičie údolie 106, Bratislava - quartiere Staré Mesto 811 02. La società è iscritta nel Registro delle Imprese del Tribunale Municipale di Bratislava III, sezione: Sa, numero di iscrizione: 4295/B, numero di identificazione: 36 853 054, partita IVA: 2022505419.
CAPITAL MARKETS, o.c.p., a.s. è un operatore di mercato dei valori mobiliari ai sensi dell’art. 55, comma 1, della legge n. 566/2001 Z. z. sui valori mobiliari e sui servizi di investimento e sulla modifica e integrazione di alcune leggi, come successivamente modificata (di seguito denominata “legge sui valori mobiliari”). Il 30.10.2007, con decisione della Banca Nazionale della Slovacchia n. OPK-2297/2007 -PLP l'autorizzazione a fornire servizi di investimento ai sensi dell'art. 54, comma 2, in combinato disposto con l'art. 59, commi 2 e 3, della legge sui titoli, che è stata estesa, in conformità con le disposizioni della legge sui titoli, con decisione n. OPK-1830/2008-PLP del 21.04.2008, con la decisione n. OPK-11601-1/2008 del 28 gennaio 2009, con la decisione n. ODT-5059-3/2012 del 23 luglio 2012 e con la decisione n. ODT-9332/2014-1 del 21 ottobre 2014.

 Italian

 English
 Slovak
 Czech
 Hungarian
 Polish
 Slovenian