Czech

 English
 Slovak
 Hungarian
 Italian
 Polish
 Slovenian



Lepší výsledky, než trh očekával
Tržby za první čtvrtletí fiskálního roku 2027 dosáhly 1,67 miliardy USD a meziročně vzrostly o 0,7 %. Překonaly tak očekávání analytiků na úrovni 1,65 miliardy USD. Výraznější překvapení přinesl upravený zisk na akcii, který dosáhl 0,75 USD oproti očekávaným 0,59 USD. To představuje překonání odhadů přibližně o 27 %. Nejedná se však o meziroční růst zisku, ale o rozdíl oproti tomu, co trh očekával před zveřejněním výsledků.1
Vykázaný čistý zisk za čtvrtletí končící 30. srpna 2026 klesl z 64,3 milionu na 29,1 milionu USD. Po úpravách dosáhl 102,9 milionu USD, tedy prakticky stejné úrovně jako před rokem. Tento rozdíl lze vysvětlit mimo jiné restrukturalizačními náklady ve výši 34,2 milionu USD a soudními spory či dalšími nároky ve výši 33 milionů USD, obojí před zdaněním. Společnost však vylučuje také odměny vyplácené v akciích. Upravený zisk proto nelze zaměňovat za vykázaný výsledek, ani nelze všechny úpravy automaticky považovat za jednorázové.1
Severní Amerika prodává více a vyrábí efektivněji
Nejsilnější částí výsledků byla Severní Amerika, kde tržby vzrostly přibližně o 5 % na 1,14 miliardy USD. Objem prodeje se zvýšil o 7 % díky novým zákazníkům i vyšším objednávkám od stávajících odběratelů. Upravená EBITDA, tedy zisk před úroky, daněmi a odpisy po dalších úpravách, vzrostla o 11 % na 287,3 milionu USD. K tomuto zlepšení přispěly úspory i vrácená cla ve výši přibližně 5 milionů USD. Ne celý nárůst lze proto připsat samotnému prodeji.1
Důležité je také efektivnější využití výrobních kapacit. Podle generálního ředitele Mikea Smithe se využití výrobních kapacit v Severní Americe zvýšilo přibližně o 10 procentních bodů. Úpravy ve výrobě by proto měly přinést vyšší úspory, než vedení původně očekávalo. Při vyšším objemu výroby se fixní náklady rozloží na více výrobků, což může zlepšit ziskovost i bez prudkého růstu tržeb. Pro akcionáře je to podstatné, protože vyšší zisk pak nemusí záviset pouze na zvyšování cen.2 [2]
Zahraniční divize zůstává pod tlakem
V zahraniční divizi se tržby snížily o 8 % na 528,9 milionu USD a upravená EBITDA poklesla o 54 % na 26,5 milionu USD. Výsledky zatížil slabší prodej zejména v Evropě, vyšší náklady na brambory z loňské sklizně a nedostatečné využití závodů. Růst severoamerické divize tak nestačil ke zlepšení výsledku celé skupiny. Její upravená EBITDA meziročně poklesla z 302,2 milionu na 285,6 milionu USD.1
Vedení proto zastavilo výrobu v nizozemském závodě Broekhuizenvorst a zajištění objednávek přesunulo do jiných továren. V regionu Evropy, Blízkého východu a Afriky chce zvýšit využití kapacit nad 90 %. Zároveň však upozorňuje na vlnu veder a sucha, které zhoršily evropskou úrodu brambor. Očekávané zdražení suroviny se společnost snaží kompenzovat zvýšením prodejních cen. Rizikem zůstává, zda zákazníci tyto ceny přijmou, aniž by dále omezovali objednávky.3 [3]
Vedení zvyšuje celoroční výhled
Společnost zvýšila výhled upraveného zisku na akcii pro fiskální rok 2027 z rozmezí 2,95 až 3,25 USD na 3,05 až 3,35 USD. Zlepšila také očekávanou upravenou EBITDA, která by měla dosáhnout 1,125 až 1,215 miliardy USD namísto původních 1,10 až 1,20 miliardy USD. Nejedná se o dramatické zvýšení prognózy, ale po prvním čtvrtletí je to konkrétní signál, že vedení očekává lepší celoroční výsledek, než předpokládalo na začátku roku.1 [4]
Tržby by měly namísto původně očekávané stagnace či nanejvýš jednoprocentního růstu vzrůst o nízké jednotky procent. Společnost přitom používá srovnatelnou 52týdenní základnu, aby růst nebyl zkreslen rozdílnou délkou fiskálních let. Výhled nadále počítá s provozním peněžním tokem ve výši 750 až 800 milionů USD a kapitálovými výdaji ve výši 380 až 410 milionů USD. Podstatou očekávaného zlepšení tedy není prudký růst tržeb, ale schopnost generovat vyšší zisk a hotovost při mírném růstu podnikání.3 [5]
Burza ocenila pokrok, rozhodující budou další čtvrtletí
Akcie společnosti Lamb Weston uzavřely obchodování 6. října s nárůstem o 7,49 % na 47,91 USD.* Zájem investorů potvrdil i objem přibližně 8,4 milionu zobchodovaných akcií, zatímco průměr za předchozích 50 dní činil 1,6 milionu. Navzdory výraznému dennímu růstu zůstala cena přibližně o 28,6 % pod maximem za posledních 52 týdnů. Pozitivní reakce tedy zatím neznamená návrat na předchozí cenové úrovně.4 [3]
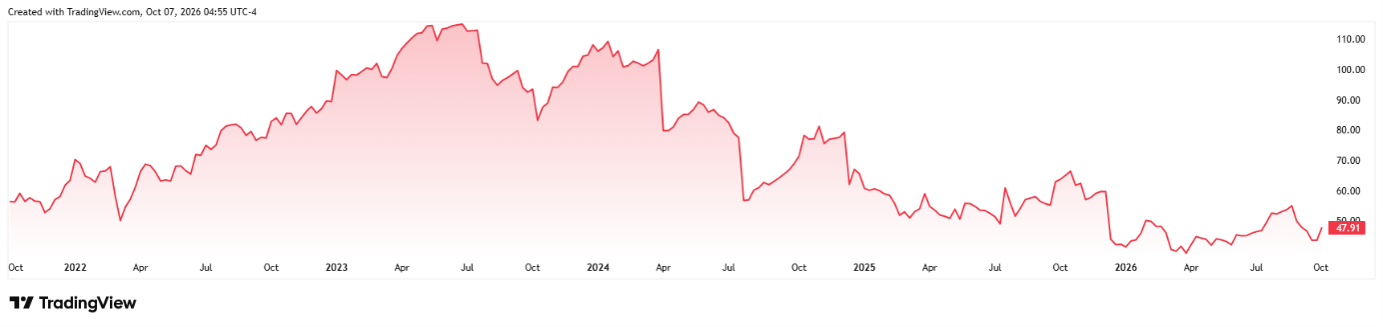
Vývoj ceny akcií společnosti Lamb Weston za posledních pět let*
Pro akcionáře bude nyní důležité sledovat udržení ziskovosti v Severní Americe, zlepšení zahraniční divize a schopnost snižovat zadlužení. Společnost v tomto čtvrtletí vytvořila přibližně 144 milionů USD volné hotovosti po kapitálových výdajích, avšak čistý dluh dosáhl přibližně 3,8 miliardy USD. Jedno lepší čtvrtletí proto nestačí k potvrzení trvalého obratu. Společnost Lamb Weston musí prokázat, že dokáže splnit vyšší výhled i při rostoucích vstupních nákladech a bez dalšího oslabení zahraničního prodeje.3 [6]
Zdroje
[1,2,3,4,5,6] Výhledová prohlášení vycházejí z předpokladů a aktuálních očekávání, která mohou být nepřesná, nebo z aktuálního ekonomického prostředí, které se může změnit. Taková prohlášení nejsou zárukou budoucích výsledků. Zahrnují rizika a další nejistoty, které lze jen těžko předvídat. Skutečné výsledky se mohou podstatně lišit od výsledků vyjádřených nebo implikovaných v jakýchkoli výhledových prohlášeních.
* Údaje týkající se minulosti nejsou zárukou budoucích výnosů.
Upozornění! Tento marketingový materiál není a nesmí být chápán jako investiční poradenství. Údaje týkající se minulosti nejsou zárukou budoucích výnosů. Investice v cizí měně mohou ovlivnit výnosy v důsledku kurzových výkyvů. Veškeré obchody s cennými papíry mohou vést jak k ziskům, tak ke ztrátám. Výhledová prohlášení představují předpoklady a aktuální očekávání, která nemusí být přesná, nebo vycházejí z aktuálního ekonomického prostředí, které se může změnit. Tato prohlášení nezaručují budoucí výkonnost. InvestingFox je obchodní značka společnosti CAPITAL MARKETS, o.c.p., a.s., regulované Národní bankou Slovenska.