Slovak

 English
 Czech
 Hungarian
 Italian
 Polish
 Slovenian



Lepšie výsledky, než čakal trh
Tržby za prvý štvrťrok fiškálneho roka 2027 dosiahli 1,67 miliardy USD a medziročne vzrástli o 0,7 %. Prekonali tak očakávania analytikov na úrovni 1,65 miliardy USD. Výraznejšie prekvapenie priniesol upravený zisk na akciu, ktorý dosiahol 0,75 USD oproti očakávaným 0,59 USD. To predstavuje prekonanie odhadov približne o 27 %. Nejde však o medziročný rast zisku, ale o rozdiel oproti tomu, čo pred zverejnením výsledkov očakával trh.1
Vykázaný čistý zisk za štvrťrok končiaci 30. augusta 2026 klesol zo 64,3 milióna na 29,1 milióna USD. Po úpravách dosiahol 102,9 milióna USD, teda prakticky rovnakú úroveň ako pred rokom. Rozdiel vysvetľujú okrem iného reštrukturalizačné náklady vo výške 34,2 milióna USD a právne spory či ďalšie nároky za 33 miliónov USD, oboje pred zdanením. Firma však vylučuje aj odmeny vyplácané v akciách. Upravený zisk preto nemožno zamieňať za vykázaný výsledok ani všetky úpravy automaticky považovať za jednorazové.1
Severná Amerika predáva viac a vyrába efektívnejšie
Najsilnejšou časťou výsledkov bola Severná Amerika, kde tržby vzrástli približne o 5 % na 1,14 miliardy USD. Predaný objem sa zvýšil o 7 % vďaka novým zákazníkom aj vyšším objednávkam od existujúcich odberateľov. Upravená EBITDA, teda zisk pred úrokmi, daňami a odpismi po ďalších úpravách, vzrástla o 11 % na 287,3 milióna USD. K zlepšeniu prispeli úspory aj vrátené clá za približne 5 miliónov USD. Nie celý nárast preto možno pripísať samotnému predaju.1
Dôležité je aj efektívnejšie využívanie výroby. Podľa generálneho riaditeľa Mikea Smitha sa využitie výrobných kapacít v Severnej Amerike zvýšilo približne o 10 percentuálnych bodov. Úpravy výroby preto majú priniesť vyššie úspory, než vedenie pôvodne očakávalo. Pri vyššom objeme produkcie sa fixné náklady rozpočítavajú na viac výrobkov, čo môže zlepšovať ziskovosť aj bez prudkého rastu tržieb. Pre akcionárov je to podstatné, pretože vyšší zisk potom nemusí závisieť iba od zvyšovania cien.2 [2]
Zahraničná divízia zostáva pod tlakom
V zahraničnej divízii sa tržby znížili o 8 % na 528,9 milióna USD a upravená EBITDA klesla o 54 % na 26,5 milióna USD. Výsledky zaťažoval slabší predaj najmä v Európe, vyššie náklady na zemiaky z minuloročnej úrody a nedostatočné využitie závodov. Rast severoamerickej divízie tak nestačil na zlepšenie výsledku celej skupiny. Jej upravená EBITDA medziročne klesla z 302,2 milióna na 285,6 milióna USD.1
Vedenie preto zastavilo výrobu v holandskom závode Broekhuizenvorst a zabezpečenie objednávok presunulo do iných fabrík. V regióne Európy, Blízkeho východu a Afriky chce zvýšiť využitie kapacít nad 90 %. Súčasne však upozorňuje na horúčavy a sucho, ktoré zhoršili európsku úrodu zemiakov. Očakávané zdražovanie suroviny sa firma snaží kompenzovať zvýšením predajných cien. Rizikom zostáva, či tieto ceny zákazníci prijmú bez ďalšieho obmedzovania objednávok.3 [3]
Vedenie zvyšuje celoročný výhľad
Firma zvýšila výhľad upraveného zisku na akciu za fiškálny rok 2027 z pásma 2,95 až 3,25 USD na 3,05 až 3,35 USD. Zlepšila aj očakávanú upravenú EBITDA, ktorá má dosiahnuť 1,125 až 1,215 miliardy USD namiesto pôvodných 1,10 až 1,20 miliardy USD. Nejde o dramatické zvýšenie prognózy, ale po prvom štvrťroku je to konkrétny signál, že vedenie očakáva lepší celoročný výsledok, než predpokladalo pri jeho začiatku.1 [4]
Tržby majú namiesto pôvodne očakávanej stagnácie až jednopercentného rastu vzrásť o nízke jednotky percent. Firma pritom používa porovnateľnú bázu 52 týždňov, aby rast neskresľovala rozdielna dĺžka fiškálnych rokov. Výhľad naďalej počíta s prevádzkovým peňažným tokom 750 až 800 miliónov USD a kapitálovými výdavkami 380 až 410 miliónov USD. Podstatou očakávaného zlepšenia teda nie je prudký rast predaja, ale schopnosť vytvárať vyšší zisk a hotovosť pri miernom raste podnikania.3 [5]
Burza ocenila pokrok, rozhodnú ďalšie štvrťroky
Akcie Lamb Weston uzavreli obchodovanie 6. októbra s rastom o 7,49 % na 47,91 USD.* Záujem investorov potvrdil aj objem približne 8,4 milióna zobchodovaných akcií, zatiaľ čo priemer za predchádzajúcich 50 dní predstavoval 1,6 milióna. Napriek výraznému dennému rastu zostala cena približne 28,6 % pod maximom za posledných 52 týždňov. Pozitívna reakcia tak zatiaľ neznamená návrat na predchádzajúce cenové úrovne.4 [3]
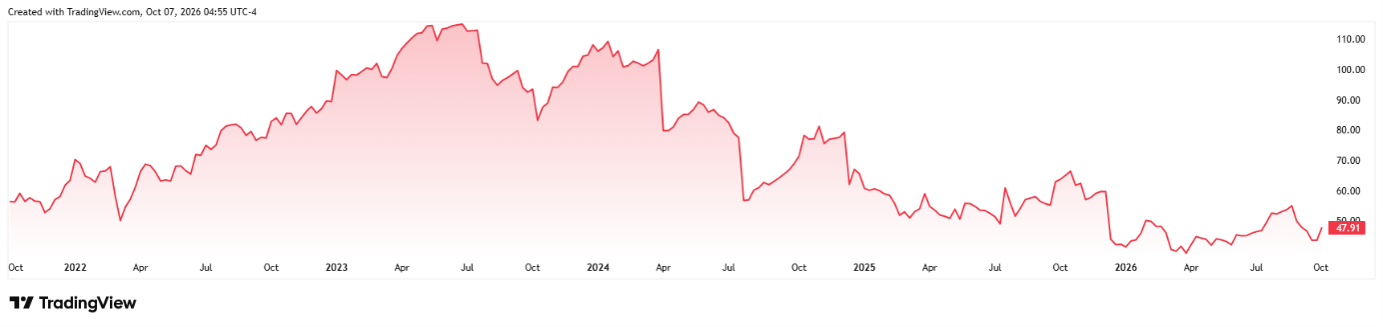
Výkonnosť ceny akcií spoločnosti Lamb Weston za posledných päť rokov*
Pre akcionárov bude teraz dôležité sledovať udržanie severoamerickej ziskovosti, zlepšenie zahraničnej divízie a schopnosť znižovať zadlženie. Firma v štvrťroku vytvorila približne 144 miliónov USD voľnej hotovosti po kapitálových výdavkoch, no čistý dlh dosahoval približne 3,8 miliardy USD. Jeden lepší štvrťrok preto nestačí na potvrdenie trvalého obratu. Lamb Weston musí ukázať, že vyšší výhľad dokáže naplniť aj pri rastúcich vstupných nákladoch a bez ďalšieho oslabovania zahraničného predaja.3 [6]
Zdroje
[1,2,3,4,5,6] Výhľadové vyhlásenia vychádzajú z predpokladov a aktuálnych očakávaní, ktoré môžu byť nepresné, alebo z aktuálneho ekonomického prostredia, ktoré sa môže zmeniť. Takéto vyhlásenia nie sú zárukou budúcej výkonnosti. Zahŕňajú riziká a ďalšie neistoty, ktoré sa dajú ťažko predvídať. Výsledky sa môžu podstatne líšiť od výsledkov vyjadrených alebo implikovaných v akýchkoľvek výhľadových vyhláseniach.
* Údaje, ktoré sa týkajú minulosti, nie sú garanciou budúcich výnosov.
Upozornenie! Tento marketingový materiál nie je a nesmie byť chápaný ako investičné poradenstvo. Údaje, ktoré sa týkajú minulosti, nie sú garanciou budúcich výnosov. Investovanie v cudzej mene môže ovplyvniť výnosy v dôsledku výkyvov. Všetky obchody s cennými papiermi môžu viesť ako k ziskom, tak i stratám. Výhľadové vyhlásenia predstavujú predpoklady a aktuálne očakávania, ktoré nemusia byť presné, alebo vychádzajú z aktuálneho ekonomického prostredia, ktoré sa môže zmeniť. Tieto vyhlásenia nezaručujú budúcu výkonnosť. InvestingFox je obchodná značka spoločnosti CAPITAL MARKETS, o.c.p., a.s. regulovanej Národnou bankou Slovenska.