Slovenian

 English
 Slovak
 Czech
 Hungarian
 Italian
 Polish


Globalno prodajanje državnih obveznic
Nezanesljivost glede Trumpovih načrtov povzroča volatilnost na trgu obveznic, saj se svet pripravlja na ekonomski vpliv politik novoizvoljenega predsednika ZDA. Prodaja obveznic, strmoglavljenje donosov in krepitev dolarja ZDA so sprožili verižno reakcijo po gospodarstvih. Donos na 10-letno državno obveznico ZDA je presegel 4,7 %, najvišji od aprila. Dolgoročni donosi, vključno z donosi na 30-letne obveznice, so se približevali 5 %, kar predstavlja brez primere visoke ravni v zadnjih desetletjih.*
Donos na 10-letno obveznico ZDA v zadnjih 5 letih:* https://www.investing.com/rates-bonds/u.s.-10-year-bond-yield
ZDA. Donos na 30-letno obveznico v zadnjih 5 letih:* https://www.investing.com/rates-bonds/u.s.-30-year-bond-yield
V Evropi, 8. januarja, je donos na 10-letno nemško bundlo presegel 2,5 %, najvišji v petih mesecih. Veliko večje posledice teh prodaj so imele na Združeno kraljestvo. Donos na 30-letne državne obveznice je poskočil na 5,4 %, najvišji nivo od leta 1998.* Ta oster porast postavlja pritisk na nacionalni proračun in oslablja funt. Donos na 10-letne obveznice se je dvignil za več kot 30 osnovnih točk na približno 4,9 %, najvišji od leta 2008, in se obdržal na teh ravneh do petka.* Gibanje, ki se je začelo v torek in pospešilo v sredo, ni imelo jasnega vzroka, vendar so vlogo igrali dejavniki, kot so visoke ravni dolga v Združenem kraljestvu in skrbi Banke Anglije glede inflacije.
Donos na 10-letno nemško bundlo v zadnjih 5 letih:* https://www.investing.com/rates-bonds/germany-10-year-bond-yield
ZK Donos na 30-letno obveznico v zadnjih 5 letih:* https://www.investing.com/rates-bonds/uk-30-year-bond-yield
Donos na 10-letne obveznice ZK v zadnjih 5 letih:* https://www.investing.com/rates-bonds/uk-10-year-bond-yield
V Japonski je donos na 10-letno referenčno obveznico presegel 1,20 % v petek, 10. januarja, kar je najvišja raven v več kot štirinajstih letih. Nasprotno so donosi na Kitajskem ostali na rekordno nizkih ravneh, saj vlagatelji pričakujejo znižanje obrestnih mer kot odziv na gospodarsko stagnacijo države.
Donos na 10-letno japonsko obveznico v zadnjih 5 letih:* https://www.investing.com/rates-bonds/japan-10-year-bond-yield
Vlagatelji se ponovno zanimajo za Evropo
Evropske delnice so lani zaostajale v primerjavi s svojimi ameriškimi kolegi. Vendar so se z nedavnimi padci na ameriških borzah vlagatelji začeli vračati na Stari kontinent. Kljub padcu evropskega indeksa STOXX 600 ni bil tako hud kot pri S&P 500. Evropski delniški skladi so doživeli pritok sredstev od oktobra 2024, pri čemer večje banke napovedujejo spremembo tržne usmeritve letos.* Barclays, Deutsche Bank in Citi napovedujejo dvoštevilčne donose za STOXX letos, podprte z domnevo, da so evropske delnice trenutno podcenjene. [2]
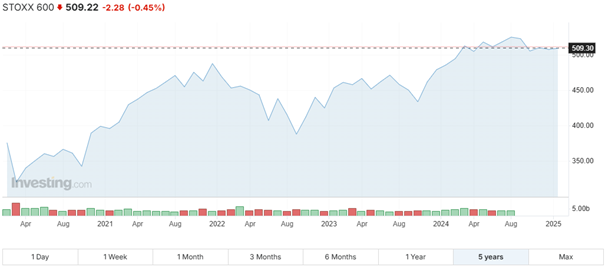
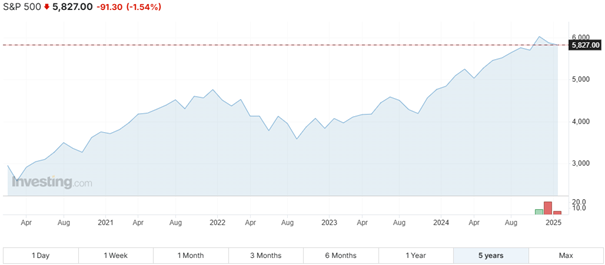
Vir: Investing.com*
Trumpove carine predstavljajo tveganje
Potencialno uvedba visokih carin na uvoz v ZDA pod vodstvom Donalda Trumpa je povzročila nezanesljivost v več sektorjih. To je še posebej izrazito v sektorju potrošniške elektronike, ki je odvisen od mednarodnih dobavnih verig. Trump je med kampanjo obljubil carine do 60 % na kitajske izdelke, skupaj z znatnimi dajatvami na uvoz iz Kanade, Mehike in drugih držav, da bi proizvodnjo vrnil nazaj v ZDA. Posledice za potrošnike in inovacije pa ostajajo sporne. Združenje potrošniške tehnologije (CTA), ki zastopa številna tehnološka podjetja, opozarja, da bi te carine lahko zavirale inovacije ter povečale cene običajnih izdelkov. Po analizi CTA bi carine povzročile dvig cen prenosnih računalnikov za povprečno 357 USD, pametnih telefonov za 213 USD in televizorjev za 48 USD. Poleg tega CTA opozarja, da bi višje carine lahko sprožile protiukrepe drugih držav.
Čeprav se lahko velika podjetja prilagodijo s spremembami v svojih dobavnih verigah, se manjša podjetja soočajo z veliko večjimi izzivi. Na primer, proizvajalec robotov Yarbo, ki proizvaja svoje izdelke v Kitajski, je za NBC News povedal, da namerava prestaviti proizvodnjo v primeru carin, vendar ni jasno, ali bo to dovolj za kritje stroškov.
Fed ostaja optimističen
8. januarja 2025 je guverner Federalne rezerve Christopher Waller izrazil prepričanje, da se bo inflacija v ZDA še naprej gibala proti cilju 2 % letos, kar daje centralni banki prostor za nadaljnje znižanje obrestnih mer. Ta optimizem vztraja kljub počasnejšemu zmanjšanju inflacije v zadnjih mesecih, čeprav se je izgled omehčal. Po projekcijah Feda se pričakuje, da se bodo obrestne mere letos znižale le za 50 osnovnih točk, manj kot 1-odstotno znižanje, ki je bilo predvideno septembra. [3]
* Zgodovinski podatki niso zagotovilo prihodnjih rezultatov.
[1], [2], [3] Napovedi v prihodnost predstavljajo predpostavke in trenutna pričakovanja, ki morda niso točna ali temeljijo na trenutnih gospodarskih razmerah, ki se lahko spremenijo. Te izjave niso zagotovila prihodnjih rezultatov. Napovedi v prihodnost po svoji naravi vključujejo tveganje in negotovost, ker se nanašajo na prihodnje dogodke in okoliščine, ki jih ni mogoče napovedati, dejanski razvoj in rezultati pa se lahko bistveno razlikujejo od izraženih ali domnevnih v katerih koli napovedih v prihodnost.
Pozor! Ta marketinški material ni in ga ne smemo razumeti kot naložbeno svetovanje. Zgodovinski podatki niso zagotovilo prihodnjih rezultatov. Vlaganje v tuje valute lahko vpliva na donose zaradi nihanj. Vse transakcije s papirji lahko privedejo tako do dobičkov kot do izgub. InvestingFox je blagovna znamka družbe CAPITAL MARKETS, o.c.p., a.s., ki jo nadzira Nacionalna banka Slovaške.
Viri:
https://www.reuters.com/markets/rates-bonds/global-markets-yields-2025-01-08/