Italian

 English
 Slovak
 Czech
 Hungarian
 Polish
 Slovenian


Forte crescita trimestrale
I risultati trimestrali sono una questione molto complessa, con le aziende che riportano molti indicatori e valori importanti, e Microsoft nel terzo trimestre dell'anno fiscale 2025 ha superato le aspettative del mercato su tutti i fronti principali. Il consenso degli analisti è stato superato già con il fatturato, che è aumentato di ben il 13% su base annua a 70,1 miliardi di dollari rispetto alle stime di 68,42 miliardi di dollari. Anche l'utile per azione ha continuato a registrare risultati migliori, raggiungendo i 3,46 dollari, un valore superiore ai 3,22 dollari attesi. Tuttavia, la crescita percentuale maggiore è stata registrata dall'utile netto, che è aumentato del 18% rispetto allo stesso periodo dell'anno precedente, precisamente a 25,8 miliardi di dollari.
Cloud e AI come principali motori di crescita
In generale, si può affermare che tutti i segmenti chiave del business di questo colosso sono andati bene, ma la stella più grande è stata ancora una volta la piattaforma cloud Azure, i cui ricavi sono cresciuti del 33% su base annua, di cui 16 punti percentuali provengono direttamente dalle soluzioni AI. Allo stesso tempo, Microsoft ha anche fornito le tradizionali prospettive di crescita di Azure per il prossimo trimestre. A valuta costante, si prevede una crescita compresa tra il 34 e il 35%. La divisione Intelligent Cloud ha contribuito al fatturato totale per 26,8 miliardi di dollari.
Oltre al cloud, sono cresciuti anche altri segmenti. Il segmento Produttività e processi aziendali, che comprende i prodotti commerciali Microsoft 365 e, ad esempio, LinkedIn, ha registrato un aumento del fatturato del 10% rispetto all'anno precedente, raggiungendo i 29,9 miliardi di dollari. Il segmento More Personal Computing, che comprende Windows, Search e Xbox, è cresciuto del 6% rispetto all'anno precedente, raggiungendo i 13,4 miliardi di dollari. Una sorpresa positiva è stata anche la ripresa del 75% delle vendite di licenze commerciali di Windows 11, soprattutto in relazione alla crescita delle spedizioni di PC e all'approssimarsi della fine del supporto per la vecchia versione di Windows 10.
Investimenti record nell'infrastruttura AI
In generale, affinché un'azienda possa espandersi, crescere in aree rivoluzionarie e quindi restituire valore agli azionisti, è logicamente necessario avere una situazione finanziaria stabile. Microsoft è riuscita a mantenere questo criterio per molto tempo e, come riporta la CNBC, l'amministratore delegato Satya Nadella ha annunciato che l'azienda prevede di investire fino a 80 miliardi di dollari nella costruzione di centri dati per l'IA in questo anno fiscale. Già in questo trimestre, le spese in conto capitale hanno raggiunto i 16,75 miliardi di dollari, con un aumento del 53% rispetto all'anno precedente.
Partnership, vantaggi e dominio tecnologico
Ovviamente, anche la collaborazione con OpenAI è parte integrante della valutazione dei risultati trimestrali di Microsoft. Secondo le ultime informazioni della CNBC, il loro accordo è stato modificato, dove Microsoft ha un diritto di prelazione sulla nuova capacità di calcolo di OpenAI, se necessario.
Nadella ha anche commentato l'assistente GitHub Copilot, che, secondo lui, vanta 15 milioni di utenti attivi, che è più di 4 volte rispetto allo scorso anno.
Reazione del mercato e prospettive per il futuro
In ultimo, ma non per importanza, abbiamo esaminato l'andamento del titolo Microsoft stesso, nonché la domanda degli investitori se saremo in grado di vedere la continuazione della crescita impulsiva avvenuta dopo la pubblicazione dei risultati, per il prossimo periodo. Da un punto di vista fondamentale, la società ha fornito un outlook positivo per il prossimo trimestre, quindi non vediamo ancora un motivo per una ripresa della correzione ribassista. [1]
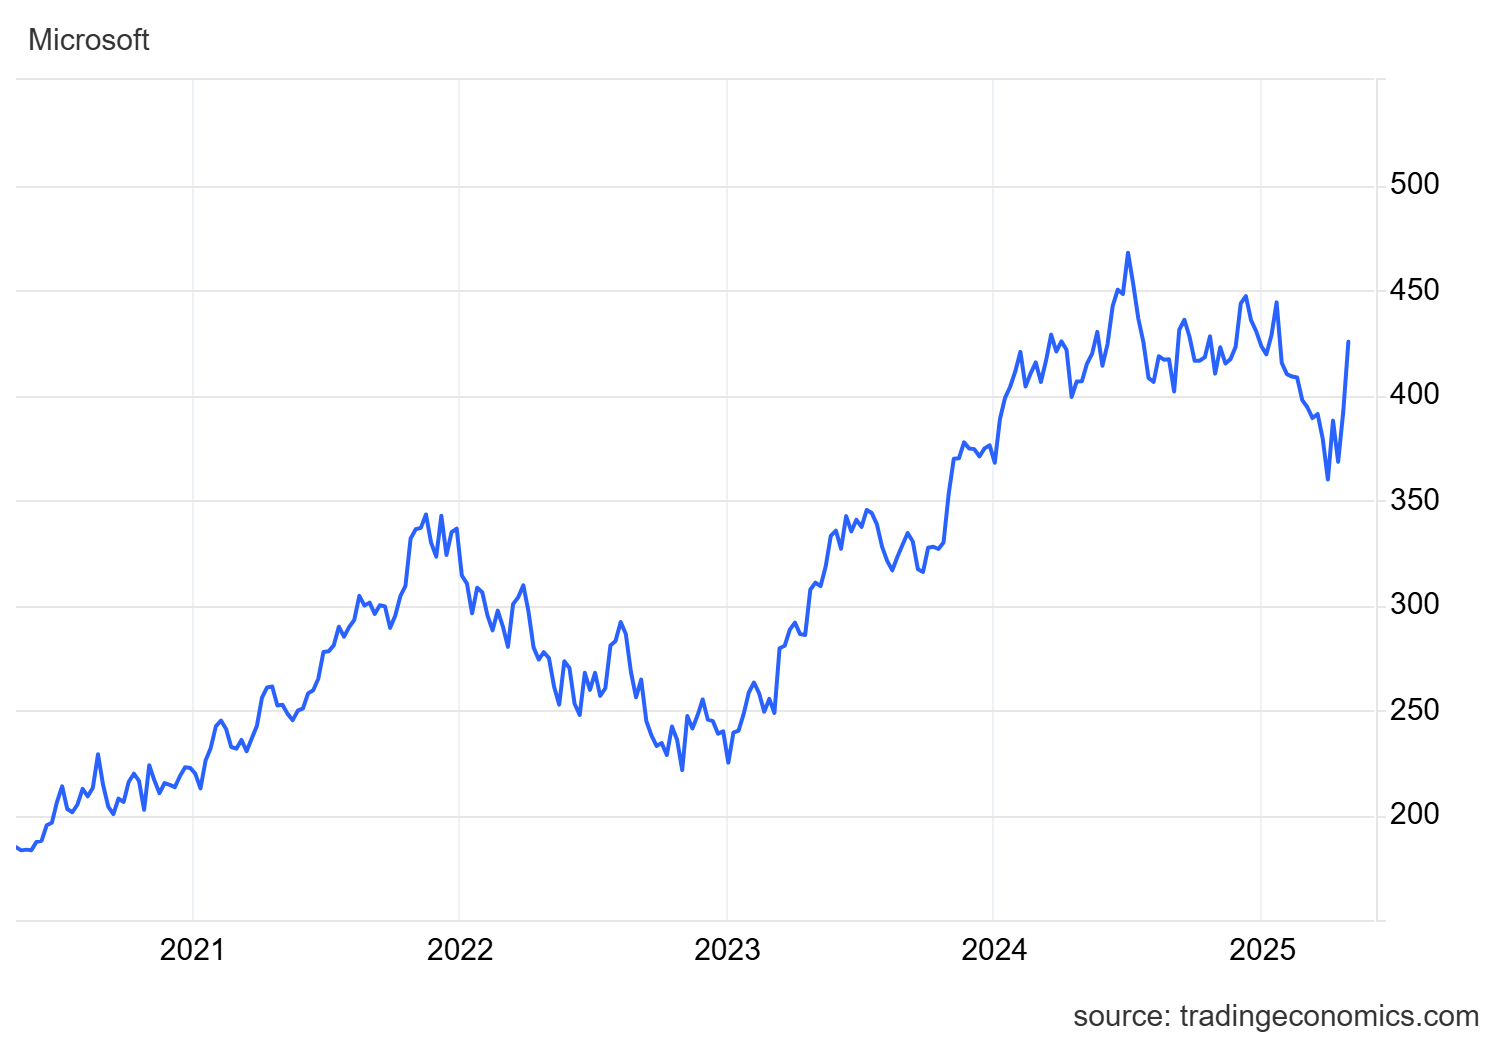
Fonte: Trading Economics
* I dati storici non sono una garanzia di rendimenti futuri.
[1] Le dichiarazioni previsionali rappresentano ipotesi e aspettative attuali che possono non essere accurate o si basano sull'attuale contesto economico, che è soggetto a cambiamenti. Queste dichiarazioni non garantiscono i risultati futuri. Le dichiarazioni previsionali comportano per loro natura rischi e incertezze, in quanto si riferiscono a eventi e circostanze future non prevedibili, e gli sviluppi e i risultati effettivi potrebbero differire materialmente da quelli espressi o impliciti in qualsiasi dichiarazione previsionale.
Attenzione! Questo materiale di marketing non è e non deve essere interpretato come consulenza sugli investimenti. I dati relativi al passato non sono una garanzia di rendimento futuro. Gli investimenti in valuta estera possono influenzare i rendimenti a causa delle fluttuazioni. Tutte le operazioni in titoli possono portare sia a profitti che a perdite. Le dichiarazioni previsionali rappresentano ipotesi e aspettative attuali che potrebbero non essere accurate o che si basano sull'attuale contesto economico, che è soggetto a cambiamenti. Queste dichiarazioni non garantiscono la performance futura. InvestingFox è un marchio di CAPITAL MARKETS, o.c.p., a.s., regolamentato dalla Banca Nazionale Slovacca.
Risorse:
https://www.microsoft.com/en-us/investor/earnings/fy-2025-q3/press-release-webcast
https://www.cnbc.com/2025/04/30/microsoft-msft-q3-earnings-report-2025.html