Italian

 English
 Slovak
 Czech
 Hungarian
 Polish
 Slovenian



Il fatturato di TD SYNNEX ha raggiunto i 21,56 miliardi di dollari, rispetto ai 15,65 miliardi di dollari di un anno fa. L’utile lordo è aumentato del 26,2% a 1,43 miliardi di dollari, mentre l’utile operativo è balzato del 67,6% a 643 milioni di dollari. L’utile netto ha registrato un aumento ancora più marcato, passando da 227 milioni di dollari a 416 milioni di dollari, con una crescita su base annua superiore all’83%. L’utile diluito per azione secondo i principi contabili GAAP ha raggiunto i 5,18 dollari, rispetto ai 2,74 dollari di un anno fa.
I risultati appaiono ancora più impressionanti se confrontati con le aspettative di mercato. L’utile per azione rettificato di 5,68 dollari ha superato il consenso degli analisti, pari a circa 4,63 dollari, mentre il fatturato di 21,56 miliardi di dollari è risultato significativamente superiore alla stima di circa 18,9 miliardi di dollari. Ciononostante, le azioni di TD SYNNEX hanno registrato un calo di circa il 9% durante le contrattazioni after-hour successive alla pubblicazione dei risultati.* Ciò indica che, questa volta, il semplice superamento delle stime non è stato sufficiente per gli investitori.1
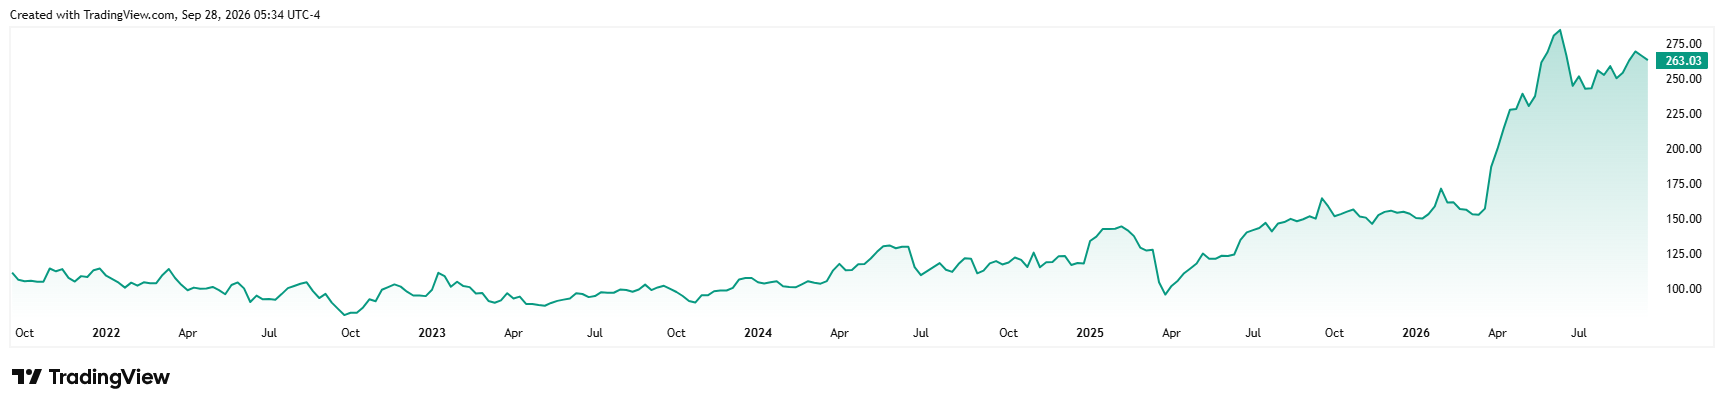
Andamento del prezzo delle azioni TD SYNNEX negli ultimi cinque anni*
La distribuzione è in crescita in tutto il portafoglio, ma Hyve sta registrando una crescita esplosiva
Il settore della distribuzione tradizionale rimane il segmento più importante dell’azienda e continua a crescere molto rapidamente. Il fatturato lordo della divisione Distribuzione è aumentato del 27% raggiungendo i 24,8 miliardi di dollari, con l’azienda che ha registrato una crescita a doppia cifra in tutte le aree geografiche. Il settore Endpoint Solutions è cresciuto del 16%, trainato principalmente dall’aumento dei prezzi medi dei computer. Il settore delle Soluzioni Avanzate ha registrato una crescita ancora più rapida, pari al 37%, trainata principalmente dalle infrastrutture, dal software e dalle tecnologie legate all’intelligenza artificiale. L’utile operativo rettificato della divisione Distribuzione è aumentato del 55% raggiungendo i 483 milioni di dollari.2
Tuttavia, il vero motore della crescita è Hyve, che progetta, produce e fornisce infrastrutture per grandi clienti del settore tecnologico. Il fatturato lordo di Hyve ha raggiunto i 7 miliardi di dollari, con un balzo del 117% su base annua. Il segmento della produzione è cresciuto di oltre il 130% e ha rappresentato circa i due terzi dei ricavi di Hyve, mentre i servizi di supply chain sono cresciuti di oltre il 90%. L’utile lordo della divisione è aumentato del 47% a 276 milioni di dollari, mentre l’utile operativo rettificato è cresciuto del 56% a 253 milioni di dollari.2
L’intelligenza artificiale è il principale motore di crescita, ma crea una nuova sfida
I risultati mostrano chiaramente che TD SYNNEX è tra le aziende che traggono vantaggio dai massicci investimenti nei data center e nelle infrastrutture di intelligenza artificiale. Il management ha osservato che l’uso aziendale dell’intelligenza artificiale si sta gradualmente spostando dalla fase di test a una più ampia implementazione in produzione. Allo stesso tempo, l’azienda sta espandendo la propria presenza con i principali partner tecnologici. Ad agosto, ad esempio, ha esteso la distribuzione dei prodotti IBM ad altri 20 paesi e, nel corso dell’anno, ha ampliato anche la propria offerta di infrastrutture basate su piattaforme NVIDIA. È proprio questa combinazione di distribuzione, server, software e infrastrutture dati che consente a TD SYNNEX di generare ricavi in diverse fasi del ciclo di investimento nell’IA.1
Tuttavia, la rapida crescita delle infrastrutture di IA sta portando a margini più deboli. Il margine lordo totale di TD SYNNEX è sceso dal 7,22% al 6,61%. Nel caso di Hyve, il margine operativo rettificato calcolato sul fatturato lordo è sceso dal 5,04% al 3,61%. Il management attribuisce questa tendenza alla quota crescente dei grandi programmi di rack per l’IA, che generano volumi elevati ma margini inferiori. Questo è uno dei dettagli più importanti dei risultati, perché, sebbene l’azienda stia crescendo a un ritmo eccezionalmente veloce, ogni nuovo dollaro nel settore dell’IA potrebbe non produrre la stessa redditività delle parti tradizionali del portafoglio.2 [1]
Il flusso di cassa è il punto più debole dei risultati
Il principale campanello d’allarme nei risultati non è l’utile, ma la liquidità. TD SYNNEX ha registrato un flusso di cassa operativo negativo di circa 917 milioni di dollari nel corso del trimestre. Al netto delle spese in conto capitale pari a circa 59 milioni di dollari, l’utilizzo del flusso di cassa libero ha raggiunto circa 1 miliardo di dollari. A titolo di confronto, nello stesso periodo dell’anno scorso, la società aveva generato circa 246 milioni di dollari di liquidità dalle attività operative.1
Questa tendenza è determinata principalmente dal forte aumento del capitale circolante necessario a sostenere i nuovi programmi di Hyve. I livelli delle scorte sono saliti a 15,29 miliardi di dollari alla fine di agosto, rispetto ai 9,50 miliardi di dollari alla fine di novembre 2025. La liquidità disponibile è scesa da 2,44 miliardi di dollari a circa 749 milioni di dollari nello stesso periodo. Il management afferma che ciò è dovuto principalmente agli investimenti legati all’acquisizione di nuovi clienti e programmi e prevede che una parte del capitale investito inizierà a essere liberata già nel prossimo trimestre.12 [2]
Le prospettive rimangono solide, ma il mercato richiede una crescita di qualità superiore
TD SYNNEX prevede per il quarto trimestre fiscale un fatturato compreso tra 21,8 e 22,6 miliardi di dollari e un fatturato lordo non GAAP compreso tra 31,4 e 32,4 miliardi di dollari. L’utile netto rettificato dovrebbe attestarsi tra i 454 milioni e i 494 milioni di dollari, mentre la società prevede un utile per azione rettificato compreso tra 5,65 e 6,15 dollari. Il management prevede inoltre un’ulteriore crescita su base trimestrale per Hyve, poiché i programmi con i nuovi clienti sono destinati a intensificarsi ulteriormente. L’azienda prevede inoltre di tornare a generare flussi di cassa nel corso del quarto trimestre.12 [3]
È proprio la combinazione di margini e flussi di cassa che sarà determinante dopo un trimestre da record. TD SYNNEX ha già dimostrato di poter generare una crescita a doppia cifra del fatturato grazie ai crescenti investimenti nell’intelligenza artificiale e nei data center, oltre a più che raddoppiare il fatturato di Hyve. Ora deve dimostrare di poter convertire gradualmente questa crescita in un flusso di cassa stabile e che la pressione sui margini non peggiorerà ulteriormente. La forte reazione negativa del titolo a seguito della pubblicazione dei risultati suggerisce che gli investitori attualmente attribuiscano maggiore importanza alla qualità della crescita piuttosto che al ritmo di espansione in sé. Se il flusso di cassa migliorerà nei prossimi trimestri e Hyve manterrà una crescita elevata senza un ulteriore calo significativo dei margini, gli attuali dati record acquisiranno una base finanziaria sostanzialmente più solida. [4]
[1,2,3,4] Le dichiarazioni previsionali si basano su ipotesi e aspettative attuali, che potrebbero rivelarsi inesatte, oppure sull’attuale contesto economico, soggetto a cambiamenti. Tali dichiarazioni non costituiscono una garanzia di risultati futuri. Comportano rischi e altre incertezze difficili da prevedere. I risultati effettivi potrebbero differire sostanzialmente da quelli espressi o impliciti in qualsiasi dichiarazione previsionale.
* I rendimenti passati non sono garanzia di rendimenti futuri.