Rast tržieb a zisku
V treťom štvrťroku fiškálneho roka 2026 dosiahla Accenture tržby 18,7 miliardy USD, čo predstavuje medziročný rast o 6 % v amerických dolároch a 3 % v lokálnych menách, no zároveň to znamenalo zhruba 80 miliónový výpadok oproti konsenzuálnym odhadom Wall Street. Zisk na akciu vzrástol o 9 % na 3,80 USD* a mierne prekonal očakávania trhu, pričom čistý zisk sa zvýšil na približne 2,39 miliardy USD z úrovne okolo 2,24 miliardy USD v rovnakom štvrťroku minulého roka.1
Prevádzková marža dosiahla 17 % a medziročne sa rozšírila o 20 bázických bodov, čo pri 6 %-nom raste tržieb znamená, že Accenture dokázala súčasne škálovať výnosy aj zlepšovať efektivitu. Voľný cash flow za štvrťrok dosiahol 3,6 miliardy USD a za prvých deväť mesiacov fiškálneho roka firma vygenerovala tržby 55,5 miliardy USD pri 7 %-nom raste v dolároch a 4 %-nom v lokálnych menách, čo podčiarkuje robustnosť biznisu aj v prostredí spomaľujúcich IT výdavkov.[1]
Segmenty a regióny
Štruktúra tržieb ukazuje, že rast zostáva široko diverzifikovaný, aj keď tempo v jednotlivých segmentoch a regiónoch nie je homogénne. Celkové nové objednávky dosiahli 19,3 miliardy USD, čo je mierny pokles oproti 19,7 miliardy USD v treťom štvrťroku fiškálneho roka 2025 a naznačuje, že dopyt po veľkých transformačných projektoch je stále prítomný, ale menej explozívny než v minulosti. V rámci portfólia pokračuje rast v oblastiach cloudu, dátovej analytiky, AI a kyberbezpečnosti, pričom Accenture medzikvartálne posilnila aj akvizičnú líniu v OT kyberbezpečnosti prostredníctvom firiem ako Dragos, runZero a NetRise, čo má podporiť ďalší organický rast v kritickej infraštruktúre.2
Z geografického pohľadu firma hlási pokračujúci rast v Severnej Amerike a v časti európskych trhov, ale zároveň priznáva slabší vývoj v USA na federálnej úrovni, kde redukcia kontraktov znižuje celkový príspevok tohto segmentu k tržbám. Celkovo tak Accenture potvrdzuje, že stále získava trhový podiel naprieč kľúčovými trhmi, no tempo expanzie je viac selektívne a závislé od špecifických segmentov technológií a od ochoty klientov rozbiehať veľké programy transformácie.[2]
Marže, cash flow a návratnosť pre akcionárov
Jedným z najsilnejších aspektov výsledkov sú marže a schopnosť generovať hotovosť, čo je kľúčový argument pre investorov, ktorí hľadajú stabilný príbeh návratnosti kapitálu. Prevádzkový zisk za štvrťrok dosiahol približne 3,18 miliardy USD, čo predstavuje 6 %-ný rast a potvrdzuje, že firma dokáže udržať vysokú ziskovosť aj pri miernejšom tempe rastu tržieb. Voľný cash flow 3,6 miliardy USD v treťom štvrťroku a 8,8 miliardy USD od začiatku fiškálneho roka naznačuje veľmi silnú konverziu zisku do hotovosti, pričom vedenie firmy ráta s celoročným voľným cash flow v rozmedzí 10,8 až 11,5 miliardy USD, čo je približne o 1 miliardu viac než v predchádzajúcom roku.2
Na základe tejto hotovostnej generácie Accenture v treťom štvrťroku vrátila akcionárom 2,2 miliardy USD prostredníctvom 1,2 miliardy USD v spätných odkupoch a 1,0 miliardy USD na dividendách, pričom štvrťročná dividenda na akciu dosiahla 1,63 USD a medziročne vzrástla o 10 %. Vedenie zároveň očakáva, že za celý fiškálny rok 2026 vráti akcionárom aspoň 9,5 miliardy USD, čo podčiarkuje, že kapitálová disciplína a odmeňovanie akcionárov zostávajú kľúčovými piliermi investičného príbehu Accenture.2 [1]
Výhľad
Aktualizovaný výhľad, ktorý Accenture poskytla, ukazuje kombináciu opatrného rastu tržieb a ambiciózneho plánu pokračovať v zlepšovaní ziskovosti a cash flow. Firma teraz očakáva celoročný rast tržieb v rozpätí 3 až 4 % v lokálnych menách, pričom po očistení o približne jednopercentný negatívny dopad amerického federálneho biznisu by mal rast dosiahnuť 4 až 5 %, čo je mierne zúženie a spresnenie oproti predchádzajúcemu výhľadu 2 až 5 %. V oblasti ziskovosti Accenture predpokladá, že GAAP zisk na akciu za celý rok bude v pásme 13,38 až 13,50 USD, čo predstavuje 10 až 11 %-ný rast, pričom upravený EPS sa má pohybovať medzi 13,78 a 13,90 USD, teda v rozmedzí 7 až 8 % a upravená prevádzková marža by mala medziročne stúpnuť o 20 bázických bodov na 15,8 %.3
Pre štvrtý štvrťrok firma očakáva tržby v pásme 17,75 až 18,4 miliardy USD, čo pri zohľadnení približne polpercentného negatívneho vplyvu devíz znamená lokálny rast v rozmedzí 1 až 5 %, čiže skôr konzervatívnu projekciu, ktorá odráža opatrnosť klientov pri nových projektoch. Tento mix mierneho rastu a pokračujúcej expanzie marží vytvára obraz spoločnosti, ktorá stavia na efektivite a cash flow, no zároveň sa musí vyrovnávať s tým, že dopytové momentum už nie je také silné ako počas vrcholu postpandemickej digitalizačnej vlny.3 [2]
Reakcia trhu a čo z nej čítať ako investor
Napriek tomu, že výsledky objektívne ukazujú rast tržieb, expanziu marží, silný cash flow a vyšší výhľad zisku na akciu, trh reagoval na report za tretí štvrťrok veľmi tvrdo. Akcie Accenture po zverejnení výsledkov klesli takmer o 18 % a uzavreli okolo 127,98 USD, čo je výrazne pod priemernou cenou spätných odkupov v danom štvrťroku na úrovni zhruba 198,84 USD, čo signalizuje prudké prehodnotenie očakávaní zo strany investorov.* Hlavnými dôvodmi nervozity sú mierne nedosiahnuté tržby približne 80 miliónov USD oproti konsenzu, 2 %-ný pokles nových objednávok v dolároch a fakt, že časť veľkých zmlúv o spravovaných službách bola posunutá do ďalších období, čo zvyšuje neistotu ohľadom krátkodobého dopytového trendu.
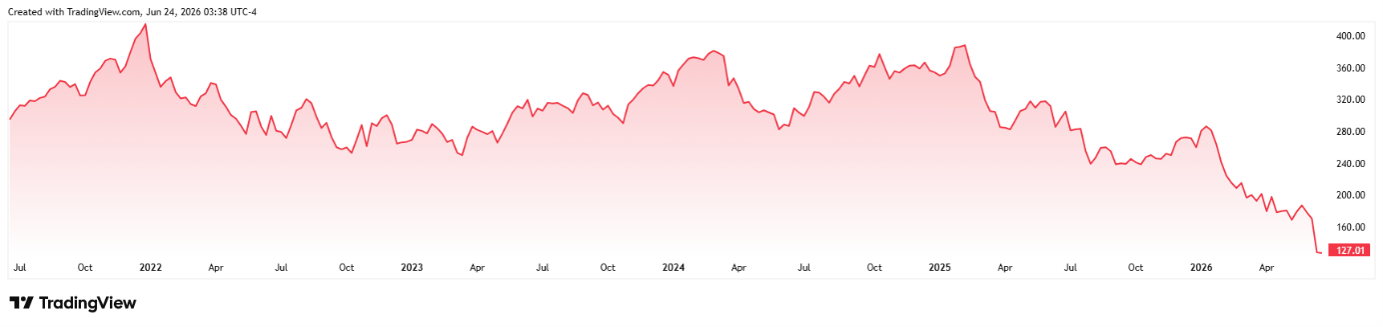
Výkonnosť ceny akcií spoločnosti Accenture za posledných päť rokov*
Pre investora je takáto reakcia signálom, že pri firmách ako Accenture trh nehodnotí len samotné čísla, ale predovšetkým trajektóriu rastu, silu objednávkového toku a to, či vedenie dokáže presvedčivo ukázať, že aktuálne spomalenie je skôr cyklické než štrukturálne. Z dlhodobejšieho pohľadu však súčasný prepad ceny v kontexte naďalej rastúceho EPS, stabilných marží a vysokého voľného cash flow vytvára priestor na diskusiu, či sa z Accenture nestáva skôr prípad, kde krátkodobý strach trhu otvára zaujímavý vstup pre trpezlivejších investorov, ktorí veria v pokračovanie trendu digitálnej transformácie a AI investícií vo veľkých podnikoch. [3]
* Údaje, ktoré sa týkajú minulosti, nie sú garanciou budúcich výnosov.
[1,2,3] Výhľadové vyhlásenia vychádzajú z predpokladov a aktuálnych očakávaní, ktoré môžu byť nepresné, alebo z aktuálneho ekonomického prostredia, ktoré sa môže zmeniť. Takéto vyhlásenia nie sú zárukou budúcej výkonnosti. Zahŕňajú riziká a ďalšie neistoty, ktoré sa dajú ťažko predvídať. Výsledky sa môžu podstatne líšiť od výsledkov vyjadrených alebo implikovaných v akýchkoľvek výhľadových vyhláseniach.
Upozornenie! Tento marketingový materiál nie je a nesmie byť chápaný ako investičné poradenstvo. Údaje, ktoré sa týkajú minulosti, nie sú garanciou budúcich výnosov. Investovanie v cudzej mene môže ovplyvniť výnosy v dôsledku výkyvov. Všetky obchody s cennými papiermi môžu viesť ako k ziskom, tak i stratám. Výhľadové vyhlásenia predstavujú predpoklady a aktuálne očakávania, ktoré nemusia byť presné, alebo vychádzajú z aktuálneho ekonomického prostredia, ktoré sa môže zmeniť. Tieto vyhlásenia nezaručujú budúcu výkonnosť. InvestingFox je obchodná značka spoločnosti CAPITAL MARKETS, o.c.p., a.s. regulovanej Národnou bankou Slovenska.
InvestingFox je obchodná značka spoločnosti CAPITAL MARKETS, o.c.p., a.s. so sídlom Slávičie údolie 106, Bratislava - mestská časť Staré Mesto 811 02. Spoločnosť je zapísaná v Obchodnom registri Mestského súdu Bratislava III, oddiel: Sa, vložka číslo: 4295/B, IČO: 36 853 054, DIČ: 2022505419.
CAPITAL MARKETS, o.c.p., a.s. je obchodník s cennými papiermi podľa § 55 ods. 1 zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len zákon o cenných papieroch). Spoločnosti CAPITAL MARKETS, o.c.p., a.s. bolo dňa 30.10.2007 udelené rozhodnutím Národnej banky Slovenska č. OPK-2297/2007-PLP povolenie na poskytovanie investičných služieb v zmysle § 54 ods. 2 v spojení s § 59 ods. 2 a 3 zákona o cenných papieroch, ktoré bolo v súlade s ustanoveniami zákona o cenných papieroch rozšírené rozhodnutím č. OPK-1830/2008-PLP zo dňa 21.04.2008, rozhodnutím č. OPK-11601-1/2008 zo dňa 28.01.2009, rozhodnutím č. ODT-5059-3/2012 zo dňa 23.07.2012 a rozhodnutím č. ODT-9332/2014-1 zo dňa 21.10.2014.

 Slovak

 English
 Czech
 Hungarian
 Italian
 Polish
 Slovenian