Slovak

 English
 Czech
 Hungarian
 Italian
 Polish
 Slovenian


Zisk rástol rýchlejšie než samotný biznis
Celkové tržby Casey’s za štvrťrok končiaci 31. júla 2026 dosiahli 5,68 miliardy USD oproti 4,57 miliardy USD pred rokom, čo predstavuje medziročný rast približne o 24 %. Čistý zisk sa zvýšil z 215,4 milióna USD na 273,7 milióna USD a zriedený zisk na akciu vyskočil z 5,77 USD na 7,37 USD. EBITDA dosiahla 485,1 milióna USD a medziročne vzrástla o 17,1 %. Výsledok tak ukazuje, že Casey’s dokázala rastúcu sieť predajní pretaviť nielen do vyšších tržieb, ale aj do ešte rýchlejšieho rastu čistého zisku.[1]
Z pohľadu investorov bolo dôležité aj porovnanie s očakávaniami trhu. Analytici podľa údajov očakávali tržby približne 5,56 miliardy USD a zisk 6,78 USD na akciu. Casey’s teda prekonala konsenzus pri oboch hlavných ukazovateľoch. Samotné prekonanie očakávaní však nebolo dostatočne silné na pozitívnu reakciu akcií, pretože trh sa viac sústredil na kvalitu rastu a na to, z ktorých častí podnikania vyšší zisk pochádzal.[2]
Predaje v existujúcich predajniach začínajú strácať tempo
Najväčším otáznikom výsledkov bol vývoj predajov priamo v predajniach. Celkové predaje v predajniach vzrástli o 5,6 % na približne 1,78 miliardy USD, no porovnateľné predaje existujúcich prevádzok sa zvýšili len o 3,2 %. V rovnakom období minulého roka rástli o 4,3 %. Marža z predaja v predajniach sa naopak mierne zlepšila z 41,9 % na 42,2 % a hrubý zisk z tohto segmentu vzrástol o 6,3 % na 749,8 milióna USD. Casey’s teda na predaji vo vnútri obchodov zarába viac, ale tempo rastu zákazníckych výdavkov sa spomaľuje.1
Rozdiel bol viditeľný aj medzi jednotlivými kategóriami. Porovnateľné predaje pripraveného jedla a čapovaných nápojov vzrástli o 4,8 %, kým pred rokom rástli o 5,6 %. Pri potravinách a všeobecnom tovare rast spomalil z 3,8 % na 2,7 %. Pozitívom zostáva ziskovosť jedla, kde marža vzrástla z 58 % na 59,3 %. Manažment uviedol, že rast pripravených jedál podporila vyššia návštevnosť a predaj celých pízz, zatiaľ čo pri bežnom sortimente sa dobre darilo najmä nealkoholickým nápojom.1
Palivové marže boli hlavným motorom štvrťroka
Kým predaje v predajniach mierne spomalili, palivový segment priniesol podstatne silnejšie čísla. Celkový objem predaného paliva vzrástol o 2,5 % na 934,2 milióna galónov, a to najmä vďaka väčšiemu počtu prevádzok. Na porovnateľnej báze však počet predaných galónov klesol o 0,3 %. Rozhodujúcim faktorom bola marža na palive, ktorá sa zvýšila zo 41 centov na 47,8 centa na galón. Hrubý zisk z palív následne vyskočil o 19,6 % na 446,9 milióna USD.1
Práve táto časť výsledkov vysvetľuje, prečo dokázal celkový zisk spoločnosti rásť takým vysokým tempom napriek pomalšiemu rastu predajov v obchodoch. Silné palivové marže odviedli významnú časť práce pri raste zisku, čo zároveň vytvára otáznik do ďalších kvartálov. Palivové marže bývajú volatilné a ich vývoj závisí od cien ropy, veľkoobchodných cien benzínu aj lokálnej konkurencie. Investori preto budú sledovať, či Casey’s dokáže udržať rast zisku aj v prostredí, kde sa marže na palivách vrátia bližšie k bežným úrovniam.[3]
Expanzia pokračuje, spolu s ňou však rastú aj náklady
Rast siete Casey’s sa prirodzene premieta aj do vyšších prevádzkových nákladov. Tie v prvom štvrťroku vzrástli o 8 % na 754,1 milióna USD oproti 698,2 milióna USD pred rokom. Približne dve percentuálne body rastu súviseli s prevádzkou o 64 obchodov viac ako pred rokom. Vyššie poplatky za platby kartami pridali približne 1,5 percentuálneho bodu a rast mzdových nákladov ďalší približne jeden bod. Samotné odpracované hodiny pritom zostali takmer bez zmeny, takže rast personálnych nákladov pochádzal najmä z vyšších mzdových sadzieb.1
Casey’s mala na konci júla 2 959 obchodov oproti 2 944 na začiatku fiškálneho roka. Počas štvrťroka otvorila deväť nových prevádzok, ďalších 12 získala prostredníctvom akvizícií a šesť obchodov zatvorila alebo predala. Dôležitou súčasťou expanzie zostáva aj integrácia Fikes Wholesale, ktorá do siete Casey’s priniesla 198 predajní. Manažment tvrdí, že integrácia napreduje rýchlejšie ako pôvodný plán a spoločnosť od transakcie očakáva približne 45 miliónov USD ročných synergií. To môže pomôcť ďalšiemu rastu EBITDA, no zároveň zvyšuje nároky na bezchybnú exekúciu.3 [1]
Výhľad zostáva silný, investori však chcú viac
Manažment po prvom štvrťroku ponechal celoročný výhľad bez zmeny. Casey’s stále očakáva rast porovnateľných predajov vo vnútri obchodov o 2 až 5 % a maržu z predaja v predajniach nad 42 %. Objem predaného paliva na porovnateľnej báze má byť medzi poklesom o 1 % a rastom o 1 %, zatiaľ čo prevádzkové náklady majú vzrásť o 5 až 7 %. EBITDA má za celý fiškálny rok 2027 rásť o 8 až 10 %. Firma zároveň plánuje otvoriť najmenej 120 obchodov kombináciou vlastnej výstavby a akvizícií a počíta s kapitálovými výdavkami približne 800 miliónov USD.1 [2]
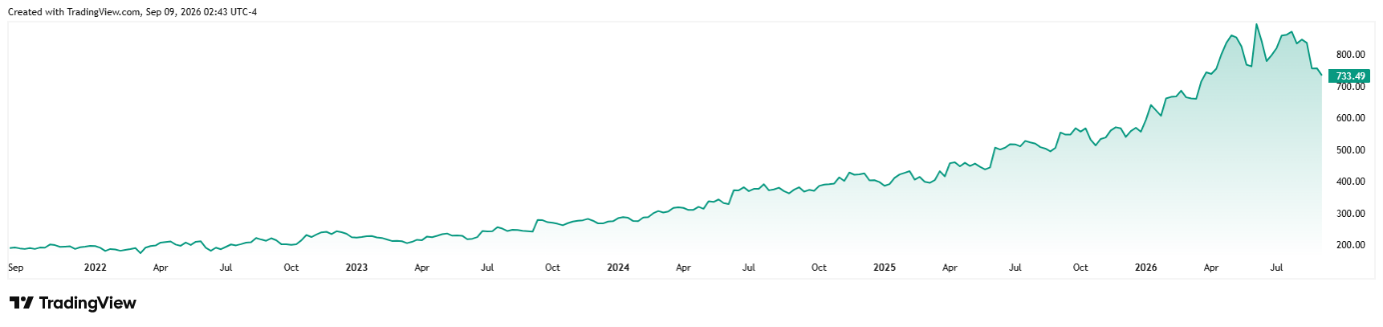
Výkonnosť ceny akcií spoločnosti Casey’s za posledných päť rokov*
Práve nezmenený výhľad však môže byť jedným z dôvodov, prečo trh napriek silnému štvrťroku reagoval negatívne. Akcie Casey’s po výsledkoch klesli o viac než 10 %, keď investori dali väčšiu váhu slabšiemu rastu porovnateľných predajov a vysokej palivovej marži než samotnému prekonaniu odhadov EPS.* Pre ďalší vývoj akcie bude preto dôležité, či sa zrýchli rast predajov v existujúcich obchodoch, či potravinový segment udrží vysoké marže a či expanzia siete dokáže pokračovať bez neprimeraného rastu nákladov. Casey’s ukázala, že stále vie výrazne zvyšovať zisk, trh však od firmy pri súčasnej valuácii očakáva aj dostatočne kvalitný a udržateľný rast.3 [3]
[1,2,3] Výhľadové vyhlásenia vychádzajú z predpokladov a aktuálnych očakávaní, ktoré môžu byť nepresné, alebo z aktuálneho ekonomického prostredia, ktoré sa môže zmeniť. Takéto vyhlásenia nie sú zárukou budúcej výkonnosti. Zahŕňajú riziká a ďalšie neistoty, ktoré sa dajú ťažko predvídať. Výsledky sa môžu podstatne líšiť od výsledkov vyjadrených alebo implikovaných v akýchkoľvek výhľadových vyhláseniach.
* Údaje, ktoré sa týkajú minulosti, nie sú garanciou budúcich výnosov.
[1] https://investor.caseys.com/news-releases/news-release-details/caseys-announces-first-quarter-results-3
[2] https://www.wsj.com/business/earnings/caseys-same-store-sales-growth-declines-despite-higher-revenue-658a346e
[3] https://www.barrons.com/articles/caseys-general-earnings-stock-price-2c2bdf66