Vissza a blogra

A Z generáció kedvence bajban van: miközben a Pinterest népszerűsége rekordokat dönt, a befektetők veszteségeket számolnak

A befektetési világban általában igaz, hogy még a platform népszerűségének történelmi csúcsa sem feltétlenül elegendő, ha kedvezőtlen makrogazdasági tényezők lépnek színre. A Pinterest jelenleg pontosan ebben a paradox helyzetben van. Bár ökoszisztémája még soha nem volt ilyen kiterjedt, a negyedik negyedévi pénzügyi eredmények és a 2026 eleji bizonytalan kilátások eladási hullámot váltottak ki.

A Z generáció kedvence bajban van: miközben a Pinterest népszerűsége rekordokat dönt, a befektetők veszteségeket számolnak
Az eredmények elmaradtak a várakozásoktól

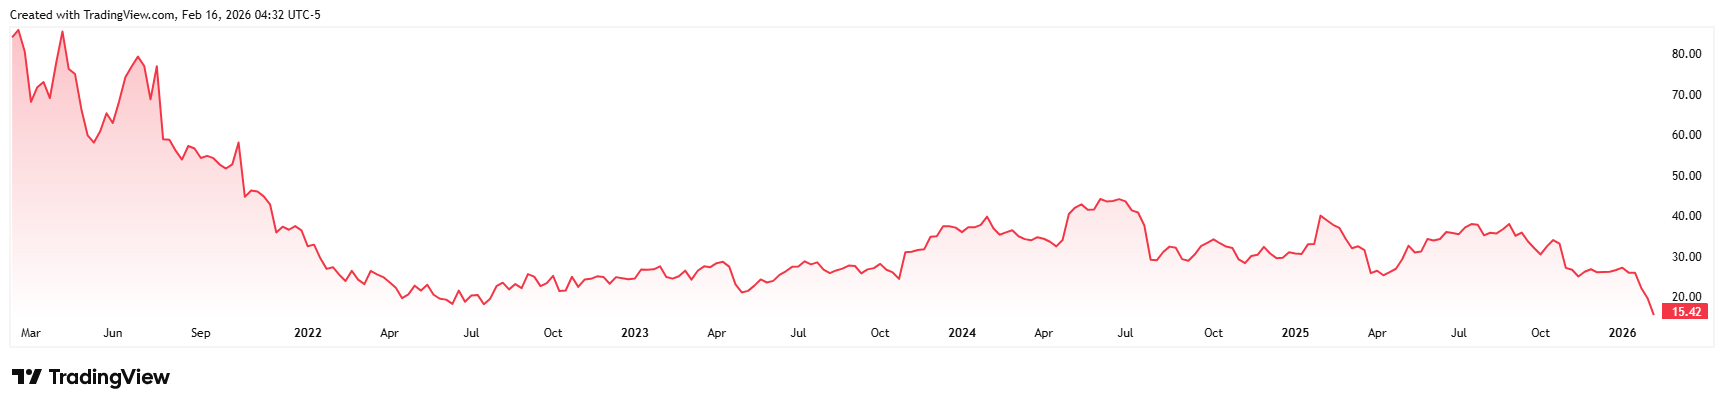
A Pinterest az elmúlt negyedévet 1,32 milliárd dolláros bevétellel zárta, ami alig maradt el a London Stock Exchange Group (LSEG) által megkérdezett elemzők 1,33 milliárd dolláros becslésétől. A legjelentősebb visszaesés azonban a nettó nyereségben volt, amely 277 millió dollárt ért el. Ez jelentős, 85%-os éves csökkenést jelent, mivel a vállalat az előző évben 1,85 milliárd dolláros nyereséget ért el. Végül, a 541,5 millió dolláros kiigazított EBITDA-érték sem felelt meg az elemzők várakozásainak. A gyenge első negyedéves kilátásokkal (az elemzők által várt 980 millió dolláros küszöbérték alatti bevételre vonatkozó előrejelzéssel) együtt ez pénteken a részvényárfolyam közel 20%-os csökkenését eredményezte.*
PINS_2026-02-16_10-32-42

A Pinterest részvényárfolyamának alakulása az elmúlt öt évben*

A globális vámok hatása

A Pinterest gyengébb pénzügyi teljesítményének fő oka nem a felhasználói érdeklődés, ahogyan azt sok befektető valószínűleg gondolja, hanem egy konkrét külső tényező. Bill Ready vezérigazgató nyíltan beszélt a vámokkal kapcsolatos kihívásokról. A Pinterest versenytársaihoz képest különleges helyzetben van: hirdetési portfólióját nagyrészt nagy kiskereskedelmi láncok alkotják. Ezeket a kiskereskedelmi láncokat érintik leginkább az új vámtarifák, amelyek miatt kénytelenek voltak azonnal és jelentősen csökkenteni digitális hirdetési kiadásaikat. A kiskereskedelemnek való ilyen nagy kitettség miatt a Pinterest sokkal érzékenyebb a kereskedelmi döntésekre, mint a szegmensben működő más óriáscégek.

Tegyen az AI-ra

A vállalat vezetése határozottan reagál erre a kedvezőtlen környezetre. Januárban a Pinterest bejelentette, hogy hatékonyságnövelés céljából közel 15%-át elbocsátja alkalmazottainak. A változások az irodaterületek csökkentését is magukban foglalják. A megtakarított tőke azonban nem csak megtakarításba kerül – a vezetés szerint a beruházások az AI-ra irányulnak. Más szavakkal, a pénzügyi forrásokat nagymértékben átcsoportosítják a fejlesztőcsapatokhoz, amelyek a jobb termékcélzás és tartalomszemélyre szabás érdekében a következő generációs algoritmusokon dolgoznak, azzal a céllal, hogy középtávon növeljék a jövedelmezőséget.

A Z generáció ereje

A fent említett pénzügyi kockázatok ellenére az alapvető tényező – amelyet a felhasználói bázis képvisel – továbbra is rendkívül erős. A havi aktív felhasználók száma 12%-kal nőtt az előző évhez képest, és rekordot döntő 619 millióra emelkedett. A jövő szempontjából kritikus fontosságú, hogy a Z generáció a platformon a leggyorsabban növekvő demográfiai csoport. Ez a csoport a Pinterestet nemcsak inspiráció forrásaként tekinti, hanem egyre inkább közvetlen vásárlási eszközként is, ami végső soron megerősíti a platform e-kereskedelmi funkciói felé irányuló stratégiai irányvonalat.

Befektetési perspektíva

A jelenlegi helyzet két táborra osztotta a vezető befektetési bankokat. A Citi a makrogazdasági instabilitással kapcsolatos közvetlen kockázatokat tükrözve semlegesre minősítette a részvényt. Másrészt a Goldman Sachs elismeri a rövid távú nehézségeket, de hosszú távon továbbra is optimista. A befektetők számára a legfontosabb kérdés az, hogy a 20% feletti korrekció túlreagálás-e az ideiglenes makrogazdasági hatásokra, vagy mélyebb strukturális problémák jele. Ha azonban a Pinterest sikeresen integrálja a mesterséges intelligenciát üzleti modelljébe, és megőrzi a fiatalabb generáció támogatását, akkor a jelenlegi visszaesés kockázatos, de potenciálisan előnyös belépési pontnak tekinthető azok számára, akik hisznek a vizuális keresés jövőjében.[1]

[1] Az előretekintő nyilatkozatok feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem feltétlenül pontosak, vagy a jelenlegi gazdasági környezetre alapulnak, amely változhat. Ezek a nyilatkozatok nem garantálják a jövőbeli teljesítményt. Az előretekintő nyilatkozatok természetüknél fogva kockázattal és bizonytalansággal járnak, mivel olyan jövőbeli eseményekre és körülményekre vonatkoznak, amelyek nem jósolhatók meg, és a tényleges fejlemények és eredmények jelentősen eltérhetnek az előretekintő nyilatkozatokban kifejezett vagy sugalltaktól.

* A múltbeli teljesítmény nem garantálja a jövőbeli hozamokat.

Források:

https://investor.pinterestinc.com/financials/quarterly-results/default.aspx https://s204.q4cdn.com/369458543/files/doc_earnings/2025/q4/earnings-result/Q425-PressRelease.pdf

https://s204.q4cdn.com/369458543/files/doc_earnings/2025/q4/presentation/2025-Q4-IR-Earnings-Presentation.pdf

https://www.cnbc.com/2026/02/13/-pinterest-stock-price-tariff-earnings-layoffs.html

Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. társaság védjegye, amelynek székhelye: Slávičie údolie 106, Bratislava – Staré Mesto városrész, 811 02. A társaság bejegyzésre került a Pozsony III. Városi Bíróság Kereskedelmi Nyilvántartásába, osztály: Sa, bejegyzési szám: 4295/B, cégszám: 36 853 054, adószám: 2022505419.

A CAPITAL MARKETS, o.c.p., a.s. értékpapír-kereskedő az értékpapírokról és befektetési szolgáltatásokról, valamint egyes törvények módosításáról és kiegészítéséről szóló 566/2001 Z. z. törvény (a továbbiakban: értékpapír-törvény) 55. § (1) bekezdése szerint. A CAPITAL MARKETS, o.c.p., a.s. társaság 2007. október 30-án a Szlovák Nemzeti Bank OPK-2297/2007 -PLP számú határozatával befektetési szolgáltatások nyújtására vonatkozó engedélyt kapott az értékpapír-törvény 54. § (2) bekezdésének az 59. § (2) és (3) bekezdésével összefüggésben értelmezett rendelkezései értelmében, amelyet az értékpapír-törvény rendelkezéseivel összhangban kiterjesztettek az OPK-1830/2008-PLP számú, 2008. április 21-i határozattal, az OPK-11601-1/2008 számú, 2009. január 28-i határozattal, az ODT-5059-3/2012 számú, 2012. július 23-i határozattal, valamint az ODT-9332/2014-1 számú, 2014. október 21-i határozattal.

Bővebben

A Lamb Weston meglepetést okozott a tőzsdén: a nyereség 55%-kal csökkent, a részvények ára viszont 7,5%-kal emelkedett

A Lamb Weston meglepetést okozott a tőzsdén: a nyereség 55%-kal csökkent, a részvények ára viszont 7,5%-kal emelkedett

A fagyasztott sült krumpli gyártója, a Lamb Weston 2026. október 6-án tette közzé eredményeit, amelyekből kiderült, hogy a bejelentett nyereség és a tőzsde reakciója között szembetűnő eltérés mutatkozott. A nettó nyereség az előző évhez képest 55%-kal zuhant, a befektetők azonban részvényvásárlással reagáltak. A vállalat felülmúlta a várakozásokat, és emelte az egész évre vonatkozó előrejelzését. Az észak-amerikai értékesítés növekedése és a költségcsökkentő intézkedések arra utalnak, hogy a vállalat működésében végrehajtott változtatások kezdik meghozni gyümölcsüket. A kérdés azonban továbbra is az, hogy ez az előrelépés elegendő lesz-e a tengerentúli problémák megoldásához. [1]

A TD SYNNEX messze felülmúlta a várakozásokat: a bevételek 38%-kal emelkedtek, de a részvények árfolyama az eredményjelentés után esett

A TD SYNNEX messze felülmúlta a várakozásokat: a bevételek 38%-kal emelkedtek, de a részvények árfolyama az eredményjelentés után esett

A TD SYNNEX olyan eredményeket tett közzé, amelyek első ránézésre nagyon erősnek tűnnek, és megerősítik, hogy a vállalat profitál a technológiai infrastruktúra iránti növekvő keresletből. Alaposabb vizsgálat után azonban a kép már nem teljesen egyértelmű. A rekordszámok mögött a gyors terjeszkedés, a változó árrések és a jelentős cash flow-ingadozások kombinációja húzódik meg, amelyeket a befektetők már sokkal nagyobb figyelemmel kísérnek, mint pusztán a bevételek növekedését. Pontosan ez a különbség az eredménykimutatásban látható adatok és a felszín alatt zajló folyamatok között teszi a TD SYNNEX legutóbbi negyedévét sokkal érdekesebbé, mint amit a főbb számadatok önmagukban sugallnának.

Az AutoZone meglepetést okozott a Wall Streetnek az eredményeivel: az egy részvényre jutó nyereség 15%-kal emelkedett, de a gyengébb értékesítési adatok a vásárlókra nehezedő nyomást jelzik

Az AutoZone meglepetést okozott a Wall Streetnek az eredményeivel: az egy részvényre jutó nyereség 15%-kal emelkedett, de a gyengébb értékesítési adatok a vásárlókra nehezedő nyomást jelzik

Az AutoZone a 2026-os pénzügyi évet olyan eredményekkel zárta, amelyek első ránézésre nagyon erősnek tűnnek. A negyedik negyedévi árbevétel 5,6%-kal nőtt az előző év azonos időszakához képest, és elérte a 6,59 milliárd dollárt, a nettó nyereség 931,6 millió dollárra emelkedett, az egy részvényre jutó nyereség pedig 56,05 dollárt tett ki, ami körülbelül 15%-kal magasabb az egy évvel ezelőtti szintnél, és meghaladja a Wall Street várakozásait. A felszín alatt azonban továbbra is gyengeség látható. Az összehasonlítható árbevétel-növekedés elmaradt a várakozásoktól, és az amerikai „csináld magad” autószerelők továbbra is visszafogják vásárlásaikat.1

Az Oracle lendületet vesz a mesterséges intelligencia területén: a felhőalapú szolgáltatásokból származó bevételek 121%-kal nőttek, a szerződéses megrendelések volumene elérte a 664 milliárd dollárt

Az Oracle lendületet vesz a mesterséges intelligencia területén: a felhőalapú szolgáltatásokból származó bevételek 121%-kal nőttek, a szerződéses megrendelések volumene elérte a 664 milliárd dollárt

Az Oracle az új pénzügyi évet olyan eredményekkel indította, amelyek ismét megerősítették, hogy a felhőalapú szolgáltatások és a mesterséges intelligencia irányába történő átalakulása egyre nagyobb lendületet vesz. A vállalat túlteljesítette a piaci várakozásokat, és jelentős növekedést mutatott azokon a területeken, amelyekre az elmúlt években beruházásainak nagy részét fordította. A kiemelkedő eredmények mögött azonban egy olyan kérdés rejlik, amely egyre fontosabbá válik a befektetők számára. Az Oracle gyorsan növekszik, de a további terjeszkedéshez vezető út rendkívül költséges lesz. [1]