Hungarian

 English
 Slovak
 Czech
 Italian
 Polish
 Slovenian


AzAMD adatközpontokból származó bevételei csalódást okoztak
AzAMD teljesítménye az alapvető adatközpontok szegmensében elmaradt a várakozásoktól, különösen a bevételek tekintetében. Annak ellenére, hogy a vállalat 2024 negyedik negyedévében erőteljes, 69%-os éves szintű bevételnövekedésről számolt be, a vállalat elmaradt az előrejelzésektől. A 2025. február 4-én közzétett eredményei szerint az adatközpontok bevételei rekordot jelentő 3,86 milliárd dollárt értek el. Az elemzők azonban a Bloomberg szerint több mint 4 milliárd dollárra számítottak. A 2024-es teljes évre vonatkozóan 94%-os növekedést jelentett, 12,6 milliárd dollárra, amelynek közel felét az AI-chipek értékesítése tette ki. Ezeket olyan óriások használják AI-modelljeikben, mint a Meta, a Microsoft és az IBM. Míg az AMD 2025-ös előrejelzése pozitív, hiszen az adatközpontok területén erős kétszámjegyű növekedést várnak, addig a mostani negyedévre becsült 7%-os forgalomcsökkenés nem volt olyan jó hír a piacok számára.
Az eredmények összességében jók voltak
Az AI bevételek ugyan elmaradtak a várttól, de az AMD általános eredményei jobbak voltak. A tavalyi év utolsó három hónapjában az AMD 7,66 milliárd dolláros bevétel mellett 1,09 dolláros korrigált részvényenkénti eredményt (EPS) ért el. A számok felülmúlták az LSEG elemzőinek előrejelzését, akik 1,08 dolláros EPS mellett 7,53 milliárd dolláros bevételt vártak. A negyedévben a vállalat nettó nyeresége 482 millió dollárra csökkent, szemben az előző év azonos időszakában elért 667 millió dollárral. Emellett az AMD kliens üzletágának bevétele, amely a PC-kbe és notebookokba szánt chipeket foglalja magába, 58%-kal nőtt az előző évhez képest az erős keresletnek köszönhetően. A játék üzletág viszont visszaeséssel szembesült, a bevételek 59%-kal, 563 millió dollárra csökkentek. Ennek oka a Sony és a Microsoft számára értékesített processzorok visszaesése volt. Az AMD 2025 első negyedévére vonatkozó kilátásai 7,1 milliárd dollár körüli árbevételt prognosztizálnak 54% körüli bruttó árrés mellett, és további reményeket fűznek a 2025-ös év erősebb termékkínálatához. [1]
A Google még többet fog költeni az AI-ra
A kaliforniai Alphabet sem hozta a kívánt híreket az AI üzletágáról. Nemcsak kiábrándító felhőszolgáltatási bevételekről számolt be, de a nyereségesség fenntarthatóságával kapcsolatos kérdőjelek is jelentősen megnövekedett tőkekiadásokat vetettek fel 2025-re. Az anyavállalat Google nyilvánosságra hozta, hogy 75 milliárd dollárt tervez költeni a mesterséges intelligenciára, lényegesen többet, mint tavaly, amikor "csak" 52,5 milliárd dollárt költött. A legutóbbi szám még az 58 milliárd dolláros várakozásokat is felülmúlta. Bár az Alphabet továbbra is bízik abban, hogy az AI hosszú távon jelentős előnyökkel jár majd, a befektetők aggodalmát a felhő üzletág vártnál lassabb növekedése csak fokozta. A Reuters szerint mindössze 30%-kal, közel 12 milliárd dollárra nőtt, ami elmarad az előző negyedév 35%-os növekedésétől és az LSEG elemzői várakozásától. A vállalat ezt azzal magyarázta, hogy az AI-hez kapcsolódó szolgáltatásai iránti kereslet meghaladta a kapacitását.
nem felelt meg a várakozásoknak
AzAlphabet 2024 negyedik negyedévi pénzügyi eredményei, amelyeket szintén február 4-én tettek közzé, szilárd nyereségességet mutattak, de elmaradtak a várakozásoktól. Az óriásvállalat 26,5 milliárd dolláros nettó nyereségről számolt be, 2,15 dolláros EPS mellett, ami 28%-os növekedést jelent az előző évhez képest. A bevételek növekedése azonban kissé lelassult. Ezek 12%-kal, 96,47 milliárd dollárra emelkedtek, szemben az előző év azonos időszakának 13%-os növekedésével. Az LSEG valamivel magasabb, 96,56 milliárd dolláros bevételre számított. Az alapvető hirdetési tevékenység, beleértve a kereső- és YouTube-hirdetéseket, szintén nőtt, de az előző évinél szerényebb mértékben, ami az erősebb versenyre épülő digitális hirdetési környezetet tükrözi. A vállalat nem közölt pénzügyi előrejelzést az előttünk álló időszakra vonatkozóan. Az Alphabet nemcsak ezekre a területekre koncentrál, hanem az autonóm taxikat üzemeltető Waymo leányvállalatának hatókörét is bővíti. Los Angeles és San Francisco mellett Texasban is elérhető a szolgáltatás, és a nemzetközi terjeszkedés részeként várhatóan Tokióba is megérkeznek a taxik.
Negatív hatás a részvényekre
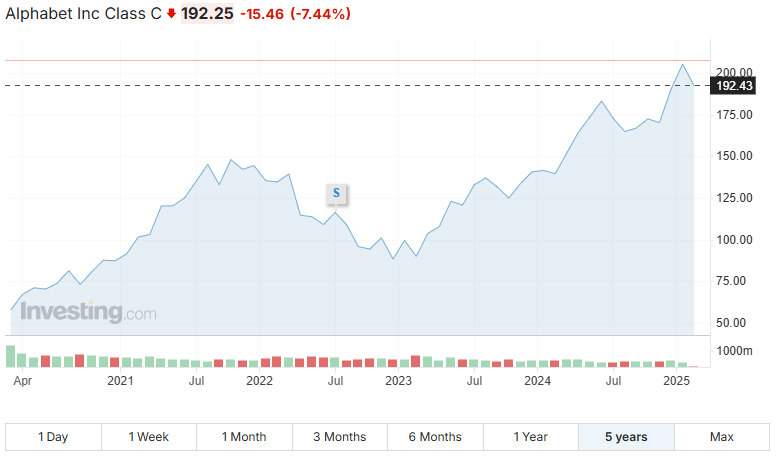
A technológiai ágazatot továbbra is a mesterséges intelligencia uralja, a nyereségesség képzeletbeli lécét negyedévente emelik. Mindkét vállalat kiábrándító eredményei és előrejelzései miatt a 2025. február 4-i piaczárás után zuhantak a részvényeik. 2025. február 4-én * Az AMD közel 9%-ot esett, míg a korábban új csúcsot elérő Alphabet 6,5%-ot veszített. A veszteségek a 2025. február 5-i kereskedési órák alatt tovább bővültek.* Az Alphabet részvényeinek értéke a piacnyitás után tovább csökkent, 192,39 dollárra, az AMD pedig 107,01 dollárra esett.* Az értékeket az előző év azonos időszakához viszonyítva az Alphabet részvényei 38%-kal emelkedtek.* Ezzel szemben az AMD-nél az előző évhez képest nem kevesebb, mint 30%-os csökkenés volt tapasztalható. Ötéves távlatban mindkét vállalat zöldben volt.*
Befektetés.com*
Következtetés
Az adatközpontok és a mesterséges intelligencia ágazata továbbra is a technológiai óriások kulcsfontosságú csataterének számít, de a jelenlegi piaci várakozások könyörtelennek tűnnek. Miközben az AMD és az Alphabet a jövőbe fektet, a befektetők egyre szkeptikusabban tekintenek a rövid távú eredményekre. Hacsak nem tudják meggyőzni a piacokat a fenntartható nyereségességről, részvényeik árfolyam-ingadozása folytatódhat. A fejlemények arra utalnak, hogy 2025-ben továbbra is kritikus tényező lesz, hogy a technológiai cégek nemcsak innoválni tudnak-e, hanem hatékonyan tudják-e pénzzé tenni fejlett technológiáikat.
* A múltbeli adatok nem jelentenek garanciát a jövőbeli hozamokra.
[1] A jövőre vonatkozó kijelentések olyan feltételezések és jelenlegi várakozások, amelyek nem biztos, hogy pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változhat. Ezek a kijelentések nem jelentenek garanciát a jövőbeli teljesítményre. A jövőre vonatkozó kijelentések természetüknél fogva kockázatot és bizonytalanságot rejtenek magukban, mivel olyan jövőbeli eseményekre és körülményekre vonatkoznak, amelyeket nem lehet előre jelezni, és a tényleges fejlemények és eredmények jelentősen eltérhetnek a jövőre vonatkozó kijelentésekben kifejezett vagy feltételezettektől.
Figyelem! Ez a marketinganyag nem minősül és nem is értelmezhető befektetési tanácsadásnak. A múltbeli adatok nem jelentenek garanciát a jövőbeli hozamokra. A devizában történő befektetés az ingadozások miatt befolyásolhatja a hozamokat. Minden értékpapírügylet nyereséget és veszteséget egyaránt eredményezhet. A jövőre vonatkozó kijelentések olyan feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem biztos, hogy pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változhat. Ezek a kijelentések nem jelentenek garanciát a jövőbeli teljesítményre. Az InvestingFox a CAPITAL MARKETS, o.c.p. védjegye, a.s., amelyet a Szlovák Nemzeti Bank szabályoz.
Források:
https://abc.xyz/assets/a3/91/6d1950c148fa84c7d699abe05284/2024q4-alphabet-earnings-release.pdf
https://www.digitimes.com/news/a20250205VL204/amd-lisa-su-earnings-data-center-2025.html
https://finance.yahoo.com/news/amd-data-center-sales-miss-214423845.html
https://www.cnbc.com/2025/02/04/amd-earnings-report-q4-2024.html
https://www.cnbc.com/2025/02/04/alphabet-q4-earnings-report-2024.html