
 Hungarian

 English
 Slovak
 Czech
 Italian
 Polish
 Slovenian


A vállalat konszolidált bevétele 5,59 milliárd dollárt ért el, szemben az egy évvel ezelőtti 3,65 milliárd dollárral, ami több mint 50%-os növekedést jelent. Ezt az összehasonlítást azonban jelentősen befolyásolja a Foot Locker, amely tavaly ugyanebben a negyedévben még nem tartozott a csoporthoz. A nyereségkép sokkal gyengébb volt. A nettó nyereség 381 millió dollárról 315 millió dollárra csökkent, az egy részvényre jutó nyereség pedig 4,71 dollárról 3,50 dollárra. Korrigált alapon az egy részvényre jutó nyereség 4,38 dollárról 3,53 dollárra esett vissza. Eközben a kiigazított működési árrés 13,0%-ról 8,1%-ra zuhant, ami arra utal, hogy a csoport méretének növekedése még nem eredményezte a jövedelmezőség megfelelő mértékű emelkedését.[1]
A jó hír az, hogy a DICK’S eredeti üzleti tevékenysége továbbra is nagyon jó formában van. Bevétele megközelítőleg 3,85 milliárd dollárt ért el, az összehasonlítható értékesítés pedig 4,9%-kal nőtt, miközben mind a tranzakciók száma, mind az átlagos vásárlási érték emelkedett. A vállalat a világbajnoksággal kapcsolatos erős keresletből is profitált. A DICK’S alaptevékenységének szegmensnyeresége 485 millió dollárt ért el, szemben az egy évvel ezelőtti 475 millió dollárral. Az eredmények tehát azt mutatják, hogy a vállalat alaptevékenysége továbbra is nagyon jól teljesít. A probléma szinte kizárólag a csoport másik oldalán rejlik.1
A Foot Locker vált a fő problémává
A Foot Locker negyedéves árbevétele megközelítőleg 1,74 milliárd dollár volt, de az összehasonlítható árbevétel 3,6%-kal csökkent, és a szegmens a negyedévet közel 32 millió dolláros működési veszteséggel zárta. A vezetőség a gyenge eredményeket a sportcipő-piac kihívásokkal teli helyzetével magyarázza. A Foot Locker nagyobb mértékben támaszkodik a hagyományos sportcipő-modellekre, a retro termékekre és a jelentős termékbevezetések sikerére. Ezekből kevesebb volt a negyedév során, és Ed Stack vezérigazgató szerint teljesítményük is elmaradt mind a vállalat, mind az iparág várakozásaitól. A növekvő készletszintek ennek következtében mind a márkákat, mind a kiskereskedőket arra kényszerítették, hogy agresszívebben csökkentsék az árakat.1[2]
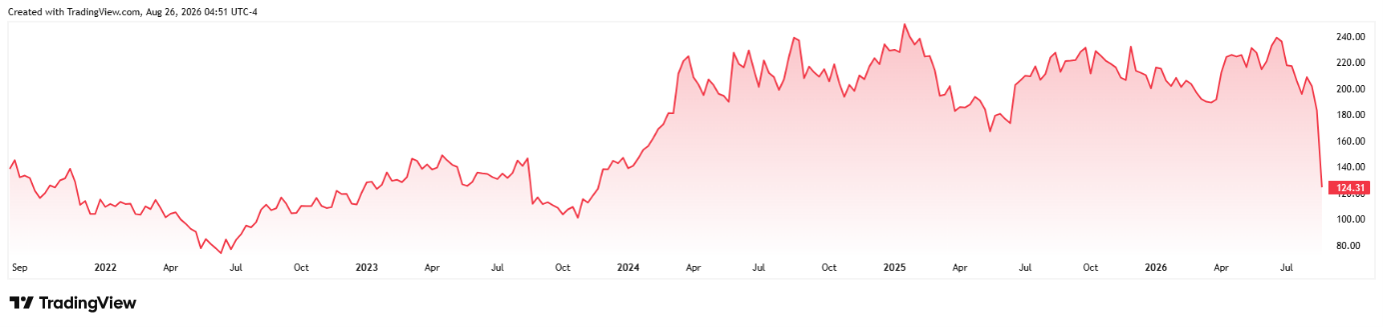
A Dick’s Sporting Goods részvényárfolyamának alakulása az elmúlt öt évben*
Ez sajnálatos fordulat egy olyan felvásárlás esetében, amelytől a vezetőség nagy reményeket fűzött. A DICK’S 2025 szeptemberében zárta le a Foot Locker felvásárlását, összesen körülbelül 2,5 milliárd dollárért. Akkor a vállalat 100–125 millió dollár közötti költségszinergiákat és már a 2026-os pénzügyi évben az egy részvényre jutó nyereségre gyakorolt pozitív hatást várt a tranzakciótól. Még májusban is a vezetőség azzal számolt, hogy a Foot Locker idén 110–150 millió dollár szegmensnyereséget fog termelni. A legfrissebb eredmények alapján azonban most 40–80 millió dolláros veszteséggel számolnak. A két tartomány középértéke közötti különbség mindössze három hónap alatt körülbelül 190 millió dollárra rúg.1 [1]
A sportcipő-piac fájdalmas átalakuláson megy keresztül
Ugyanakkor a Foot Locker problémái nem kizárólag a rossz integráció eredményei. A sportcipő-piacon a fogyasztói kereslet átalakulóban van. A vezetőség szerint a hagyományos és életmód-orientált modellek már nem vonzzák annyira a vásárlókat, mint korábban, míg a teljesítményre, az egészségre és a jólétre összpontosító új termékek jobb eredményeket érnek el. Mivel a háztartások többet költenek élelmiszerekre és energiára, az amerikai fogyasztók is óvatosabbak a nem alapvetően szükséges vásárlásokkal kapcsolatban. A Foot Locker számára ez a kombináció különösen kedvezőtlen, mivel üzleti modellje nagymértékben függ a nagy márkáktól, az új termékek bevezetésétől és a bevásárlóközpontok forgalmától.12
A DICK’S eredményei ezért az iparág más vállalataira is hatással voltak. A bejelentést követően a Nike részvényeinek árfolyama körülbelül 3,3%-kal esett vissza. Korábban a brit kiskereskedő, a JD Sports is lefelé módosította nyereség-előrejelzését az észak-amerikai értékesítés visszaesése miatt. A befektetők tehát nem tekintették a DICK’S eredményeit pusztán egy vállalatra korlátozódó problémának. A Foot Locker gyenge teljesítménye egy szélesebb körű kérdést vetett fel: a sportcipők iránti évek óta tartó erős érdeklődés után vajon kezd-e megváltozni a fogyasztói magatartás, és vajon egyes nagy sportmárkáknak túl nagy a piacon lévő készletük olyan termékekből, amelyek iránt a vásárlók már nem táplálnak olyan erős igényt.12
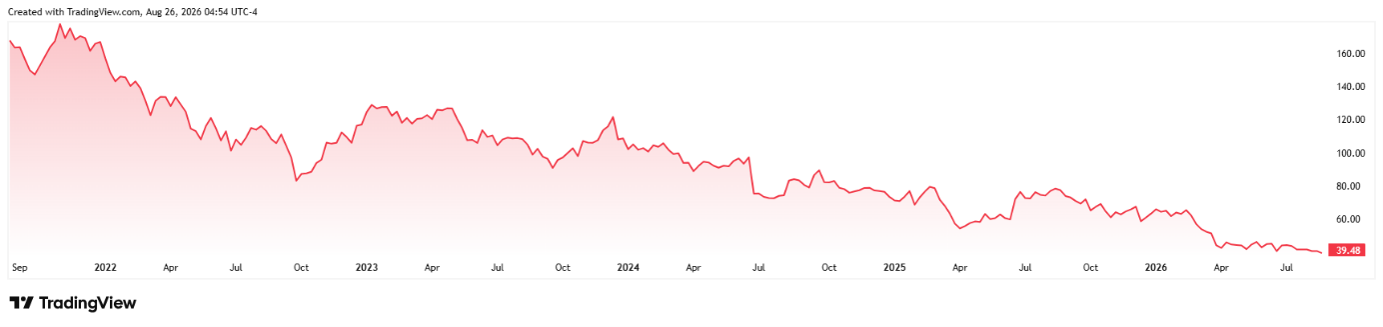
A Nike részvényárfolyamának alakulása az elmúlt öt évben*
A kilátások az elmúlt három hónapban drámaian romlottak
A befektetők számára nem maga a negyedév jelentette a legnagyobb csalódást, hanem az, amit a vállalat az év hátralévő részére vár. A DICK’S az egész évre vonatkozó árbevétel-előrejelzését a korábbi 22,1–22,4 milliárd dolláros sávról 21,9–22,2 milliárd dollárra csökkentette. A nyereségkilátások még ennél is jelentősebb mértékben romlottak. A kiigazított egy részvényre jutó nyereség várhatóan csupán 11–12 dollárt fog elérni, míg még májusban a vállalat 13,50–14,50 dollárt jósolt. Az új tartomány középpontja így körülbelül 18%-kal alacsonyabb, mint a korábbi becslés. Pontosan ez a várakozásokban bekövetkezett hirtelen változás magyarázza, miért reagált a piac sokkal keményebben, mint általában, amikor a negyedéves előrejelzéseket nem teljesítik.2 [2]
A két vállalat közötti különbség az egész évre vonatkozó kilátásaikban is nyilvánvaló. A DICK’S továbbra is 2,5–4,0%-os összehasonlítható árbevétel-növekedést vár alaptevékenységében, míg a Foot Locker most 2%-os csökkenéssel vagy stagnálással számol. A DICK’S szegmensnyeresége várhatóan 1,54–1,60 milliárd dollárt fog elérni, míg a Foot Locker várhatóan 40–80 millió dolláros veszteséget fog könyvelni. Ezen felül a vállalat folytatja az általa felvásárolt üzletág átfogó átszervezését. A készletoptimalizálással, a gyengén teljesítő üzletek bezárásával és egyéb változásokkal kapcsolatos költségek már meghaladták az 516 millió dollárt, és összesen akár 750 millió dollárra is rúghatnak.1 [3]
Most már az egész felvásárlás sikere forog kockán
A DICK’S azért vásárolta meg a Foot Lockert, hogy az amerikai sportcikk-kiskereskedőt globális szereplővé alakítsa, amely sokkal erősebb pozícióval rendelkezik a sportcipő-piacon, és jobb kapcsolatokat ápol a világ vezető márkáival. A csoport jelenleg 3 104 üzletet üzemeltet, amelyek közül a Foot Locker üzletág önmagában 2 478 telephelyet képvisel, beleértve a licencelt üzleteket is. A DICK’S azonban az év első felében 110 Foot Locker- és kapcsolt márkás üzletet bezárt, amelyek közül több tucatot nem jövedelmező eszközként azonosítottak. A menedzsmentnek ezért egyidejűleg kell modernizálnia az üzleteket, ki kell igazítania a termékválasztékot, le kell csökkentenie a készleteket, és vissza kell állítania a növekedést anélkül, hogy a további költségek tovább szűkítenék a csoport jövedelmezőségét.1
A DICK’S pénzügyi helyzete továbbra is kezelhető, de a hibalehetőségek határa szűkült. A negyedév végén a vállalat 914 millió dollár készpénzzel rendelkezett; a hosszú lejáratú adósságok és a pénzügyi lízingkötelezettségek összesen körülbelül 1,91 milliárd dollárt tettek ki; a készletek pedig 5,57 milliárd dollárra emelkedtek. A vállalat továbbra is folytatja a beruházásokat, az egész évre tervezett bruttó beruházási kiadások összege körülbelül 1,6 milliárd dollár. A befektetők számára ezért egy kérdés lesz döntő jelentőségű a következő negyedévekben. Nem az, hogy a DICK’S eredeti üzleti tevékenysége képes-e növekedni – ami eddig is megerősítette erejét –, hanem az, hogy a menedzsment képes-e megfordítani a Foot Locker teljesítményét, mielőtt a gyengébb jövedelmezőség és a magas átalakítási költségek véglegesen aláásnák az egész csoport értékét. Ennek a kérdésnek a megválaszolása fogja eldönteni, hogy a történelmi jelentőségű részvényárfolyam-zuhanás a piac túlreagálása volt-e, vagy egy olyan probléma első komoly figyelmeztető jele, amely még több éven át sújthatja a vállalatot.1 [4]
[1,2,3,4] A jövőre vonatkozó kijelentések feltételezéseken és jelenlegi várakozásokon alapulnak, amelyek pontatlanok lehetnek, vagy a jelenlegi gazdasági környezeten, amely változásoknak van kitéve. Az ilyen kijelentések nem garantálják a jövőbeli teljesítményt. Kockázatokkal és egyéb, nehezen előre jelezhető bizonytalanságokkal járnak. A tényleges eredmények lényegesen eltérhetnek a jövőre vonatkozó kijelentésekben kifejezett vagy sugallt eredményektől.
* A múltbeli teljesítmény nem garantálja a jövőbeli hozamokat.
[1] https://s27.q4cdn.com/812551136/files/doc_financials/2026/Q2/2Q26_DKS_Press-Release.pdf
[2] https://www.reuters.com/business/dicks-sporting-goods-cuts-annual-forecasts-athleticwear-demand-weakens-2026-08-25/



