Hungarian

 English
 Slovak
 Czech
 Italian
 Polish
 Slovenian


Az eredmények meghaladták a Wall Street várakozásait
Az Oracle teljes bevétele 19,3 milliárd dollárt ért el, ami 30%-os növekedést jelent az előző évhez képest, míg az LSEG adatai szerint az elemzők körülbelül 19,14 milliárd dollárra számítottak. A kiigazított egy részvényre jutó nyereség 1,92 dollárt ért el, szemben a várt 1,74 dollárral. Erős növekedés volt tapasztalható a működési szinten is: a GAAP szerinti működési eredmény 57%-kal, 6,7 milliárd dollárra emelkedett, a törzsrészvényesek számára rendelkezésre álló nettó eredmény pedig 60%-kal, 4,7 milliárd dollárra nőtt.
Ugyanakkor az eredmények azt is mutatják, milyen gyorsan változik maga az Oracle szerkezete. A felhőalapú üzletág 11,6 milliárd dollár bevételt generált, ami a vállalat teljes bevételének körülbelül 60%-át tette ki. Ezzel szemben a szoftverbevételek 3%-kal, 5,5 milliárd dollárra csökkentek, amit az Oracle az ügyfelek folyamatos átállásával magyaráz a hagyományos helyszíni megoldásokról a felhőre. A hardverbevételek 15%-kal, 774 millió dollárra emelkedtek, a szolgáltatások bevételei pedig 5%-kal, 1,4 milliárd dollárra nőttek. A vállalat így egyre inkább eltávolodik a hagyományos szoftvergyártó imázsától, növekedését elsősorban a felhőalapú infrastruktúra hajtja.1
A felhőalapú infrastruktúra a növekedés fő hajtóerejévé válik
A negyedév legszembetűnőbb adata az Oracle Cloud Infrastructure szegmens növekedése volt. Bevételei 121%-kal ugrottak meg az előző év azonos időszakához képest, és elértek a 7,4 milliárd dollárt. A felhőalkalmazások növekedése jelentősen lassabb volt, 10%-kal emelkedtek, és elértek a 4,2 milliárd dollárt. Ez a különbség egyértelműen mutatja, hol rejlik ma az Oracle bővülésének fő forrása. A vállalat profitál a mesterséges intelligencia modellek betanításához és futtatásához szükséges számítási kapacitás iránti kereslet hirtelen emelkedéséből.1
A negyedév során az Oracle további 850 megawatt adatközponti kapacitást is bővített. Az előző negyedév vége óta több mint 300 000 grafikus processzoregységet biztosított mesterséges intelligencia-felhő ügyfeleinek, és a 2026-os pénzügyi év negyedik negyedévéhez képest közel megháromszorozta a rendelkezésre bocsátott kapacitást. Ez különösen fontos, mivel a vállalat szerint a mesterséges intelligencia felhő iránti kereslet továbbra is gyorsabban növekszik, mint a rendelkezésre álló kínálat. Az Oracle ezért jelenleg nem az ügyfélhiánnyal küzd, hanem azzal, hogy milyen gyorsan tud elegendő infrastruktúrát kiépíteni az ügyfelek kiszolgálására.1
A 664 milliárd dollár értékű szerződéses megrendelések újabb dimenziót adnak a növekedésnek
Az Oracle fennmaradó szerződéses kötelezettségei még nagyobb figyelmet kaptak, mint maga a bevétel. Az RPO rekordszintű, 664 milliárd dollárt ért el, ami 209 milliárd dolláros növekedést jelent az előző évhez képest. Csupán az első negyedévben a vállalat több mint 30 milliárd dollár értékben kötött új szerződéseket mesterséges intelligencia alapú felhőszolgáltatásokra. Az RPO értéke azért fontos a befektetők számára, mert olyan szolgáltatásokat jelöl, amelyekre már szerződést kötöttek, de amelyek csak fokozatosan kerülnek át a kimutatott bevételek közé.1
Az Oracle arra számít, hogy a jelenlegi megrendelésállomány körülbelül fele az elkövetkező 36 hónapban bevételként kerül majd kimutatásra. A 664 milliárd dolláros adat szintén jelentősen meghaladta az elemzők becsléseit, amelyek körülbelül 639,9 milliárd dollárra rúgtak. Az új szerződések szerkezete szintén fontos. Ezek nagy része olyan ügyfeleket érint, akik előleget fizetnek, vagy a hardvert saját maguk finanszírozzák, ezért az Oracle állítása szerint az új megrendelések nem igényelnek további tőkeemelést. Ez döntő fontosságú lehet, mivel a vállalatnak a növekvő szerződéses megrendelésállományt bevételre kell átalakítania anélkül, hogy ezzel ugyanolyan mértékű nyomást gyakorolna a mérlegére. [2]
Az AI terjeszkedése magas költségekkel jár
A felhőszolgáltatások erőteljes növekedése azonban rendkívül magas beruházásokkal jár. Az Oracle beruházási kiadásai az első negyedévben megközelítőleg 28,5 milliárd dollárt tettek ki. A vállalat 23 milliárd dolláros működési cash flow-t generált, ami 184%-os növekedést jelent az előző év azonos időszakához képest; azonban a beruházások figyelembevétele után a szabad cash flow továbbra is körülbelül 5,4 milliárd dolláros hiányt mutatott. Ennek ellenére az eredmény jobb volt, mint amit a Wall Street várt, mivel az elemzők körülbelül 9,6 milliárd dolláros negatív szabad cash flow-t jósoltak.12
A pénzügyi terhek egy részét maguk az ügyfelek viselik. Az első negyedévi beruházási kiadásokból körülbelül 11,36 milliárd dollárt az ügyfelek előlegfizetései fedeztek. Az Oracle továbbra is 90–95 milliárd dollár közötti éves beruházási kiadásokat prognosztizál, és a negyedév során 20 milliárd dollár értékű részvénykibocsátást hajtott végre. A vállalat a jelenlegi pénzügyi évben összesen körülbelül 40 milliárd dollárt tervez bevonni hitelek és részvények útján. A további terjeszkedés finanszírozásának módja továbbra is az egyik legfontosabb kérdés, amelyet a befektetők figyelemmel kísérnek az Oracle esetében.1
A piac nemcsak növekedést, hanem készpénz-hozamot is vár
A menedzsment jelenleg úgy véli, hogy az erős lendület folytatódni fog. A második negyedévre az USA-dollárban kifejezett teljes árbevétel-növekedést 30–34% között, a felhőalapú szolgáltatásokból származó árbevétel-növekedést pedig 65–71% között várja. A kiigazított egy részvényre jutó nyereség várhatóan 1,85–1,93 dollár között lesz. A 2027-es teljes pénzügyi évre az Oracle legalább 90 milliárd dolláros bevételt vár, és az egy részvényre jutó kiigazított nyereségre vonatkozó előrejelzését 8,05 dollárról 8,10 dollárra emelte.1 [3]
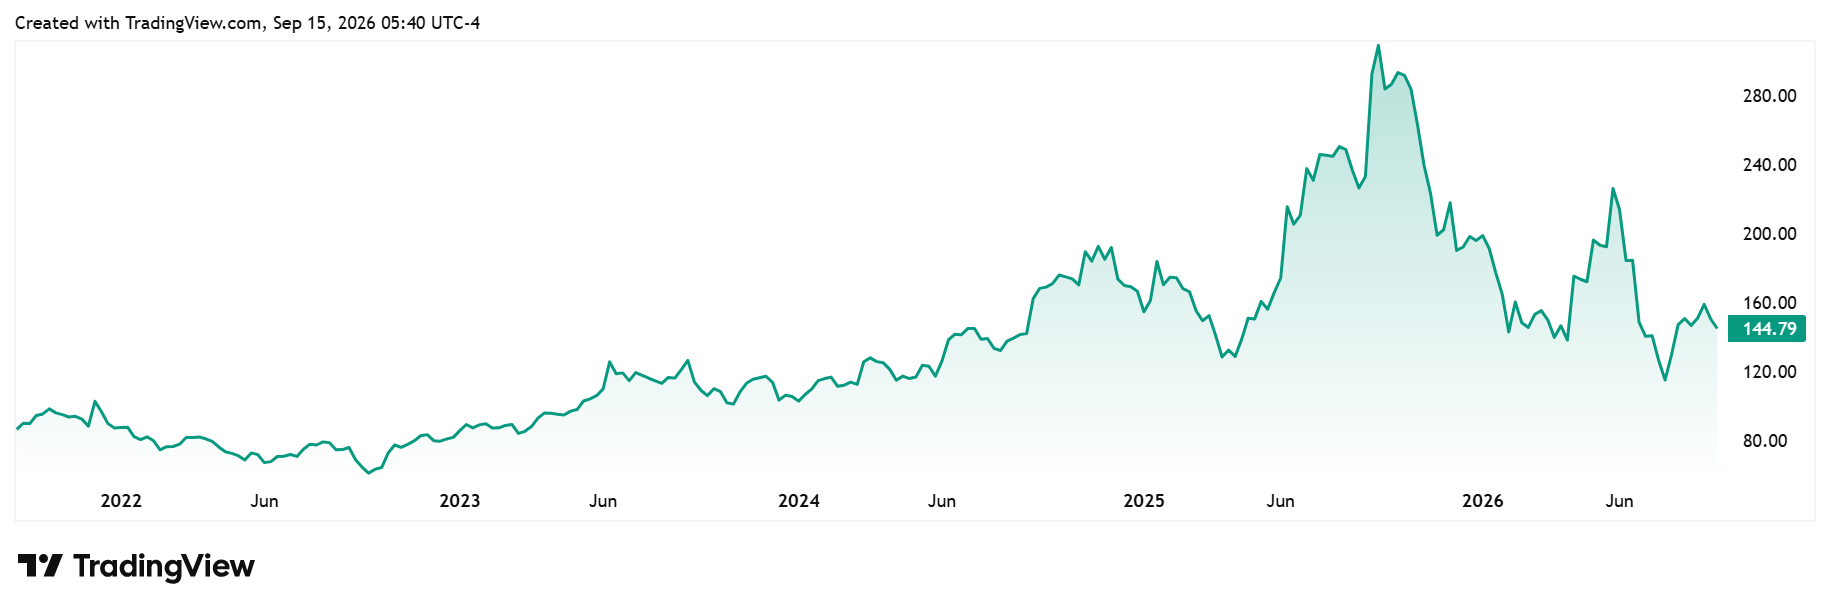
Az Oracle részvényárfolyamának alakulása az elmúlt öt évben*
A tőzsde reakciója azonban azt mutatta, hogy a befektetők számára már nem elegendő pusztán a növekedés. Az Oracle részvénye a pénzügyi jelentés közzétételét követően a zárás utáni kereskedésben kezdetben körülbelül 4%-kal emelkedett, majd a következő kereskedési napon akár 7,8%-kal is magasabbra kúszott. Később azonban ezeket a nyereségeket elvesztette, és a napot körülbelül 2%-os veszteséggel zárta.* A piac így elismerte a rekordmennyiségű szerződéses megrendeléseket, a felhőalapú szolgáltatások növekedését és a javuló cash flow-t, de óvatos maradt a magas beruházási kiadások, a növekvő finanszírozási költségek és az adatközpontok hosszú távú jövedelmezőségét övező bizonytalanság miatt. A következő negyedévek tehát megmutatják, hogy az Oracle képes-e a 664 milliárd dollár értékű szerződéses megrendeléseit elég gyorsan bevételre váltani ahhoz, hogy a növekvő felhőalapú üzletág fokozatosan elkezdje finanszírozni saját terjeszkedését. Ez fogja végső soron eldönteni, hogy a mai mesterséges intelligencia-boom magasabb hosszú távú értéket jelent-e majd a részvényesek számára.13 [4]
[1,2,3,4] A jövőre vonatkozó kijelentések feltételezéseken és jelenlegi várakozásokon alapulnak, amelyek pontatlanok lehetnek, vagy a jelenlegi gazdasági környezeten, amely változásoknak van kitéve. Az ilyen kijelentések nem garantálják a jövőbeli teljesítményt. Kockázatokkal és egyéb, nehezen előre jelezhető bizonytalanságokkal járnak. A tényleges eredmények lényegesen eltérhetnek a jövőre vonatkozó kijelentésekben kifejezett vagy sugallt eredményektől.
* A múltbeli teljesítmény nem garantálja a jövőbeli hozamokat.