
 Hungarian

 English
 Slovak
 Czech
 Italian
 Polish
 Slovenian


Sürgős megállapodás
Az Észak-atlanti Szövetség (NATO) 2025. április 14-én, hétfőn bejelentette, hogy Kommunikációs és Információs Ügynöksége megvásárolta a Palantirtól a kulcsfontosságú Maven Smart System (MSS NATO) rendszert. Az amerikai vállalat ezen a rendszeren keresztül a gépi tanulástól és a generatív mesterséges intelligenciától kezdve a nagy nyelvi modellekig számos olyan alkalmazást kínál, amelyek célja, hogy segítsék a katonákat és a döntéshozókat a harctéren a gyorsabb és hatékonyabb döntéshozatalban és az információáramlás racionalizálásában. A rendszer emellett új AI-modellek fejlesztésének alapjául is szolgál majd. Bár a NATO közleménye nem közölt konkrét pénzügyi részleteket, ez a beszerzés a szövetség történetében a leggyorsabb - az eredeti koncepciótól a beszerzésig mindössze hat hónap telt el. Az MSS NATO-rendszert várhatóan már a jövő hónapban bevetik.
A Pentagon is felfigyelt rá
A NATO azonban nem az egyetlen szervezet, amely a Mavent használja. A Pentagon tavaly óta hozzáféréssel rendelkezik a rendszerhez. Egy ötéves, több mint félmilliárd dollár értékű szerződésnek köszönhetően az amerikai védelmi minisztérium minden szintje világszerte használhatja majd a rendszert, amelyet már a légierő, a hadsereg és az űrhadsereg működésébe is integráltak. Fejlett technológiáinak köszönhetően a Palantir hamarosan felkerülhet azon vállalatok listájára, amelyek jogosultak lehetnek a több milliárd dolláros védelmi költségvetés egy részének elnyerésére - erre a The Motley Fool szerint Donald Trump április elején utalt.
Nem csak védekezik
A Palantir nem kizárólag a védelmi szektorra összpontosít - élvonalbeli AI-termékei számos iparágban használatosak, a biztosítástól a mobilitáson át a kiskereskedelemig. Egy másik kulcsfontosságú ágazat az egészségügy, ahol akár 160 milliárd dollárt is fordítanak a megfelelő bevételi cikluskezelésre. A Palantir a bevételi ciklus kezelésére szakosodott R1 vállalattal együttműködve kifejlesztett egy labort, amelynek célja a pénzügyi műveletek racionalizálása. A projekt jelenleg a tesztelési fázisban van, és várhatóan az év második felében lesz elérhető az első ügyfelek számára."
Növekedési előrejelzések folytatódnak
A kormányzati szervekkel és magánvállalkozásokkal való együttműködés valószínűleg tovább erősíti a vállalat pozícióját. A Palantir arra számít, hogy az egész éves bevétele 3,74 és 3,75 milliárd dollár között lesz, ami a középérték elérése esetén több mint 30%-os növekedést jelentene. A vállalat 2025 első negyedévére is erőteljes bevételnövekedéssel számol, 858 és 862 millió dollár közé becsülve[1]. 2025. május 5-én tervezik közzétenni ezeket az eredményeket. A Palantir a 2024-es évet 29%-os éves bevételnövekedéssel zárta, csak az utolsó negyedévben 36%-os növekedéssel - ezzel a negyedéves bevétel több mint 608 millió dollárra emelkedett. Ugyanebben a negyedévben az amerikai kormányzat 343 millió dollárral járult hozzá a Palantir bevételéhez, ami 45%-os növekedést jelent az előző évhez képest. Eközben az amerikai kereskedelmi szegmens 64%-kal, 214 millió dollárra nőtt, és a várakozások szerint ez a szám az 1 milliárd dolláros határ felé fog nőni.[2]
A jövőbeli fejleményeket - beleértve a pénzügyiakat is - azonban a folyamatban lévő globális kereskedelmi háború is befolyásolhatja, ami kérdéseket vet fel a vállalat következő előrejelzéseivel kapcsolatban.
Szilárd részvényteljesítmény
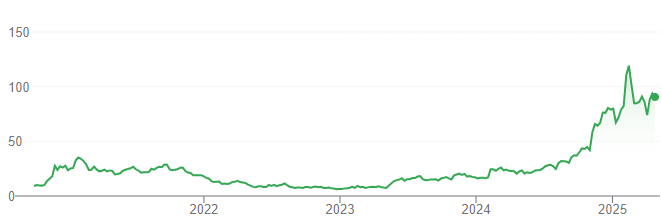
A szoftvercég továbbra is jól teljesít a Nasdaqon. A Maven rendszer felvásárlásának hírét követően a Palantir részvényei két nap alatt több mint 10%-ot ugrottak. Bár a részvények április 21-én 2025-ös árfolyamon csökkentek, és 90,80 dolláron zártak, a rövid távú visszalépések ellenére idén eddig 20%-os nyereséget könyvelhettek el. Az eddigi csúcsot viszonylag nemrég, 2025. február 18-án érte el, amikor a részvények 124 dollárt értek el. Ami kiemelkedik, az a vállalat lenyűgöző, három számjegyű növekedése az elmúlt években. Az elmúlt egy év során a részvény 333%-kal ugrott meg, ötéves távlatban pedig több mint 886%-kal ugrott az egekbe.*
Forrás: MsoNormal: MsoNormal">Következtetés
Következtetés
A Palantir vezérigazgatója, Alex Karp a mesterséges intelligenciát látja a vállalat növekedésének hajtóerejeként, a Palantir pedig szilárdan a technológiai boom középpontjában helyezkedik el. Az a gyorsaság, amellyel a vállalat a NATO-val kötött megállapodást, valamint az amerikai kormánnyal való folyamatos együttműködés azt mutatja, hogy a vállalat egyre erősebb szereplővé válik. Ugyanakkor a más ágazatokba való terjeszkedésre való összpontosítása segít csökkenteni a kormányzati szerződésektől való függőségét. Ha a Palantir meg tudja őrizni kereskedelmi partnereinek bizalmát, kulcsszerepet játszhat a fejlett mesterséges intelligencia technológiák mindennapi használatba vételében.[3]
* A múltra vonatkozó adatok nem jelentenek garanciát a jövőbeli hozamokra.
[1, 2, 3] A jövőre vonatkozó kijelentések feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem biztos, hogy pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változhat. Ezek a kijelentések nem garantálják a jövőbeli teljesítményt. A jövőre vonatkozó kijelentések természetüknél fogva kockázatot és bizonytalanságot rejtenek magukban, mivel olyan jövőbeli eseményekre és körülményekre vonatkoznak, amelyeket nem lehet előre jelezni, és a tényleges fejlemények és eredmények jelentősen eltérhetnek a jövőre vonatkozó kijelentésekben kifejezett vagy feltételezettektől.
Disclaimer! Ez a marketinganyag nem minősül és nem is értelmezhető befektetési tanácsadásnak. A múltra vonatkozó adatok nem jelentenek garanciát a jövőbeli hozamokra. A külföldi pénznemben történő befektetés az ingadozások miatt befolyásolhatja a hozamokat. Minden értékpapírügylet nyereséggel és veszteséggel egyaránt járhat. A jövőre vonatkozó kijelentések feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem biztos, hogy pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változhat. Ezek a kijelentések nem garantálják a jövőbeli teljesítményt. Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. kereskedelmi neve, amelyet a Szlovák Nemzeti Bank szabályoz.
Források:
https://shape.nato.int/news-releases/nato-acquires-aienabled-warfighting-system-
https://finviz.com/news/19884/why-palantir-stock-is-soaring-today



