Italian

 English
 Slovak
 Czech
 Hungarian
 Polish
 Slovenian


Amazon ha chiuso il 2025 con cifre davvero impressionanti. Il fatturato totale di 213,39 miliardi di dollari ha superato le aspettative del mercato, dimostrando chiaramente la forza del suo ecosistema. L'utile netto è aumentato rispetto all'anno precedente, raggiungendo i 21,19 miliardi di dollari, riflettendo la crescente efficienza delle operazioni commerciali. Nonostante un leggero calo dell'utile per azione (EPS), che è stato di 1,95 dollari rispetto ai 1,97 dollari stimati, i motori operativi dell'azienda sono nelle migliori condizioni degli ultimi anni.
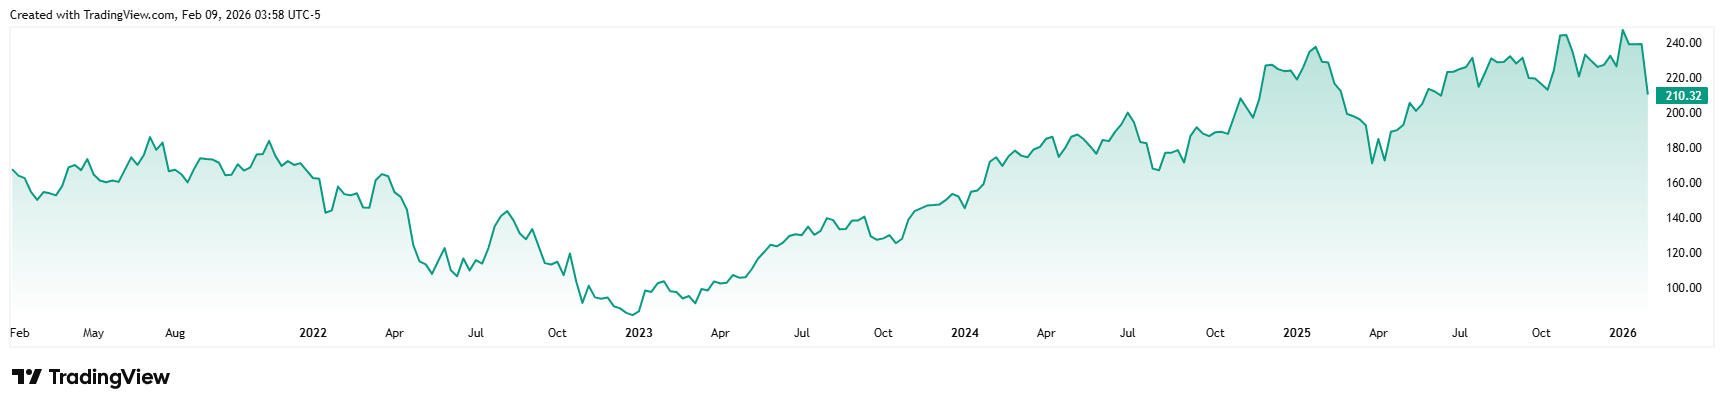
Andamento del prezzo delle azioni Amazon negli ultimi cinque anni
Sinergia tra cloud e pubblicità
La chiave per comprendere l'attuale valore di mercato di Amazon non risiede più esclusivamente nelle vendite di beni di consumo, ma nella combinazione delle sue divisioni tecnologiche, che dimostrano una stabilità e un potenziale di crescita eccezionali. Un ruolo dominante in questo processo è svolto dalla divisione cloud Amazon Web Services (AWS), che ha generato ricavi per 35,58 miliardi di dollari durante il periodo osservato. Con un tasso di crescita su base annua del 24%, ciò rappresenta la più forte accelerazione degli ultimi 13 trimestri, come confermato dalle dichiarazioni del CEO Andy Jassy sulla domanda quasi illimitata di infrastrutture di intelligenza artificiale.
Parallelamente al pilastro tecnologico, anche il segmento della pubblicità digitale sta vivendo uno sviluppo dinamico. Con ricavi superiori a 21 miliardi di dollari e un aumento del 23% su base annua, ha definitivamente rafforzato la posizione di Amazon come terzo attore globale in questo settore, subito dietro ai giganti Alphabet e Meta. Sia per gli investitori che per l'azienda stessa, è fondamentale che questo segmento stia diventando un importante generatore di ricavi ad alto margine che contribuiscono a finanziare un'ulteriore espansione.
Declino del prezzo delle azioni – Perché?
La parte più discussa del rapporto è stata la previsione per il 2026. Amazon ha annunciato piani di investimento per l'astronomica cifra di 200 miliardi di dollari attraverso spese in conto capitale. A titolo di confronto, gli analisti avevano previsto una cifra inferiore di 50 miliardi di dollari. Questi fondi saranno destinati principalmente alla costruzione di data center, allo sviluppo di chip AI proprietari, alla robotica e a una rete satellitare in orbita terrestre bassa. Il mercato ha reagito a questo ingente onere di investimento con un calo del prezzo delle azioni di circa l'8%. Gli investitori sono in definitiva preoccupati che questi fondi non si traducano in profitti abbastanza rapidamente. [1]
Efficienza e ristrutturazione
Un paradosso in mezzo a investimenti così massicci è il continuo sforzo di razionalizzare la struttura aziendale. La scorsa settimana Amazon ha annunciato il licenziamento di altri 16.000 dipendenti, dopo l'ondata di riduzioni del personale avvenuta in ottobre. L'obiettivo è ridurre la burocrazia e liberare risorse per le priorità tecnologiche. Sebbene Amazon impieghi 1,57 milioni di persone in tutto il mondo, la stragrande maggioranza sono addetti alla logistica, mentre i licenziamenti mirano strategicamente ai ruoli amministrativi.
Contesto di mercato
Probabilmente non sorprende che Amazon non sia l'unica in questa corsa agli investimenti. Anche aziende come Alphabet e Meta hanno annunciato aumenti radicali della spesa per le infrastrutture di intelligenza artificiale. Nella battaglia del cloud, tuttavia, Amazon deve affrontare una concorrenza agguerrita: mentre AWS è cresciuta del 24%, Microsoft Azure ha registrato una crescita del 39% e Google Cloud addirittura del 48%.
Per gli investitori
L'attuale calo del prezzo delle azioni Amazon può essere interpretato come una manifestazione del nervosismo a breve termine del mercato riguardo a spese in conto capitale senza precedenti. Ciò che è essenziale è che i fondamentali dell'azienda rimangano eccezionalmente solidi. Il successo della monetizzazione dei servizi cloud e della pubblicità, combinato con il piano di investimenti per il 2026, suggerisce che il management ha identificato l'intelligenza artificiale come un'opportunità esistenziale. In conclusione, si può affermare che se Amazon sarà in grado di capitalizzare in modo efficiente questi investimenti, l'attuale correzione del mercato potrebbe, nel medio termine, apparire come un punto di ingresso strategicamente interessante per costruire una posizione a lungo termine. [2]
* I dati relativi al passato non sono garanzia di rendimenti futuri.
[1,2] Le dichiarazioni previsionali rappresentano ipotesi e aspettative attuali che potrebbero non essere accurate o potrebbero essere basate sull'attuale contesto economico, che è soggetto a cambiamenti. Tali dichiarazioni non garantiscono risultati futuri. Le dichiarazioni previsionali comportano intrinsecamente rischi e incertezze, in quanto si riferiscono a eventi e circostanze futuri che non possono essere previsti, e gli sviluppi e i risultati effettivi potrebbero differire sostanzialmente da quelli espressi o impliciti in qualsiasi dichiarazione previsionale.
Disclaimer! Il presente materiale di marketing non è e non deve essere inteso come una consulenza in materia di investimenti. I dati relativi al passato non sono garanzia di rendimenti futuri. Investire in valute estere può influire sui rendimenti a causa delle fluttuazioni. Tutte le operazioni in titoli possono comportare sia profitti che perdite. Le dichiarazioni previsionali rappresentano ipotesi e aspettative attuali che potrebbero non essere accurate o basate sull'attuale contesto economico, che è soggetto a cambiamenti. Tali dichiarazioni non garantiscono risultati futuri. InvestingFox è un marchio commerciale di CAPITAL MARKETS, o.c.p., a.s., regolamentato dalla Banca Nazionale della Slovacchia.
Fonti:
https://www.cnbc.com/2026/02/05/amazon-amzn-q4-earnings-report-2025.html