Italian

 English
 Slovak
 Czech
 Hungarian
 Polish
 Slovenian


Risultati forti nonostante le sfide
CVS Health ha ottenuto risultati migliori del previsto nel quarto trimestre del 2024, nonostante i problemi in corso nella sua divisione assicurativa. Il fatturato è aumentato di oltre il 4% rispetto all'anno precedente, raggiungendo i 97,71 miliardi di dollari, mentre l'utile per azione (EPS) rettificato è stato di 1,19 dollari. Entrambi gli indicatori hanno superato le previsioni: secondo la CNBC, gli analisti di LSEG si aspettavano un fatturato di 97,19 miliardi di dollari e un EPS di 0,93 dollari. Il principale motore della crescita è stata la divisione assicurativa, che ha registrato un aumento del 23% del fatturato rispetto all'anno precedente, raggiungendo quasi 33 miliardi di dollari, ma ha riportato una perdita operativa di 439 milioni di dollari. Nel 2023, l'utile operativo era stato di oltre 670 milioni di dollari. Il calo è dovuto all'aumento dei costi e alla valutazione del piano assicurativo privato Medicare Advantage. Tuttavia, secondo la CNBC, il direttore finanziario dell'azienda, Thomas Cowhey, si aspettava risultati peggiori di quelli effettivamente registrati. Il fatturato delle 9.000 farmacie dell'azienda negli Stati Uniti è aumentato del 7% rispetto all'anno precedente, raggiungendo i 33,51 miliardi di dollari. Le vendite sono state influenzate dall'aumento delle prescrizioni, dalle pressioni sui rimborsi, dal minor numero di punti vendita e dalla riduzione delle vendite di prodotti come la carta igienica e gli alimentari. La crescita più bassa è stata registrata nel segmento dei servizi sanitari, che ha visto un aumento del fatturato di appena il 4%, superando di poco i 47 miliardi di dollari. Questo segmento comprende la controllata Caremark, che negozia prezzi più bassi per i clienti. La divisione ha prescritto 100 milioni di ricette in meno rispetto all'anno precedente negli ultimi tre mesi del 2024 a causa della perdita di un importante cliente. Tutti e tre i segmenti hanno superato le aspettative degli analisti di StreetAccount.
Previsioni ottimistiche per il 2025
Un altro segnale positivo è stato rappresentato dalle previsioni della società per l'anno in corso. CVS Health prevede che l'EPS rettificato sarà compreso tra 5,75 e 6,00 dollari, il che indica un potenziale miglioramento. L'amministratore delegato David Joyner, che ha assunto la guida dell'azienda nell'ambito di una riorganizzazione manageriale lo scorso autunno, si sta concentrando sul cambiamento, tagliando i costi di 2 miliardi di dollari nei prossimi anni. Un'altra strategia consiste nel migliorare i margini di Medicare Advantage, che alla fine dello scorso anno erano compresi tra il -4,5% e il -5%. L'obiettivo è raggiungere margini del 3%-5%, il che potrebbe essere favorito dalla riduzione del numero di clienti di circa 1 milione e dal miglioramento del rating di Medicare, che aumenterebbe i pagamenti ricevuti dal governo nel 2026.[1]
Il titolo guadagna dopo i risultati
CVS Health ha faticato a raggiungere i risultati trimestrali attesi l'anno scorso e ha persino dovuto abbassare le previsioni annuali per il 2024. Il motivo erano i costi elevati dell'unità assicurativa Medicare, che rappresenta la metà delle spese dell'azienda, e altri problemi. Gli ultimi risultati, uniti alle previsioni positive per il 2025, hanno rassicurato gli investitori e si sono riflessi sull'andamento del titolo. Il 12 febbraio 2025 le azioni hanno aperto le contrattazioni con un rialzo del 10% a 60,59 dollari, per poi aumentare di un altro 10% il giorno successivo. Il 19 febbraio 2025, il prezzo delle azioni era sceso a 65,57 dollari. Dall'inizio di quest'anno, le azioni hanno guadagnato oltre il 46%. Tuttavia, su base annua, CVS ha perso il 15% in borsa e su un periodo di cinque anni è scesa di circa l'8%.*
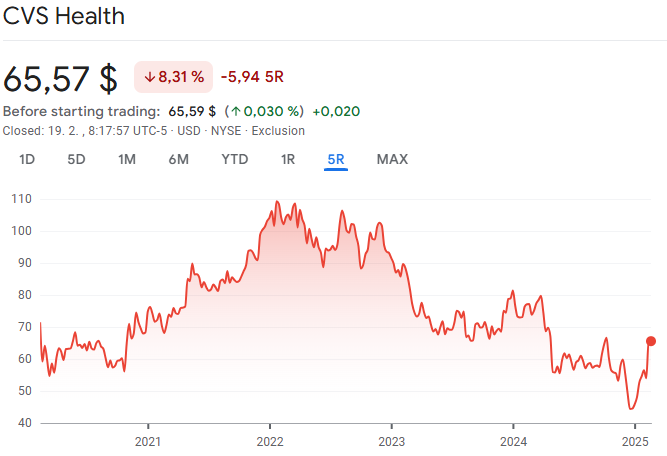
Fonte: Google Finance*
App per migliorare l'accessibilità
CVS Health sta lavorando per rendere l'assistenza sanitaria più conveniente per i suoi clienti. La nuova applicazione mobile di CVS Health è stata progettata per semplificare tutto, dalla gestione delle prescrizioni alla programmazione delle vaccinazioni. L'applicazione migliorata consente agli utenti di gestire le prescrizioni per più membri della famiglia e di snellire le visite in farmacia. CVS sta persino testando un'opzione per sbloccare gli armadietti di sicurezza tramite l'app per facilitare l'accesso a determinati prodotti. Poiché l'intelligenza artificiale è stata integrata in diversi settori, l'azienda l'ha incorporata anche nei suoi servizi. L'obiettivo è migliorare l'esperienza dell'utente e aiutare i clienti a trovare le informazioni e i prodotti di cui hanno bisogno. CVS prevede inoltre di lanciare quest'anno un chatbot alimentato dall'intelligenza artificiale per le farmacie.
Sotto il fuoco delle critiche
CVS si è trovata al centro di un acceso dibattito sul ruolo dei gestori di prestazioni farmaceutiche (PBM). L'amministratore delegato David Joyner ha assunto una posizione ferma nel difendere l'unità Caremark dell'azienda, che opera come PBM. I PBM fungono da intermediari tra i produttori di farmaci, le assicurazioni e le farmacie, negoziando sconti e determinando i rimborsi dei farmaci nell'ambito dei programmi assicurativi. I critici sostengono che i PBM gonfiano artificialmente i prezzi dei farmaci e non trasferiscono i risparmi ai pazienti, ma li tengono per sé. Hanno ottenuto il sostegno di entrambi i partiti politici e dell'attuale Presidente Donald Trump. Durante una discussione sugli utili trimestrali, Joyner ha respinto queste accuse, sostenendo che i PBM sono in realtà una forza trainante per la riduzione dei costi sanitari. Ha invece puntato il dito contro i produttori di farmaci per le loro pratiche monopolistiche. Secondo Joyner, i PBM generano un risparmio annuale di oltre 100 miliardi di dollari per il sistema sanitario statunitense.
Conclusion
CVS Health entra nel 2025 con un piano chiaro per migliorare la stabilità finanziaria e rafforzare i propri servizi. Nonostante le sfide del settore assicurativo, l'azienda mantiene una forte posizione di mercato e innova continuamente i propri servizi per migliorare l'accessibilità alle cure. La risposta positiva degli investitori indica fiducia nella sua strategia e nelle sue prospettive future. Resta da vedere se CVS sarà in grado di attuare efficacemente le misure previste e di sostenere la crescita a lungo termine.
* Le performance passate non sono una garanzia di rendimenti futuri.
[1] Le dichiarazioni previsionali rappresentano ipotesi e aspettative attuali che potrebbero non essere accurate o si basano sull'attuale contesto economico, che potrebbe cambiare. Queste dichiarazioni non garantiscono i risultati futuri. Le dichiarazioni previsionali comportano intrinsecamente rischi e incertezze in quanto si riferiscono a eventi e circostanze future che non possono essere previste, e gli sviluppi e i risultati effettivi potrebbero differire significativamente da quelli espressi o impliciti in qualsiasi dichiarazione previsionale.
Disclaimer! Questo materiale di marketing non è e non deve essere considerato una consulenza sugli investimenti. I dati relativi alle performance passate non sono una garanzia di rendimenti futuri. L'investimento in valute estere può influire sui rendimenti a causa delle fluttuazioni. Tutte le operazioni in titoli possono comportare sia guadagni che perdite. Le dichiarazioni previsionali rappresentano ipotesi e aspettative attuali che potrebbero non essere accurate o che si basano sull'attuale contesto economico, che potrebbe cambiare. Queste dichiarazioni non garantiscono i risultati futuri. InvestingFox è un nome commerciale di CAPITAL MARKETS, o.c.p., a.s., regolamentata dalla Banca Nazionale Slovacca.
Fonti:
https://www.cnbc.com/2025/02/12/cvs-health-cvs-earnings-q4-2024.html
https://finance.yahoo.com/news/cvs-reaps-benefits-improved-pharmacy-141427134.html