Torna al blog

TSMC supera le aspettative ma deve affrontare sfide geopolitiche: E il prezzo delle azioni?

Taiwan Semiconductor Manufacturing Company (TSMC), il produttore di chip taiwanese, è entrato nel 2025 con una forza fondamentale significativa. Questa affermazione è supportata principalmente dai risultati del primo trimestre, che hanno superato le aspettative, anche se in seguito il prezzo delle azioni è leggermente diminuito. Il motivo? I noti rischi geopolitici legati alla politica commerciale degli Stati Uniti. Tuttavia, riteniamo che sia fondamentale considerare il contesto più ampio, che naturalmente analizzeremo.

TSMC supera le aspettative ma deve affrontare sfide geopolitiche: E il prezzo delle azioni?

Risultati finanziari da record

In termini numerici, TSMC ha registrato un fatturato di 839,25 miliardi di TWD, che rappresenta una crescita del 41,6% su base annua. Questa cifra significa un superamento relativamente agevole del consenso degli analisti, che avevano previsto un fatturato di 835,13 miliardi di TWD. Naturalmente si tratta di un cambiamento significativo, ma ancora più impressionante è stato l'utile netto. Ha raggiunto i 361,56 miliardi di TWD, con un aumento del 60,3% rispetto all'anno precedente, superando ancora una volta le aspettative degli analisti che si aspettavano 354,14 miliardi di TWD.

Questi record sono stati in gran parte trainati dai ricavi della divisione wafer, con un contributo importante delle tecnologie di produzione a livello 7nm e inferiore. In poche parole, tutto ciò indica una domanda sostenuta per i chip più avanzati utilizzati nell'intelligenza artificiale (AI), nei data center, negli smartphone e in altri dispositivi ad alta tecnologia.

Andamento del prezzo delle azioni

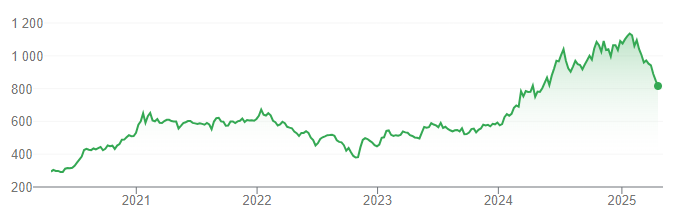
La storia dell'andamento del prezzo delle azioni, tuttavia, riflette un quadro un po' più contrastato. Poco dopo la pubblicazione dei dati trimestrali, il 17 aprile 2025, abbiamo osservato un leggero calo di circa l'1%. Il 22 aprile 2025, la perdita si è aggravata fino a 816 TWD, con un calo graduale del 23% dall'inizio del 2025.* Tuttavia, questo fa parte di una tendenza più ampia di correzione dei prezzi sui mercati dei capitali, quindi questi ribassi possono essere visti più come un'opportunità per acquistare aziende fondamentalmente forti.[1]
 

Obrázok1

Fonte: Google Finance*

Tariffe e restrizioni all'esportazione di Trump

Come accennato in precedenza, la sfida principale che TSMC deve attualmente affrontare è la politica commerciale di Donald Trump. L'aliquota tariffaria di base del 10% potrebbe influire direttamente sull'esportazione di chip negli Stati Uniti, ma questo è ancora lo scenario migliore. Se non si raggiunge un accordo reciproco tra USA e Taiwan entro il termine stabilito di 90 giorni, la tariffa potrebbe salire al 32%, logicamente ancora più rischiosa dal punto di vista finanziario per TSMC.[2]

Oltre alle tariffe, si parla anche di espandere le cosiddette regole di diffusione dell'intelligenza artificiale, volte a limitare l'esportazione di chip avanzati verso aziende come Nvidia e AMD, che sono i maggiori clienti di TSMC. Queste regole creano quindi ulteriori pressioni sull'azienda e sui suoi partner per rispondere in modo rapido e, soprattutto, efficiente.

TSMC e gli investimenti negli USA

Secondo le informazioni attuali, la risposta principale ai rischi menzionati nella produzione è il rafforzamento della presenza negli USA. L'azienda ha annunciato un nuovo impegno di investimento di 100 miliardi di dollari, portando il valore totale dei suoi progetti statunitensi a 165 miliardi di dollari. In particolare, si tratta di costruire tre fabbriche in Arizona per garantire una produzione stabile di chip per il mercato statunitense al di fuori del territorio taiwanese.

Queste iniziative fanno anche parte di un più ampio ecosistema di investimenti nell'intelligenza artificiale, in cui si prevede di investire fino a 500 miliardi di dollari in infrastrutture per l'IA, con TSMC come uno dei principali partner produttivi.

Potenziale a lungo termine, fluttuazioni a breve termine

Dal punto di vista degli investitori, TSMC rappresenta un'azienda fondamentalmente forte con una posizione dominante nella catena di fornitura globale di chip avanzati. I risultati finanziari dimostrano l'eccellenza tecnologica e la solidità finanziaria, mentre il prezzo delle azioni rimane a livelli molto interessanti per i nuovi investitori o per coloro che cercano di rafforzare le loro posizioni esistenti.[3]


* I dati passati non sono una garanzia di rendimenti futuri.

[1,2,3] Le dichiarazioni previsionali sono ipotesi e aspettative attuali che potrebbero non essere accurate o che si basano sull'ambiente economico attuale, che potrebbe cambiare. Queste dichiarazioni non garantiscono i risultati futuri. Le dichiarazioni previsionali, per loro natura, comportano rischi e incertezze in quanto si riferiscono a eventi e circostanze future che non possono essere previste e gli sviluppi e i risultati effettivi possono differire materialmente da quelli espressi o impliciti in qualsiasi dichiarazione previsionale.   

Disclaimer! Questo materiale di marketing non è e non deve essere interpretato come consulenza sugli investimenti. I dati sulle performance passate non sono una garanzia di rendimenti futuri. Gli investimenti in valuta estera possono influenzare i rendimenti a causa delle fluttuazioni. Tutte le operazioni in titoli possono comportare sia guadagni che perdite. Le dichiarazioni previsionali rappresentano ipotesi e aspettative attuali che potrebbero non essere accurate o che si basano sull'attuale contesto economico, che potrebbe cambiare. Tali affermazioni non costituiscono una garanzia di performance futura. InvestingFox è un marchio di CAPITAL MARKETS, o.c.p., a.s. regolata dalla Banca Nazionale Slovacca.

Fonti:

https://www.cnbc.com/2025/04/17/tsmc-first-quarter-profit-tops-estimates-rising-60percent-as-trump-trade-policy-threatens-growth-.html

https://investor.tsmc.com/english/encrypt/files/encrypt_file/reports/2025-04/ae894c20458e4885df6919511660de815cc6cf71/FS.pdf

https://investor.tsmc.com/english/encrypt/files/encrypt_file/reports/2025-04/8e7d27fd8fb010c689d221dc3b8450095bbfc7e2/1Q25ManagementReport.pdf


InvestingFox è un marchio commerciale della società CAPITAL MARKETS, o.c.p., a.s., con sede in Slávičie údolie 106, Bratislava - quartiere Staré Mesto 811 02. La società è iscritta nel Registro delle Imprese del Tribunale Municipale di Bratislava III, sezione: Sa, numero di iscrizione: 4295/B, numero di identificazione: 36 853 054, partita IVA: 2022505419.

CAPITAL MARKETS, o.c.p., a.s. è un operatore di mercato dei valori mobiliari ai sensi dell’art. 55, comma 1, della legge n. 566/2001 Z. z. sui valori mobiliari e sui servizi di investimento e sulla modifica e integrazione di alcune leggi, come successivamente modificata (di seguito denominata “legge sui valori mobiliari”). Il 30.10.2007, con decisione della Banca Nazionale della Slovacchia n. OPK-2297/2007 -PLP l'autorizzazione a fornire servizi di investimento ai sensi dell'art. 54, comma 2, in combinato disposto con l'art. 59, commi 2 e 3, della legge sui titoli, che è stata estesa, in conformità con le disposizioni della legge sui titoli, con decisione n. OPK-1830/2008-PLP del 21.04.2008, con la decisione n. OPK-11601-1/2008 del 28 gennaio 2009, con la decisione n. ODT-5059-3/2012 del 23 luglio 2012 e con la decisione n. ODT-9332/2014-1 del 21 ottobre 2014.

Leggere nel seguito

Lamb Weston sorprende il mercato azionario: gli utili calano del 55%, le azioni salgono del 7,5%

Lamb Weston sorprende il mercato azionario: gli utili calano del 55%, le azioni salgono del 7,5%

Il 6 ottobre 2026, Lamb Weston, produttore di patatine fritte surgelate, ha annunciato i propri risultati, rivelando una notevole discrepanza tra gli utili dichiarati e la reazione del mercato azionario. L’utile netto è crollato del 55% su base annua, eppure gli investitori hanno reagito acquistando azioni. L’azienda ha superato le aspettative e ha rivisto al rialzo le previsioni per l’intero anno. La crescita delle vendite in Nord America e le misure di riduzione dei costi suggeriscono che i cambiamenti nelle operazioni aziendali stiano iniziando a dare i loro frutti. Resta tuttavia da vedere se questi progressi saranno sufficienti a risolvere i problemi all’estero. [1]

TD SYNNEX ha superato di gran lunga le aspettative: il fatturato è balzato del 38%, ma le azioni hanno registrato un calo dopo la pubblicazione dei risultati finanziari

TD SYNNEX ha superato di gran lunga le aspettative: il fatturato è balzato del 38%, ma le azioni hanno registrato un calo dopo la pubblicazione dei risultati finanziari

TD SYNNEX ha pubblicato risultati che, a prima vista, appaiono molto solidi e confermano che l’azienda sta beneficiando della crescente domanda di infrastrutture tecnologiche. A un’analisi più approfondita, tuttavia, il quadro non è del tutto chiaro. Dietro i dati record si nasconde una combinazione di rapida espansione, margini variabili e significative fluttuazioni del flusso di cassa, che gli investitori hanno iniziato a considerare con molta maggiore attenzione rispetto alla sola crescita dei ricavi. È proprio la differenza tra ciò che mostra il conto economico e ciò che sta accadendo sotto la superficie a rendere l’ultimo trimestre di TD SYNNEX una storia molto più interessante di quanto suggerirebbero i soli dati principali.

AutoZone sorprende Wall Street con i suoi risultati: l'utile per azione balza del 15%, ma il calo delle vendite rivela le difficoltà dei clienti

AutoZone sorprende Wall Street con i suoi risultati: l'utile per azione balza del 15%, ma il calo delle vendite rivela le difficoltà dei clienti

AutoZone ha chiuso l'anno fiscale 2026 con risultati che a prima vista sembrano molto positivi. Nel quarto trimestre il fatturato è aumentato del 5,6% su base annua, attestandosi a 6,59 miliardi di dollari; l’utile netto è salito a 931,6 milioni di dollari e l’utile per azione ha raggiunto i 56,05 dollari, circa il 15% in più rispetto a un anno fa e al di sopra delle aspettative di Wall Street. A un’analisi più approfondita, tuttavia, emerge una certa debolezza. La crescita delle vendite comparabili è stata inferiore alle previsioni e gli appassionati americani del fai-da-te automobilistico continuano a limitare i propri acquisti.1

Oracle acquista slancio nel settore dell’IA: i ricavi dal cloud crescono del 121%, il volume degli ordini contrattualizzati raggiunge i 664 miliardi di dollari

Oracle acquista slancio nel settore dell’IA: i ricavi dal cloud crescono del 121%, il volume degli ordini contrattualizzati raggiunge i 664 miliardi di dollari

Oracle ha dato il via al nuovo anno fiscale con risultati che hanno confermato ancora una volta come la sua trasformazione verso il cloud e l’intelligenza artificiale stia acquisendo slancio. L’azienda ha superato le aspettative del mercato e ha dimostrato una significativa accelerazione nei settori in cui ha concentrato la maggior parte dei propri investimenti negli ultimi anni. Dietro questi dati positivi, tuttavia, si cela una questione che assumerà sempre maggiore importanza per gli investitori. Oracle sta crescendo rapidamente, ma il percorso verso un’ulteriore espansione sarà estremamente costoso. [1]