Italian

 English
 Slovak
 Czech
 Hungarian
 Polish
 Slovenian


I risultati superano le aspettative di Wall Street
Il fatturato totale di Oracle ha raggiunto i 19,3 miliardi di dollari, con un aumento del 30% su base annua, mentre gli analisti, secondo i dati LSEG, si aspettavano circa 19,14 miliardi di dollari. L’utile per azione rettificato ha raggiunto 1,92 dollari, rispetto alle previsioni di 1,74 dollari. Una forte crescita è stata evidente anche a livello operativo, con l’utile operativo GAAP in aumento del 57% a 6,7 miliardi di dollari e l’utile netto attribuibile agli azionisti ordinari in crescita del 60% a 4,7 miliardi di dollari.
Allo stesso tempo, tuttavia, i risultati mostrano quanto rapidamente stia cambiando la struttura stessa di Oracle. Il settore cloud ha generato ricavi per 11,6 miliardi di dollari, rappresentando circa il 60% dei ricavi totali dell’azienda. Al contrario, i ricavi del software sono scesi del 3% a 5,5 miliardi di dollari, un calo che Oracle attribuisce al continuo passaggio dei clienti dalle tradizionali soluzioni on-premise al cloud. I ricavi dell’hardware sono aumentati del 15% a 774 milioni di dollari, mentre quelli dei servizi hanno registrato un incremento del 5% a 1,4 miliardi di dollari. L’azienda si sta quindi allontanando sempre più dall’immagine di un tradizionale fornitore di software, con una crescita trainata principalmente dall’infrastruttura cloud.1
L’infrastruttura cloud sta diventando il principale motore di crescita
Il dato più sorprendente del trimestre è stata la crescita del segmento Oracle Cloud Infrastructure. Il suo fatturato è balzato del 121% su base annua, raggiungendo i 7,4 miliardi di dollari. Le applicazioni cloud hanno registrato una crescita significativamente più lenta, pari al 10%, attestandosi a 4,2 miliardi di dollari. Questa differenza mostra chiaramente dove risiede oggi la principale fonte di espansione di Oracle. L’azienda sta beneficiando del forte aumento della domanda di capacità di calcolo necessaria per addestrare ed eseguire modelli di intelligenza artificiale.1
Nel corso del trimestre, Oracle ha inoltre aggiunto altri 850 megawatt di capacità dei data center. Dalla fine del trimestre precedente, ha fornito ai propri clienti del cloud per l’IA oltre 300.000 unità di elaborazione grafica (GPU) e ha quasi triplicato la capacità erogata rispetto al quarto trimestre dell’anno fiscale 2026. Ciò è particolarmente importante perché, secondo l’azienda, la domanda di servizi cloud per l’IA continua a crescere più rapidamente dell’offerta disponibile. Oracle non sta quindi affrontando attualmente una carenza di clienti, ma piuttosto la sfida di costruire abbastanza rapidamente infrastrutture sufficienti a servirli.1
I 664 miliardi di dollari di ordini contrattualizzati aggiungono un’altra dimensione alla crescita
Gli obblighi contrattuali residui di Oracle hanno attirato ancora più attenzione rispetto al fatturato stesso. L’RPO ha raggiunto il record di 664 miliardi di dollari, con un aumento su base annua di 209 miliardi di dollari. Solo nel primo trimestre, l’azienda ha siglato nuovi contratti per servizi cloud di intelligenza artificiale per un valore superiore a 30 miliardi di dollari. Il valore dell’RPO è importante per gli investitori perché rappresenta servizi già contrattualizzati ma che saranno convertiti in fatturato solo gradualmente.1
Oracle prevede che circa la metà dell’attuale portafoglio ordini sarà convertita in fatturato nei prossimi 36 mesi. La cifra di 664 miliardi di dollari ha inoltre superato in modo significativo le stime degli analisti, pari a circa 639,9 miliardi di dollari. Anche la struttura dei nuovi contratti è importante. Una parte consistente prevede pagamenti anticipati da parte dei clienti o hardware finanziato dagli stessi clienti, pertanto Oracle sostiene che i nuovi ordini non richiedano un ulteriore aumento del capitale pianificato. Ciò potrebbe rivelarsi cruciale, poiché l’azienda deve convertire il volume crescente di ordini contrattualizzati in ricavi senza esercitare una pressione equivalente sul proprio bilancio. [2]
L’espansione nell’IA ha un costo elevato
Tuttavia, la forte crescita del cloud comporta investimenti eccezionalmente elevati. Le spese in conto capitale di Oracle hanno raggiunto circa 28,5 miliardi di dollari nel primo trimestre. L’azienda ha generato un flusso di cassa operativo di 23 miliardi di dollari, con un aumento del 184% su base annua; tuttavia, al netto degli investimenti, il flusso di cassa libero è rimasto in rosso di circa 5,4 miliardi di dollari. Ciononostante, il risultato è stato migliore di quanto Wall Street si aspettasse, poiché gli analisti avevano previsto un flusso di cassa libero negativo pari a circa 9,6 miliardi di dollari.12
Gli stessi clienti si stanno facendo carico di parte dell’onere finanziario. Delle spese in conto capitale del primo trimestre, circa 11,36 miliardi di dollari sono stati coperti da pagamenti anticipati da parte dei clienti. Oracle continua inoltre a prevedere spese in conto capitale annuali comprese tra i 90 e i 95 miliardi di dollari e ha completato un’emissione azionaria da 20 miliardi di dollari nel corso del trimestre. L’azienda prevede di raccogliere un totale di circa 40 miliardi di dollari tramite debito e capitale proprio durante l’anno fiscale in corso. Il metodo di finanziamento dell’ulteriore espansione rimane una delle questioni chiave che gli investitori stanno osservando in Oracle.1
Il mercato vuole vedere non solo crescita, ma anche rendimenti in contanti
Il management ritiene attualmente che il forte slancio continuerà. Per il secondo trimestre, prevede una crescita del fatturato totale in dollari statunitensi compresa tra il 30% e il 34% e una crescita dei ricavi del cloud compresa tra il 65% e il 71%. L’utile per azione rettificato dovrebbe attestarsi tra 1,85 e 1,93 dollari. Per l’intero anno fiscale 2027, Oracle prevede ricavi pari ad almeno 90 miliardi di dollari e ha rivisto al rialzo le previsioni sull’utile per azione rettificato da 8,05 a 8,10 dollari.1 [3]
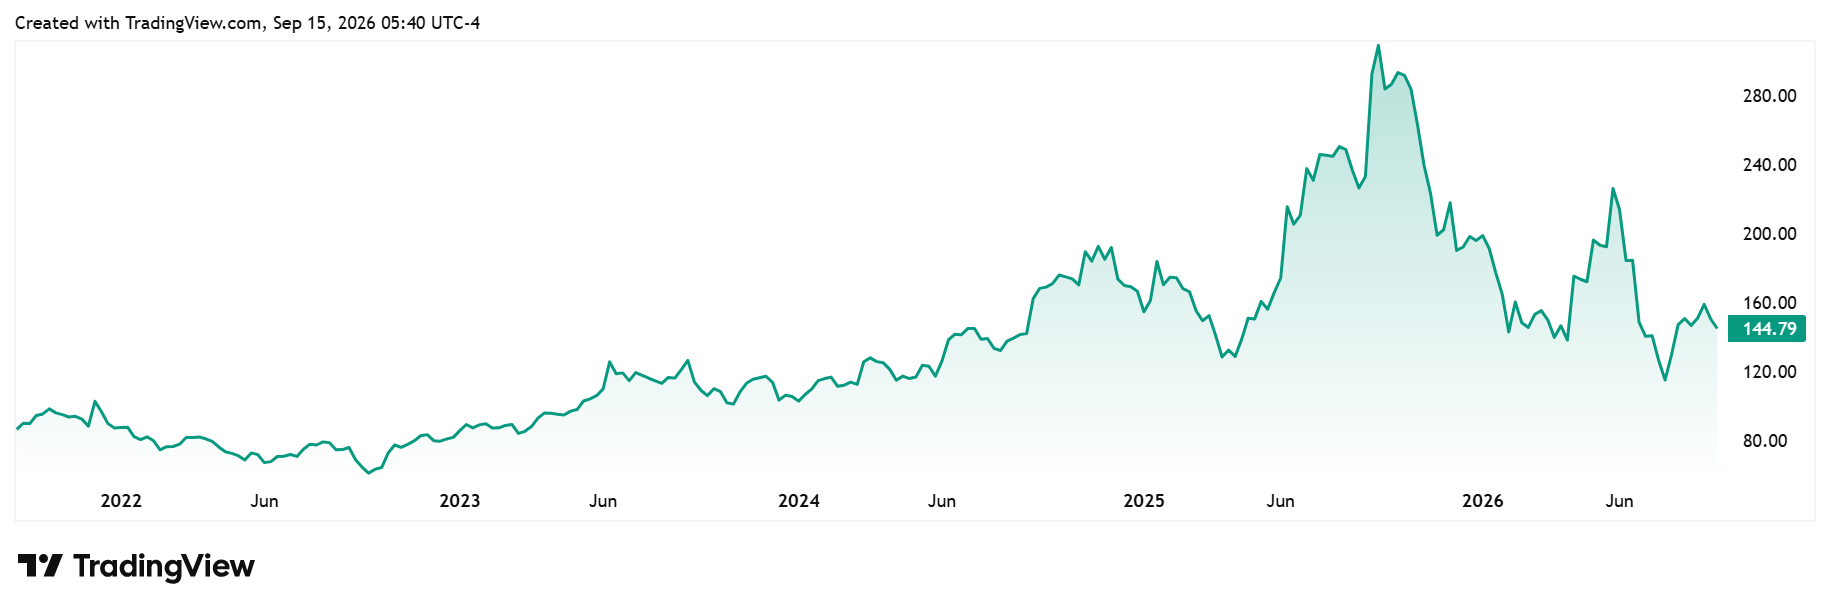
Andamento del prezzo delle azioni Oracle negli ultimi cinque anni*
Tuttavia, la reazione del mercato azionario ha dimostrato che la crescita da sola non è più sufficiente per gli investitori. Il titolo Oracle ha inizialmente registrato un rialzo di circa il 4% nelle contrattazioni after-hour a seguito della pubblicazione dei risultati finanziari, per poi salire fino al 7,8% in più durante la sessione di negoziazione successiva. In seguito, però, ha perso quei guadagni e ha chiuso la giornata in ribasso di circa il 2%.* Il mercato ha quindi riconosciuto il volume record degli ordini contrattualizzati, la crescita del cloud e il miglioramento del flusso di cassa, ma è rimasto cauto a causa degli elevati investimenti in conto capitale, dei costi di finanziamento in aumento e dell’incertezza che circonda la redditività a lungo termine dei data center. I prossimi trimestri mostreranno quindi se Oracle sarà in grado di convertire i suoi 664 miliardi di dollari di ordini contrattualizzati in ricavi con sufficiente rapidità affinché il settore cloud in crescita possa iniziare gradualmente a finanziare la propria espansione. Questo determinerà in ultima analisi se l’attuale boom dell’intelligenza artificiale si tradurrà in un maggiore valore a lungo termine per gli azionisti.13 [4]
[1,2,3,4] Le dichiarazioni previsionali si basano su ipotesi e aspettative attuali, che potrebbero rivelarsi inesatte, oppure sull’attuale contesto economico, soggetto a cambiamenti. Tali dichiarazioni non costituiscono garanzie di risultati futuri. Esse comportano rischi e altre incertezze difficili da prevedere. I risultati effettivi potrebbero differire sostanzialmente da quelli espressi o impliciti in qualsiasi dichiarazione previsionale.
* I rendimenti passati non sono garanzia di rendimenti futuri.