
 Italian

 English
 Slovak
 Czech
 Hungarian
 Polish
 Slovenian


Il fatturato consolidato dell’azienda ha raggiunto i 5,59 miliardi di dollari, rispetto ai 3,65 miliardi di dollari di un anno fa, con una crescita superiore al 50%. Tuttavia, questo confronto è influenzato in modo significativo da Foot Locker, che non faceva ancora parte del gruppo nello stesso trimestre dell’anno scorso. Il quadro degli utili è risultato molto più debole. L’utile netto è sceso da 381 milioni di dollari a 315 milioni di dollari, mentre l’utile per azione è diminuito da 4,71 dollari a 3,50 dollari. Su base rettificata, l’utile per azione è sceso da 4,38 dollari a 3,53 dollari. Nel frattempo, il margine operativo rettificato è crollato dal 13,0% all’8,1%, indicando che la crescita dimensionale del gruppo non ha ancora portato a un corrispondente aumento della redditività.[1]
La buona notizia è che l’attività originaria di DICK’S rimane in ottima forma. Il suo fatturato ha raggiunto circa 3,85 miliardi di dollari e le vendite comparabili sono aumentate del 4,9%, con un incremento sia del numero di transazioni che del valore medio d’acquisto. L’azienda ha inoltre beneficiato della forte domanda legata ai Mondiali. L’utile di segmento relativo all’attività principale di DICK’S ha raggiunto i 485 milioni di dollari, rispetto ai 475 milioni di dollari di un anno fa. I risultati dimostrano quindi che l’attività principale dell’azienda continua a registrare ottimi risultati. Il problema risiede quasi interamente nell’altra parte del gruppo.1
Foot Locker è diventato il problema principale
Foot Locker ha registrato un fatturato trimestrale di circa 1,74 miliardi di dollari, ma le vendite comparabili sono diminuite del 3,6% e il segmento ha chiuso il trimestre con una perdita operativa di quasi 32 milioni di dollari. Il management attribuisce questi dati deludenti alle difficili condizioni del mercato delle calzature sportive. Foot Locker dipende in misura maggiore dai modelli tradizionali di sneakers, dai prodotti retrò e dal successo dei lanci di prodotti di grande rilievo. Nel corso del trimestre questi lanci sono stati meno numerosi e, secondo il CEO Ed Stack, hanno inoltre registrato risultati inferiori alle aspettative sia dell’azienda che del settore stesso. L’aumento dei livelli delle scorte ha quindi costretto sia i marchi che i rivenditori a ridurre i prezzi in modo più aggressivo.1[2]
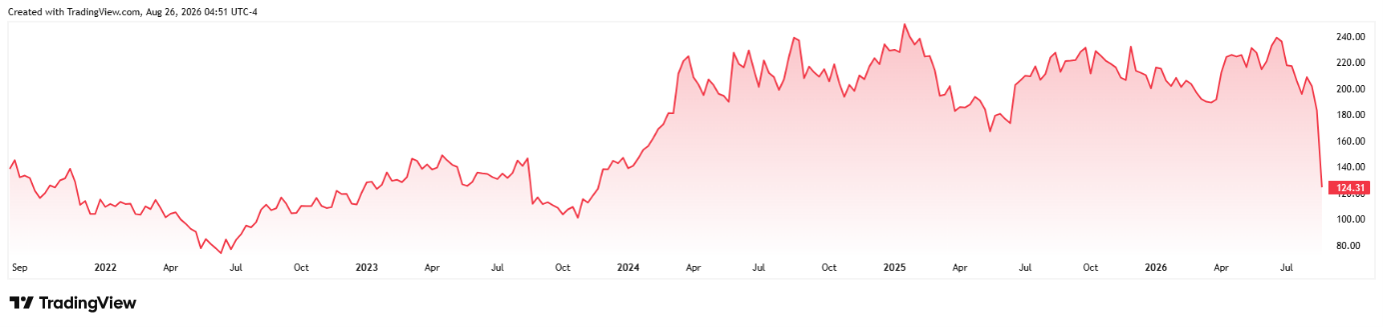
Andamento del prezzo delle azioni di Dick’s Sporting Goods negli ultimi cinque anni*
Si tratta di una svolta sfavorevole per un’acquisizione su cui il management riponeva grandi aspettative. DICK’S ha completato l’acquisto di Foot Locker nel settembre 2025 per un corrispettivo totale di circa 2,5 miliardi di dollari. All’epoca, la società prevedeva sinergie di costo comprese tra 100 e 125 milioni di dollari e un impatto positivo dell’operazione sull’utile per azione già a partire dall’anno fiscale 2026. Ancora a maggio, la dirigenza aveva previsto che Foot Locker avrebbe generato un utile di segmento compreso tra 110 e 150 milioni di dollari quest’anno. Alla luce degli ultimi risultati, ora si prevede una perdita compresa tra 40 e 80 milioni di dollari. La differenza tra i valori medi di questi due intervalli ammonta a circa 190 milioni di dollari in soli tre mesi.1 [1]
Il mercato delle sneakers sta attraversando una dolorosa trasformazione
Allo stesso tempo, i problemi di Foot Locker non sono solo il risultato di una scarsa integrazione. La domanda dei consumatori nel mercato delle calzature sportive sta cambiando. Secondo il management, i modelli tradizionali e lifestyle non attraggono più i clienti come in passato, mentre i nuovi prodotti incentrati su prestazioni, salute e benessere stanno ottenendo risultati migliori. Con l’aumento della spesa delle famiglie per generi alimentari ed energia, i consumatori americani stanno inoltre diventando più cauti riguardo agli acquisti non essenziali. Per Foot Locker, questa combinazione è particolarmente sfavorevole, poiché il suo modello di business dipende fortemente dai grandi marchi, dal lancio di nuovi prodotti e dall’affluenza nei centri commerciali.12
I risultati di DICK’S hanno quindi influito anche su altre aziende del settore. Il titolo Nike ha registrato un calo di circa il 3,3% in seguito all’annuncio. In precedenza, anche il rivenditore britannico JD Sports aveva rivisto al ribasso le proprie previsioni sugli utili a seguito di vendite più deboli in Nord America. Gli investitori non hanno quindi considerato i risultati di DICK’S come un semplice problema isolato di una singola azienda. La debolezza di Foot Locker ha sollevato una questione più ampia: dopo anni di forte interesse per le sneakers, il comportamento dei consumatori sta iniziando a cambiare e alcuni dei principali marchi sportivi hanno forse un eccesso di scorte sul mercato di prodotti che i clienti non desiderano più con la stessa intensità?12
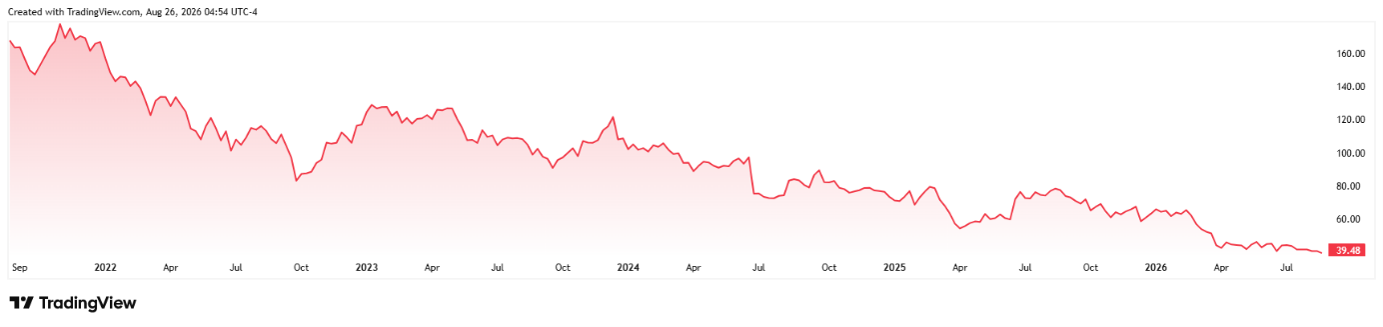
Andamento del prezzo delle azioni Nike negli ultimi cinque anni*
Le prospettive si sono deteriorate drasticamente negli ultimi tre mesi
La delusione maggiore per gli investitori non è stata il trimestre in sé, ma le previsioni dell’azienda per il resto dell’anno. DICK’S ha rivisto al ribasso le previsioni di fatturato per l’intero anno, portandole da una forbice precedente compresa tra 22,1 e 22,4 miliardi di dollari a una compresa tra 21,9 e 22,2 miliardi di dollari. Le prospettive sugli utili hanno subito un peggioramento ancora più significativo. L’utile per azione rettificato dovrebbe ora attestarsi solo tra gli 11 e i 12 dollari, mentre ancora a maggio l’azienda aveva previsto una cifra compresa tra 13,50 e 14,50 dollari. Il valore medio della nuova fascia è quindi inferiore di circa il 18% rispetto alla stima precedente. È proprio questo brusco cambiamento nelle aspettative a spiegare perché il mercato abbia reagito in modo molto più severo di quanto non faccia di solito quando le previsioni trimestrali non vengono raggiunte.2 [2]
La differenza tra le due società è evidente anche nelle loro previsioni per l’intero anno. DICK’S continua a prevedere una crescita delle vendite comparabili compresa tra il 2,5% e il 4,0% per il proprio core business, mentre Foot Locker prevede ora un calo del 2% o una stagnazione. Si prevede che l’utile di segmento di DICK’S raggiunga da 1,54 a 1,60 miliardi di dollari, mentre Foot Locker dovrebbe registrare una perdita compresa tra 40 e 80 milioni di dollari. Inoltre, l’azienda sta portando avanti un’ampia ristrutturazione delle attività acquisite. I costi associati all’ottimizzazione delle scorte, alla chiusura dei negozi con prestazioni insufficienti e ad altri cambiamenti hanno già raggiunto circa 516 milioni di dollari e potrebbero arrivare fino a 750 milioni di dollari.1 [3]
Il successo dell’intera acquisizione è ora in bilico
DICK’S ha acquisito Foot Locker per trasformare il rivenditore americano di articoli sportivi in un attore globale con una posizione molto più forte nel mercato delle sneakers e migliori relazioni con i marchi leader a livello mondiale. Il gruppo gestisce attualmente 3.104 punti vendita, di cui 2.478 solo per il business Foot Locker, compresi i negozi in licenza. Tuttavia, DICK’S ha chiuso 110 negozi Foot Locker e di marchi affiliati durante la prima metà dell’anno, con decine di essi identificati come attività improduttive. Il management deve quindi modernizzare i negozi, adeguare il mix di prodotti, ridurre le scorte e ripristinare la crescita, senza che costi aggiuntivi comprimano ulteriormente la redditività del gruppo.1
La situazione finanziaria di DICK’S rimane gestibile, ma il margine di errore si è ridotto. Alla fine del trimestre, la società disponeva di 914 milioni di dollari in contanti; il debito a lungo termine e gli obblighi di leasing finanziario ammontavano a circa 1,91 miliardi di dollari; e le scorte sono salite a 5,57 miliardi di dollari. La società continua inoltre a investire, con spese in conto capitale lorde previste pari a circa 1,6 miliardi di dollari per l’intero anno. Per gli investitori, quindi, una domanda sarà decisiva nei prossimi trimestri. Non se l’attività originaria di DICK’S possa crescere – dato che finora ha confermato la propria solidità – ma se il management riesca a risanare i risultati di Foot Locker prima che la redditività più debole e gli elevati costi di trasformazione inizino a erodere in modo permanente il valore dell’intero gruppo. La risposta a questa domanda determinerà se lo storico crollo del titolo sia stato una reazione eccessiva del mercato o il primo serio segnale di allarme di un problema che potrebbe affliggere la società per molti altri anni.1 [4]
[1,2,3,4] Le dichiarazioni previsionali si basano su ipotesi e aspettative attuali, che potrebbero rivelarsi inesatte, oppure sull’attuale contesto economico, soggetto a cambiamenti. Tali dichiarazioni non costituiscono garanzie di rendimenti futuri. Comportano rischi e altre incertezze difficili da prevedere. I risultati effettivi potrebbero differire in modo sostanziale da quelli espressi o impliciti in qualsiasi dichiarazione previsionale.
* I rendimenti passati non sono garanzia di rendimenti futuri.
[1] https://s27.q4cdn.com/812551136/files/doc_financials/2026/Q2/2Q26_DKS_Press-Release.pdf
[2] https://www.reuters.com/business/dicks-sporting-goods-cuts-annual-forecasts-athleticwear-demand-weakens-2026-08-25/



