
 Polish

 English
 Slovak
 Czech
 Hungarian
 Italian
 Slovenian


Skonsolidowane przychody firmy wyniosły 5,59 mld dolarów w porównaniu z 3,65 mld dolarów rok temu, co oznacza wzrost o ponad 50%. Na to porównanie znaczący wpływ ma jednak firma Foot Locker, która w tym samym kwartale ubiegłego roku nie należała jeszcze do grupy. Wyniki finansowe były znacznie słabsze. Zysk netto spadł z 381 mln dolarów do 315 mln dolarów, a zysk na akcję zmniejszył się z 4,71 dolara do 3,50 dolara. W ujęciu skorygowanym zysk na akcję spadł z 4,38 dolara do 3,53 dolara. Tymczasem skorygowana marża operacyjna spadła gwałtownie z 13,0% do 8,1%, co wskazuje, że wzrost wielkości grupy nie przełożył się jeszcze na odpowiedni wzrost rentowności.[1]
Dobrą wiadomością jest to, że pierwotna działalność firmy DICK’S nadal ma się bardzo dobrze. Jej przychody wyniosły około 3,85 mld dolarów, a sprzedaż porównywalna wzrosła o 4,9%, przy czym wzrosła zarówno liczba transakcji, jak i średnia wartość zakupów. Firma skorzystała również na silnym popycie związanym z mistrzostwami świata w piłce nożnej. Zysk segmentowy z podstawowej działalności DICK’S wyniósł 485 mln dolarów, w porównaniu z 475 mln dolarów rok temu. Wyniki te pokazują zatem, że podstawowa działalność firmy nadal radzi sobie bardzo dobrze. Problem leży niemal wyłącznie po drugiej stronie grupy.1
Foot Locker stał się głównym problemem
Foot Locker odnotował kwartalne przychody w wysokości około 1,74 mld dolarów, ale sprzedaż porównywalna spadła o 3,6%, a segment zakończył kwartał ze stratą operacyjną wynoszącą prawie 32 mln dolarów. Kierownictwo przypisuje słabe wyniki trudnym warunkom panującym na rynku obuwia sportowego. Foot Locker w większym stopniu opiera się na tradycyjnych modelach butów sportowych, produktach w stylu retro oraz sukcesie dużych premier produktowych. W tym kwartale było ich mniej, a według prezesa Eda Stacka osiągnęły one również gorsze wyniki niż oczekiwały zarówno firma, jak i sama branża. Rosnące poziomy zapasów zmusiły w konsekwencji zarówno marki, jak i sprzedawców detalicznych do bardziej agresywnego obniżania cen.1[2]
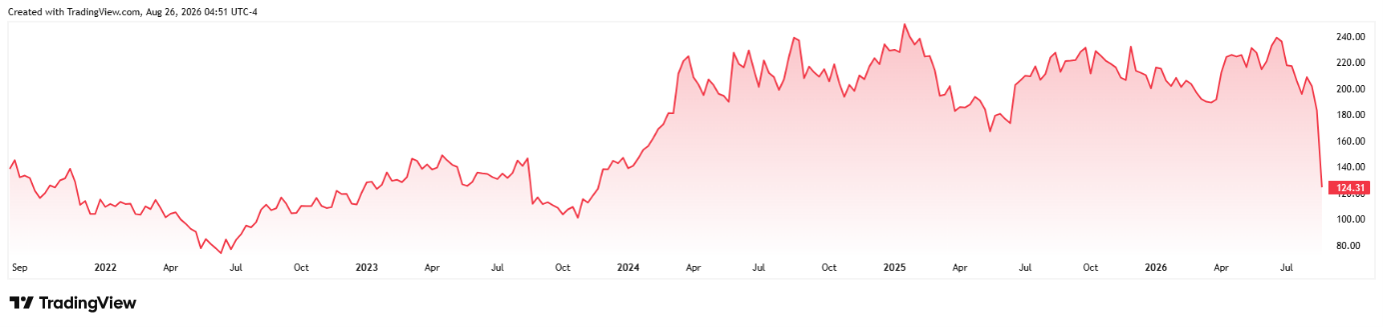
Notowania akcji Dick’s Sporting Goods w ciągu ostatnich pięciu lat*
To niefortunny obrót wydarzeń w przypadku przejęcia, z którym kierownictwo wiązało duże nadzieje. Firma DICK’S sfinalizowała zakup Foot Locker we wrześniu 2025 r. za łączną kwotę około 2,5 mld dolarów. W tamtym czasie firma spodziewała się synergii kosztowych na poziomie od 100 mln do 125 mln dolarów oraz pozytywnego wpływu transakcji na zysk na akcję już w roku obrotowym 2026. Jeszcze w maju kierownictwo prognozowało, że Foot Locker wygeneruje w tym roku zysk segmentowy w wysokości od 110 mln do 150 mln dolarów. W świetle najnowszych wyników firma spodziewa się obecnie straty w wysokości od 40 mln do 80 mln dolarów. Różnica między wartościami środkowymi tych dwóch przedziałów wynosi około 190 mln dolarów w ciągu zaledwie trzech miesięcy.1 [1]
Rynek obuwia sportowego przechodzi bolesną transformację
Jednocześnie problemy Foot Locker nie wynikają wyłącznie ze słabej integracji. Popyt konsumentów na rynku obuwia sportowego ulega zmianie. Według kierownictwa tradycyjne modele i modele lifestyle’owe nie są już tak atrakcyjne dla klientów jak w przeszłości, podczas gdy nowe produkty skupiające się na wydajności, zdrowiu i dobrym samopoczuciu osiągają lepsze wyniki. W związku z wyższymi wydatkami gospodarstw domowych na artykuły spożywcze i energię amerykańscy konsumenci podchodzą również ostrożniej do zakupów, które nie są niezbędne. Dla Foot Lockera ta kombinacja czynników jest szczególnie niekorzystna, ponieważ jego model biznesowy w dużym stopniu opiera się na głównych markach, wprowadzaniu nowych produktów oraz natężeniu ruchu w centrach handlowych.12
Wyniki firmy DICK’S miały zatem wpływ również na inne przedsiębiorstwa z branży. Po ogłoszeniu wyników akcje Nike spadły o około 3,3%. Wcześniej brytyjski detalista JD Sports również obniżył prognozę zysków w związku ze słabszą sprzedażą w Ameryce Północnej. Inwestorzy nie postrzegali zatem wyników firmy DICK’S jako jedynie odosobnionego problemu pojedynczej spółki. Słabe wyniki Foot Locker wywołały szersze pytanie: czy po latach dużego zainteresowania sneakersami zachowania konsumentów zaczynają się zmieniać i czy niektóre duże marki sportowe mają na rynku zbyt duże zapasy produktów, których klienci już nie pragną tak bardzo.12
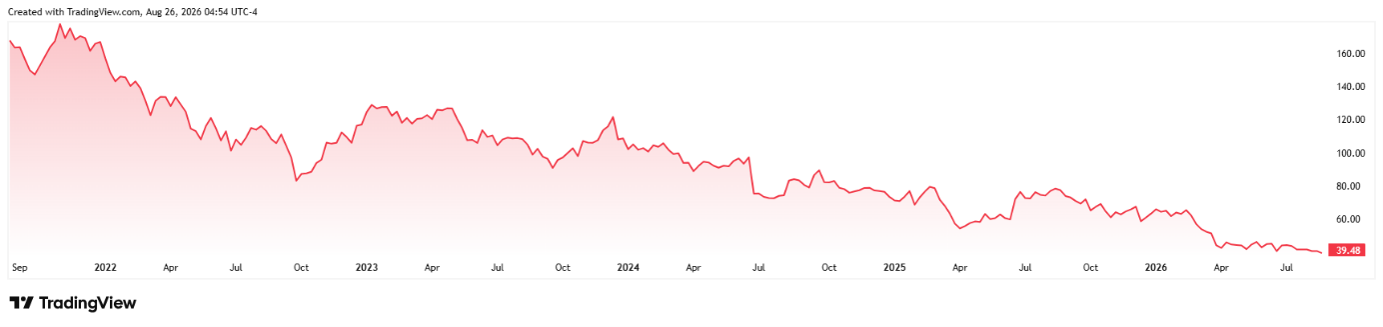
Notowania akcji Nike w ciągu ostatnich pięciu lat*
W ciągu ostatnich trzech miesięcy perspektywy uległy dramatycznemu pogorszeniu
Największym rozczarowaniem dla inwestorów nie był sam kwartał, ale prognozy firmy na pozostałą część roku. Firma DICK’S obniżyła prognozę całorocznych przychodów do 21,9–22,2 mld dolarów z poprzedniego przedziału 22,1–22,4 mld dolarów. Prognoza zysków pogorszyła się jeszcze bardziej. Obecnie oczekuje się, że skorygowany zysk na akcję wyniesie jedynie od 11 do 12 dolarów, podczas gdy jeszcze w maju firma prognozowała od 13,50 do 14,50 dolarów. Środek nowego przedziału jest zatem o około 18% niższy od poprzedniego szacunku. To właśnie ta gwałtowna zmiana oczekiwań wyjaśnia, dlaczego rynek zareagował znacznie ostrzej niż zazwyczaj w przypadku nieosiągnięcia prognoz kwartalnych.2 [2]
Różnica między obiema spółkami jest również widoczna w ich prognozach na cały rok. DICK’S nadal spodziewa się wzrostu sprzedaży porównywalnej w zakresie od 2,5% do 4,0% w swojej podstawowej działalności, podczas gdy Foot Locker przewiduje obecnie spadek o 2% lub stagnację. Oczekuje się, że zysk segmentowy firmy DICK’S wyniesie od 1,54 do 1,60 mld dolarów, podczas gdy firma Foot Locker ma odnotować stratę w wysokości od 40 do 80 mln dolarów. Ponadto firma kontynuuje szeroko zakrojoną restrukturyzację przejętej działalności. Koszty związane z optymalizacją zapasów, zamknięciem nierentownych sklepów i innymi zmianami osiągnęły już około 516 mln dolarów i mogą wynieść łącznie nawet 750 mln dolarów.1 [3]
Teraz stawką jest sukces całej transakcji przejęcia
Firma DICK’S przejęła Foot Locker, aby przekształcić amerykańskiego sprzedawcę detalicznego artykułów sportowych w globalnego gracza o znacznie silniejszej pozycji na rynku obuwia sportowego i lepszych relacjach z wiodącymi światowymi markami. Grupa prowadzi obecnie 3 104 sklepów, z czego sama sieć Foot Locker obejmuje 2 478 placówek, w tym sklepy licencjonowane. Jednak w pierwszej połowie roku firma DICK’S zamknęła 110 sklepów Foot Locker i marek powiązanych, a dziesiątki z nich uznano za nieproduktywne aktywa. Kierownictwo musi zatem jednocześnie zmodernizować sklepy, dostosować asortyment, zmniejszyć zapasy i przywrócić wzrost, nie dopuszczając jednocześnie do tego, by dodatkowe koszty jeszcze bardziej obniżyły rentowność grupy.1
Sytuacja finansowa firmy DICK’S pozostaje pod kontrolą, ale margines błędu uległ zawężeniu. Na koniec kwartału spółka dysponowała 914 mln dolarów w gotówce; długoterminowe zadłużenie i zobowiązania z tytułu leasingu finansowego wyniosły łącznie około 1,91 mld dolarów; a wartość zapasów wzrosła do 5,57 mld dolarów. Spółka nadal inwestuje, a planowane nakłady inwestycyjne brutto na cały rok wynoszą około 1,6 mld dolarów. Dla inwestorów decydujące znaczenie w nadchodzących kwartałach będzie miało zatem jedno pytanie. Nie chodzi o to, czy pierwotna działalność DICK’S może się rozwijać – dotychczas potwierdziła ona swoją siłę – ale o to, czy kierownictwo zdoła poprawić wyniki Foot Locker, zanim słabsza rentowność i wysokie koszty transformacji zaczną trwale obniżać wartość całej grupy. Odpowiedź na to pytanie zadecyduje o tym, czy historyczny spadek kursu akcji był nadmierną reakcją rynku, czy też pierwszym poważnym sygnałem ostrzegawczym wskazującym na problem, który może nękać spółkę jeszcze przez kilka kolejnych lat.1 [4]
[1,2,3,4] Stwierdzenia dotyczące przyszłości opierają się na założeniach i aktualnych oczekiwaniach, które mogą być niedokładne, lub na obecnej sytuacji gospodarczej, która ulega zmianom. Stwierdzenia te nie stanowią gwarancji przyszłych wyników. Wiążą się one z ryzykiem i innymi czynnikami niepewności, które trudno przewidzieć. Rzeczywiste wyniki mogą znacznie różnić się od tych wyrażonych lub sugerowanych w jakichkolwiek stwierdzeniach dotyczących przyszłości.
* Wyniki osiągnięte w przeszłości nie stanowią gwarancji przyszłych zwrotów.
[1] https://s27.q4cdn.com/812551136/files/doc_financials/2026/Q2/2Q26_DKS_Press-Release.pdf
[2] https://www.reuters.com/business/dicks-sporting-goods-cuts-annual-forecasts-athleticwear-demand-weakens-2026-08-25/



