
 Slovak

 English
 Czech
 Hungarian
 Italian
 Polish
 Slovenian


Samotný DICK’S stále rastie
Konsolidované tržby spoločnosti dosiahli 5,59 miliardy USD oproti 3,65 miliardy USD pred rokom, čo predstavuje rast o viac než polovicu. Takéto porovnanie však výrazne ovplyvňuje Foot Locker, ktorý ešte v minuloročnom kvartáli nebol súčasťou skupiny. Ziskový obraz bol oveľa slabší. Čistý zisk klesol z 381 miliónov USD na 315 miliónov USD a zisk na akciu sa znížil zo 4,71 USD na 3,50 USD. Po úpravách klesol zisk na akciu z 4,38 USD na 3,53 USD. Upravená prevádzková marža sa pritom prepadla z 13,0 % na 8,1 %, čo ukazuje, že rast veľkosti skupiny zatiaľ nepriniesol zodpovedajúci rast ziskovosti.[1]
Dobrou správou je, že pôvodný biznis DICK’S zostáva vo veľmi dobrej kondícii. Jeho tržby dosiahli približne 3,85 miliardy USD a porovnateľné tržby vzrástli o 4,9 %, pričom rástol počet transakcií aj priemerná hodnota nákupu. Spoločnosť profitovala aj zo silného záujmu spojeného s futbalovými majstrovstvami sveta. Segmentový zisk pôvodného DICK’S biznisu dosiahol 485 miliónov USD oproti 475 miliónom USD pred rokom. Výsledky teda ukazujú, že jadro spoločnosti stále funguje veľmi dobre. Problém sa nachádza prakticky celý na druhej strane skupiny.1
Foot Locker sa stal hlavným problémom
Foot Locker dosiahol za kvartál tržby približne 1,74 miliardy USD, no porovnateľné tržby klesli o 3,6 % a segment skončil v prevádzkovej strate takmer 32 miliónov USD. Vedenie vysvetľuje slabé čísla náročnou situáciou na trhu športovej obuvi. Foot Locker je výraznejšie závislý od tradičných modelov tenisiek, retro produktov a úspechu veľkých produktových uvedení. Práve tých bolo počas kvartálu menej a podľa výkonného predsedu Eda Stacka zároveň dosahovali slabšie výsledky, ako očakávala firma aj samotné odvetvie. Rastúce zásoby následne prinútili značky aj predajcov agresívnejšie znižovať ceny.1[2]
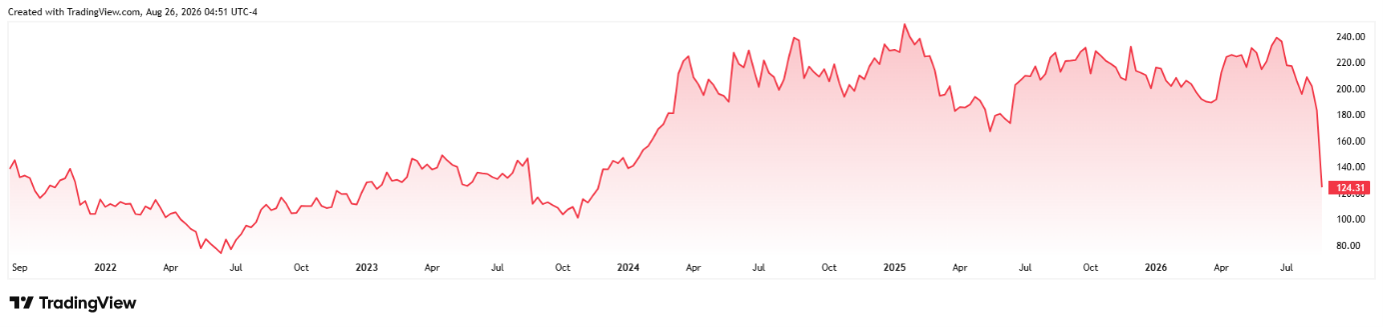
Výkonnosť ceny akcií spoločnosti Dick's Sporting Goods za posledných päť rokov*
To je nepríjemný obrat pri akvizícii, od ktorej malo vedenie veľké očakávania. DICK’S dokončil kúpu Foot Locker v septembri 2025 za celkovú protihodnotu približne 2,5 miliardy USD. Firma vtedy očakávala nákladové synergie vo výške 100 až 125 miliónov USD a pozitívny vplyv transakcie na zisk na akciu už vo fiškálnom roku 2026. Ešte v máji vedenie predpokladalo, že Foot Locker tento rok vytvorí segmentový zisk 110 až 150 miliónov USD. Po najnovších výsledkoch už očakáva stratu 40 až 80 miliónov USD. Rozdiel medzi stredmi týchto dvoch pásiem predstavuje približne 190 miliónov USD len za tri mesiace.1 [1]
Sneaker trh prechádza nepríjemnou zmenou
Problémy Foot Locker zároveň nie sú iba výsledkom zlej integrácie. Spotrebiteľský dopyt v časti trhu športovej obuvi sa mení. Podľa vedenia tradičné a lifestyle modely už zákazníkov neoslovujú tak ako v minulosti, zatiaľ čo lepšie výsledky dosahujú nové produkty zamerané na výkon, zdravie a wellness. Pri vyšších nákladoch domácností na potraviny a energie sú americkí spotrebitelia zároveň opatrnejší pri nákupoch, ktoré nie sú nevyhnutné. Pre Foot Locker je táto kombinácia mimoriadne nepriaznivá, pretože jeho model je silne naviazaný na veľké značky, produktové novinky a návštevnosť obchodných centier.12
Výsledky DICK’S preto zasiahli aj ďalšie firmy v odvetví. Akcie Nike po ich zverejnení oslabili približne o 3,3 %. Už predtým znížil výhľad zisku aj britský predajca JD Sports po slabších tržbách v Severnej Amerike. Investori tak výsledky DICK’S nevnímali iba ako izolovaný problém jednej firmy. Slabosť Foot Locker otvorila širšiu otázku, či sa po rokoch silného záujmu o sneakers nezačína meniť spotrebiteľské správanie a či niektoré veľké športové značky nemajú na trhu príliš veľa zásob produktov, po ktorých už zákazníci netúžia tak intenzívne.12
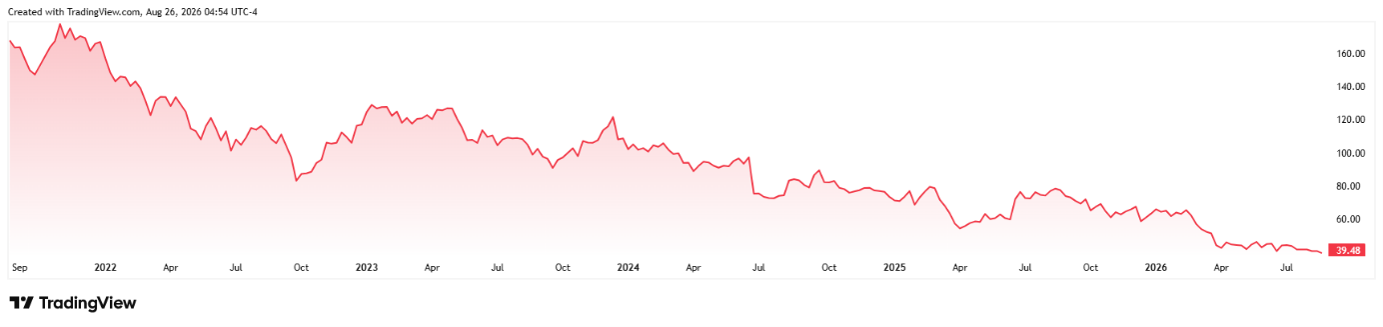
Výkonnosť ceny akcií spoločnosti Nike za posledných päť rokov*
Výhľad sa za tri mesiace dramaticky zhoršil
Najväčším sklamaním pre investorov nebol samotný kvartál, ale to, čo spoločnosť očakáva vo zvyšku roka. DICK’S znížil odhad celoročných tržieb na 21,9 až 22,2 miliardy USD z predchádzajúcich 22,1 až 22,4 miliardy USD. Ešte výraznejšie sa zhoršil výhľad zisku. Upravený zisk na akciu má dosiahnuť iba 11 až 12 USD, zatiaľ čo ešte v máji spoločnosť očakávala 13,50 až 14,50 USD. Stred nového pásma je tak približne o 18 % nižší ako predchádzajúci odhad. Práve takáto prudká zmena očakávaní vysvetľuje, prečo trh reagoval oveľa tvrdšie než pri bežnom nesplnení kvartálnych prognóz.2 [2]
Rozdiel medzi oboma časťami skupiny je viditeľný aj v celoročnom výhľade. DICK’S naďalej očakáva rast porovnateľných tržieb svojho pôvodného biznisu o 2,5 až 4,0 %, no pri Foot Locker už počíta s vývojom od poklesu o 2 % po stagnáciu. Segmentový zisk DICK’S má dosiahnuť 1,54 až 1,60 miliardy USD, kým Foot Locker má skončiť v strate 40 až 80 miliónov USD. Firma navyše pokračuje v rozsiahlej reštrukturalizácii získaného biznisu. Náklady spojené s optimalizáciou zásob, zatváraním slabých predajní a ďalšími zmenami už dosiahli približne 516 miliónov USD a celkovo môžu vystúpiť až na 750 miliónov USD.1 [3]
Teraz sa rozhoduje o úspechu celej akvizície
DICK’S kúpil Foot Locker preto, aby z amerického predajcu športového vybavenia vytvoril globálneho hráča s oveľa silnejšou pozíciou na trhu tenisiek a lepšími vzťahmi s najväčšími svetovými značkami. Skupina dnes prevádzkuje 3 104 predajní, pričom samotný Foot Locker biznis predstavuje 2 478 lokalít vrátane licencovaných obchodov. DICK’S však už počas prvého polroka zatvoril 110 predajní Foot Locker a pridružených značiek, pričom desiatky z nich boli identifikované ako neproduktívne aktíva. Vedenie tak musí súčasne modernizovať predajne, upravovať sortiment, znižovať zásoby a obnovovať rast bez toho, aby ďalšie náklady ešte viac tlačili na ziskovosť skupiny.1
Finančná pozícia DICK’S zostáva zvládnuteľná, no priestor na chyby sa zmenšil. Spoločnosť mala na konci kvartálu 914 miliónov USD hotovosti, dlhodobý dlh a finančné lízingové záväzky dosahovali približne 1,91 miliardy USD a zásoby vystúpili na 5,57 miliardy USD. Firma zároveň pokračuje v investíciách, pričom za celý rok plánuje hrubé kapitálové výdavky približne 1,6 miliardy USD. Pre investorov preto bude v najbližších kvartáloch rozhodujúca jedna otázka. Nie či pôvodný DICK’S biznis dokáže rásť, ten svoju silu zatiaľ potvrdzuje, ale či vedenie dokáže zvrátiť vývoj Foot Locker skôr, než slabšia ziskovosť a vysoké náklady na transformáciu začnú trvalo znižovať hodnotu celej skupiny. Práve odpoveď na túto otázku rozhodne, či bol historický prepad akcií prehnanou reakciou trhu alebo prvým vážnym varovaním pred problémom, ktorý môže spoločnosť sprevádzať ešte niekoľko rokov.1 [4]
[1,2,3,4] Výhľadové vyhlásenia vychádzajú z predpokladov a aktuálnych očakávaní, ktoré môžu byť nepresné, alebo z aktuálneho ekonomického prostredia, ktoré sa môže zmeniť. Takéto vyhlásenia nie sú zárukou budúcej výkonnosti. Zahŕňajú riziká a ďalšie neistoty, ktoré sa dajú ťažko predvídať. Výsledky sa môžu podstatne líšiť od výsledkov vyjadrených alebo implikovaných v akýchkoľvek výhľadových vyhláseniach.
* Údaje, ktoré sa týkajú minulosti, nie sú garanciou budúcich výnosov.
[1] https://s27.q4cdn.com/812551136/files/doc_financials/2026/Q2/2Q26_DKS_Press-Release.pdf
[2] https://www.reuters.com/business/dicks-sporting-goods-cuts-annual-forecasts-athleticwear-demand-weakens-2026-08-25/



