
 Italian

 English
 Slovak
 Czech
 Hungarian
 Polish
 Slovenian


Applied Materials ha registrato un fatturato di 9,115 miliardi di dollari per il trimestre conclusosi il 26 luglio, con una crescita del 25% rispetto allo stesso periodo dell'anno precedente e un nuovo massimo storico per l'azienda. Secondo i dati di LSEG, Wall Street si aspettava circa 8,99 miliardi di dollari. L’azienda ha registrato una crescita ancora più significativa degli utili. L’utile netto GAAP è salito del 43% a 2,54 miliardi di dollari, mentre l’utile per azione è passato da 2,22 a 3,17 dollari. Al netto di alcune voci straordinarie, l’utile per azione ha raggiunto il record di 3,50 dollari, con un aumento del 41% su base annua. La crescita di Applied Materials non è stata quindi determinata esclusivamente dall’aumento del volume delle vendite. L’azienda è riuscita inoltre a tradurre una parte significativa della crescita del proprio fatturato in una maggiore redditività.[1]
I risultati positivi sono evidenti anche nei margini. Il margine lordo GAAP è salito dal 48,8% al 50,3%, mentre il margine lordo rettificato ha raggiunto il 50,4%. Il margine operativo rettificato è aumentato dal 30,7% di un anno fa al 34%, mentre l’utile operativo rettificato è balzato del 38% a 3,10 miliardi di dollari. L’azienda ha inoltre generato un flusso di cassa operativo record pari a 3,04 miliardi di dollari, mentre il flusso di cassa libero ha raggiunto i 2,33 miliardi di dollari. Nel corso del trimestre ha distribuito 860 milioni di dollari agli azionisti, di cui 440 milioni tramite riacquisto di azioni proprie e 420 milioni tramite dividendi. Alla fine del trimestre, disponeva inoltre ancora di un programma autorizzato di riacquisto di azioni proprie pari a 12,8 miliardi di dollari.1
L’IA sta cambiando la struttura della domanda di apparecchiature per la produzione di chip
Questi dati record sono determinati principalmente dalla continua espansione delle infrastrutture di IA, che sta aumentando la necessità di processori più potenti, memoria e nuovi modi di interconnettere i chip. Il segmento più grande, quello dei sistemi a semiconduttori, ha visto aumentare il fatturato trimestrale da 5,56 miliardi di dollari a 7,04 miliardi di dollari. Di questi, il 67% proveniva da apparecchiature per fonderie, chip logici e altre applicazioni, mentre la quota delle memorie DRAM è salita dal 22% al 26%. Anche il margine operativo del segmento è aumentato dal 33% al 37,7%. Applied Materials afferma che i chip logici avanzati, le DRAM e il packaging avanzato rappresentano attualmente circa l’80% della crescita nel mercato delle apparecchiature per la fabbricazione di wafer. Ciò è particolarmente importante per l’azienda, poiché il management afferma di avere una solida posizione tecnologica proprio in questi settori.1
Il packaging avanzato dei chip, in particolare, sta crescendo a un ritmo eccezionalmente rapido; è essenziale per l’integrazione di processori AI ad alte prestazioni con memorie HBM ad alta larghezza di banda. Solo pochi mesi fa, Applied Materials prevedeva che il proprio fatturato in questo segmento crescesse di oltre il 50% nell’anno solare 2026. Alla luce degli ultimi sviluppi, l’azienda ha rivisto al rialzo la propria stima portandola a oltre il 70%. L’azienda ha inoltre annunciato nuove apparecchiature per il packaging avanzato, la DRAM e il controllo dei processi di produzione. Secondo il management, il ramo d’azienda autonomo incentrato sulla diagnostica e sul controllo della produzione dovrebbe crescere di oltre il 50% nel 2026. Applied Global Services, a sua volta, dovrebbe registrare una crescita superiore al 20%. Per Applied Materials, quindi, l’intelligenza artificiale non significa un singolo nuovo prodotto, ma piuttosto una domanda in crescita in diversi segmenti del proprio portafoglio.1 [2]
Le prospettive suggeriscono che la crescita è tutt’altro che finita
Ancora più importante del trimestre appena trascorso potrebbe essere ciò che Applied Materials si aspetta per il futuro. Per il quarto trimestre fiscale, la società prevede un fatturato di circa 10,25 miliardi di dollari, con una possibile variazione di 500 milioni di dollari. Il valore mediano della previsione è significativamente superiore al consenso di Wall Street, pari a circa 9,54 miliardi di dollari. L’utile per azione rettificato dovrebbe raggiungere circa 4,02 dollari, con una possibile variazione di 0,20 dollari, mentre gli analisti si aspettavano circa 3,69 dollari prima della pubblicazione dei risultati. Si prevede che il solo segmento Semiconductor Systems generi circa 7,9 miliardi di dollari nel prossimo trimestre, mentre Applied Global Services dovrebbe generare circa 1,84 miliardi di dollari. Il margine lordo rettificato dovrebbe attestarsi intorno al 50,4%.[2] [3]
Il management non si limita a fornire una prospettiva positiva per i prossimi tre mesi. Il direttore finanziario Brice Hill ha dichiarato che l’azienda ha una visione a più lungo termine della domanda futura da parte dei clienti rispetto a qualsiasi altro momento, con alcune trattative che si estendono già fino al 2030. Applied Materials sta quindi ampliando in modo significativo le proprie capacità produttive. Negli ultimi anni ha quasi raddoppiato la propria superficie produttiva e, entro il 2028, punta a raddoppiare la propria capacità produttiva trimestrale di sistemi rispetto ai livelli attuali. Allo stesso tempo, si sta già preparando a un’ulteriore espansione, che consentirebbe all’azienda di rispondere a una domanda ancora maggiore entro la fine del decennio. Solo nell’ultimo trimestre, l’azienda ha assunto più di 1.500 dipendenti nei settori della produzione e dell’assistenza clienti.1[3]
Perché le azioni sono scese nonostante i risultati positivi
A prima vista, la reazione degli investitori è sorprendente. Applied Materials ha superato le aspettative sui ricavi, ha presentato prospettive migliori di quanto il mercato avesse previsto, ha rivisto al rialzo le previsioni di crescita per il settore del packaging avanzato e ha indicato una forte domanda almeno fino al 2027. Ciononostante, il titolo ha registrato un calo del 5,1% nella sessione di negoziazione successiva.* Il problema principale non era un bilancio deludente, ma il livello delle aspettative, che era salito a livelli eccezionalmente elevati a seguito di un forte rialzo del prezzo delle azioni. Il titolo di Applied Materials era più che raddoppiato dall’inizio dell’anno, in vista della pubblicazione dei risultati finanziari. Gli investitori avevano quindi già scontato una parte significativa della crescita prevista legata alle infrastrutture di intelligenza artificiale e necessitavano di un catalizzatore ancora più forte per un ulteriore apprezzamento significativo.2
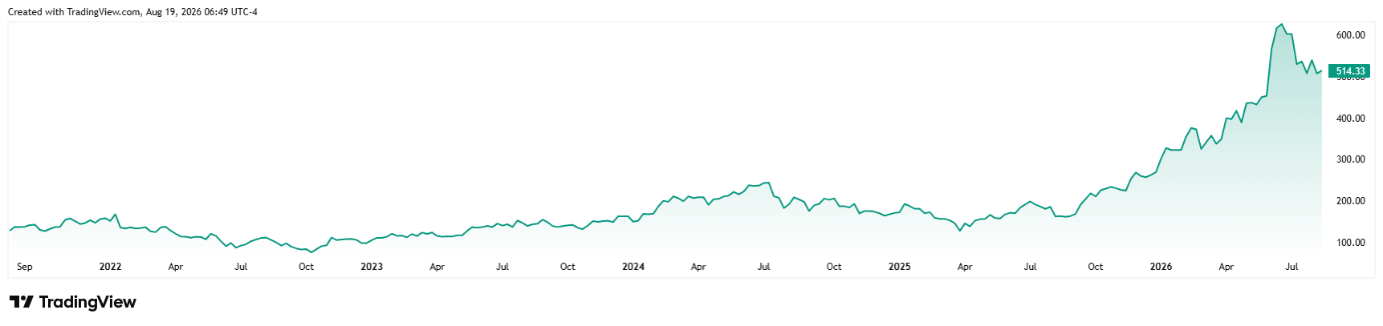
Andamento del prezzo delle azioni di Applied Materials negli ultimi cinque anni*
Il secondo fattore è la concorrenza. Applied Materials è in competizione per gli investimenti in capitale dei produttori di chip con aziende quali Lam Research, KLA e ASML, e gli investitori stanno confrontando i tassi di crescita dei singoli fornitori con sempre maggiore rigore. Reuters ha osservato che, secondo Summit Insights Group, la crescita dei ricavi di Applied Materials è rimasta indietro rispetto ad alcuni concorrenti. Morgan Stanley ha definito i risultati buoni, ma ha sottolineato che, nell’attuale stagione degli utili per i produttori di apparecchiature per semiconduttori, la differenza tra un rapporto buono e uno eccezionale è significativa per il prezzo delle azioni. Subito dopo la pubblicazione dei risultati, Applied Materials veniva scambiata a circa 32 volte gli utili previsti per i prossimi dodici mesi. Con questa valutazione, il mercato non sta più pagando solo per gli utili attuali, ma anche per l’aspettativa che l’elevato tasso di crescita continui.[4] [4]
Cosa osserverà il mercato in futuro
La domanda più importante ora non sarà se esista una domanda di IA, ma per quanto tempo questa potrà crescere a un ritmo tale da giustificare le attuali aspettative degli investitori. Applied Materials afferma che la domanda di semiconduttori avanzati necessari per le infrastrutture di IA supera significativamente l’offerta, e i produttori di chip si stanno impegnando per aumentare la produzione negli stabilimenti esistenti e accelerare l’avvio di nuove capacità produttive. Nel corso del trimestre, la società ha registrato più di dieci nuovi progetti di stabilimenti per semiconduttori annunciati dai clienti. Dal punto di vista di un’ulteriore crescita, il ritmo degli investimenti in chip logici all’avanguardia, DRAM, HBM e packaging avanzato sarà particolarmente cruciale. Se la costruzione di data center per l’IA continuerà a essere sostenuta, Applied Materials potrà trarre vantaggio non solo dalla realizzazione di nuove capacità produttive, ma anche dagli sforzi volti a ottenere prestazioni più elevate dagli stabilimenti esistenti.[5] [5]
Per gli investitori, tuttavia, i prossimi trimestri porranno un obiettivo molto più ambizioso. L'azienda dovrà dimostrare di essere in grado non solo di soddisfare gli ordini in crescita, ma anche di continuare ad aumentare i margini e di conquistare una quota sufficiente dei nuovi investimenti dei produttori di chip. Un segnale positivo è che il margine lordo dell’azienda è in crescita su base annua da tredici trimestri consecutivi, e il management attribuisce parte di questo miglioramento ai prezzi più elevati dei prodotti e a una struttura dei costi più efficiente. Applied Materials si trova quindi ad affrontare un periodo insolitamente positivo in termini di fondamentali. Il problema non è la mancanza di crescita, ma piuttosto quanto di quella crescita gli investitori abbiano già scontato nel prezzo delle azioni. I risultati del terzo trimestre hanno mostrato che il ciclo di investimenti nell’IA sta generando ricavi e profitti record per l’azienda. Tuttavia, la reazione del mercato ha anche ricordato che, per i titoli legati all’IA di maggior successo, anche un risultato record potrebbe non essere automaticamente una buona notizia per il prezzo delle azioni.
[1,2,3,4,5] Le dichiarazioni previsionali si basano su ipotesi e aspettative attuali, che potrebbero rivelarsi inesatte, oppure sull’attuale contesto economico, soggetto a cambiamenti. Tali dichiarazioni non costituiscono garanzie di rendimenti futuri. Comportano rischi e altre incertezze difficili da prevedere. I risultati effettivi potrebbero differire sostanzialmente da quelli espressi o impliciti in qualsiasi dichiarazione previsionale.
* I rendimenti passati non sono garanzia di rendimenti futuri.
[1] https://ir.appliedmaterials.com/static-files/425ac634-4ee7-4c41-a07f-fa9e3c42b797
[2] https://www.reuters.com/business/applied-materials-forecasts-quarterly-revenue-above-estimates-2026-08-13/
[3] https://ir.appliedmaterials.com/static-files/e9985149-77c2-4cf3-aaad-a579178cbfe4
[4] https://www.reuters.com/business/applied-materials-slips-investors-seek-faster-growth-after-stellar-run-2026-08-14/
[5] https://ir.appliedmaterials.com/static-files/9d5d182d-f060-4b22-a32c-4582257fdc9b



