Wyniki finansowe przewyższyły prognozy
4 listopada rano kurs akcji Ubera wzrósł o prawie 4%* po ogłoszeniu przez spółkę wyników za kwartał zakończony 30 września. Przychody wyniosły 14,77 mld USD, przekraczając konsensus analityków wynoszący około 14,67 mld USD. Skorygowany zysk na akcję wyniósł 0,88 USD, podczas gdy oczekiwano 0,86 USD.[1][2]
Pozytywne wyniki wynikały przede wszystkim ze wzrostu wartości brutto rezerwacji, która wzrosła o 20% rok do roku do 59,82 mld USD. Wskaźnik ten odzwierciedla łączną wartość transakcji przeprowadzonych za pośrednictwem platformy i lepiej ilustruje skalę jej działalności niż same zgłoszone przychody. W ten sposób firma Uber odnotowała piąty z rzędu kwartał wzrostu wartości rezerwacji o co najmniej 20%.
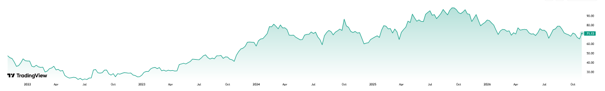
Notowania akcji Ubera w ciągu ostatnich 5 lat.*
Rentowność rośnie szybciej niż przychody
Inwestorzy zwracają również uwagę na zdolność firmy do poprawy rentowności. Skorygowana EBITDA wzrosła o 31% w ujęciu rok do roku do 2,96 mld USD, podczas gdy zysk operacyjny nieobjęty standardami GAAP wzrósł o 38% do 2,30 mld USD. Marża, wyrażona jako udział w wartości brutto rezerwacji, osiągnęła rekordowy poziom 3,9%, co stanowi wzrost w stosunku do 3,4% rok wcześniej.[3]
Różnica między 10-procentowym wzrostem przychodów a znacznie większym wzrostem rentowności operacyjnej sugeruje, że Uber coraz skuteczniej przekłada rosnący wolumen transakcji na wyniki finansowe. Jest to ważny sygnał dla inwestorów, ponieważ długoterminowa atrakcyjność firmy zależy nie tylko od liczby użytkowników, ale także od jej zdolności do generowania zysków i przepływów pieniężnych. Jednak temu pozytywnemu obrazowi towarzyszy znaczny spadek zysku netto według standardów GAAP, który zmniejszył się o 92% rok do roku do 512 mln USD. Na porównanie to wpływ miały głównie pozycje nadzwyczajne związane z podatkami oraz przeszacowaniem wartości inwestycji kapitałowych. Tendencja w zakresie zysku netto przedstawia zatem obraz odmienny od wzrostu podstawowych wyników operacyjnych.[4]
Prognoza wskazuje na ograniczenia operacyjne
Pomimo dobrych wyników prognozy na czwarty kwartał pozostają bardziej ostrożne. Kierownictwo spodziewa się skorygowanego zysku na akcję w wysokości od 0,95 do 0,99 USD, podczas gdy analitycy prognozowali około 1,06 USD. Według spółki wartość brutto rezerwacji powinna wynieść od 63,25 mld do 65,25 mld USD.[5][6]
Słabsze prognozy wynikają przede wszystkim z ograniczonej dostępności kierowców na niektórych rynkach międzynarodowych oraz wyższych cen paliwa. Negatywny wpływ ma również konflikt na Bliskim Wschodzie, który według szacunków może spowolnić wzrost wartości rezerwacji w segmencie mobilności o około jeden punkt procentowy w ostatnim kwartale.[7] Czynniki te uwypuklają istotne ograniczenie modelu biznesowego Ubera. Chociaż jego platforma cyfrowa umożliwia rozszerzanie zakresu usług, wyniki nadal zależą od dostępności wystarczającej liczby kierowców oraz od ekonomicznej atrakcyjności świadczenia usług przewozowych.
Pojazdy autonomiczne stanowią kolejną szansę
Transport autonomiczny pozostaje jednym z długoterminowych priorytetów firmy. Uber planuje do końca 2026 r. eksploatować za pośrednictwem swojej platformy około 700 w pełni autonomicznych pojazdów, a do końca następnego roku zamierza zwiększyć tę liczbę do ponad 2 000.[8]
Automatyzacja transportu mogłaby w przyszłości zmniejszyć zależność platformy od dostępności kierowców. Jednocześnie wiąże się to jednak z ryzykiem technologicznym, regulacyjnym i komercyjnym. Samo powiększenie floty nie gwarantuje zatem większej rentowności, która będzie zależała od kosztów operacyjnych i faktycznego wykorzystania usług autonomicznych. Potencjał wzrostu wspiera również rosnąca baza użytkowników. W trzecim kwartale firma Uber odnotowała rekordową liczbę 215 milionów aktywnych użytkowników miesięcznie, co stanowi wzrost o 14% w ujęciu rok do roku. Łączna liczba zrealizowanych przejazdów i dostaw również wzrosła o 16% do około 4,1 miliarda.[9]
Pozytywne nastroje wspierają wzrost kursu akcji
Do pozytywnego odbioru przyczyniają się również oceny analityków. UBS utrzymał rekomendację „Kupuj” dla akcji z ceną docelową 106 USD, natomiast Bank of America podtrzymał tę samą rekomendację z ceną docelową 101 USD. Są to jednak szacunki analityków, a nie gwarantowane ceny w przyszłości.[1][10]
W ciągu ostatnich pięciu lat akcje Ubera zyskały ponad 50%.* Ten długoterminowy wzrost odzwierciedla stopniowe umacnianie się pozycji rynkowej firmy, rozszerzanie zakresu usług oraz poprawę wyników operacyjnych. Najnowsze wyniki finansowe sugerują również, że Uber ma dobre warunki do kontynuowania pozytywnego trendu, zwłaszcza dzięki rosnącej liczbie rezerwacji, wyższej rentowności oraz możliwościom związanym z transportem autonomicznym. Przyszłe notowania akcji będą zatem zależały przede wszystkim od zdolności firmy do przekształcenia tych możliwości w trwały wzrost. [2][11][12]
* Wyniki historyczne nie stanowią gwarancji przyszłych zwrotów.
[1,2] Stwierdzenia dotyczące przyszłości odzwierciedlają założenia i aktualne oczekiwania, które mogą okazać się niedokładne lub opierać się na obecnej sytuacji gospodarczej, która może ulec zmianie. Stwierdzenia te nie gwarantują przyszłych wyników. Stwierdzenia dotyczące przyszłości z natury rzeczy wiążą się z ryzykiem i niepewnością, ponieważ odnoszą się do przyszłych wydarzeń i okoliczności, których nie da się przewidzieć, a rzeczywisty rozwój sytuacji i wyniki mogą znacznie różnić się od tych wyrażonych lub sugerowanych w jakichkolwiek stwierdzeniach dotyczących przyszłości.
Ostrzeżenie! Niniejszy materiał marketingowy nie stanowi porady inwestycyjnej i nie może być interpretowany jako taka. Wyniki osiągnięte w przeszłości nie gwarantują przyszłych zwrotów. Inwestowanie w waluty obce może wpływać na zwroty w wyniku wahań kursów walutowych. Wszystkie transakcje dotyczące papierów wartościowych mogą skutkować zarówno zyskami, jak i stratami. Stwierdzenia dotyczące przyszłości odzwierciedlają założenia i aktualne oczekiwania, które mogą okazać się niedokładne lub opierać się na obecnej sytuacji gospodarczej, która może ulec zmianie. Stwierdzenia te nie gwarantują przyszłych wyników. InvestingFox jest marką handlową spółki CAPITAL MARKETS, o.c.p., a.s., podlegającej nadzorowi Narodowego Banku Słowacji.
[1] https://www.investing.com/news/stock-market-news/why-is-uber-stock-rallying-today-93CH-5000093?utm
[2] https://finance.yahoo.com/markets/stocks/articles/uber-announces-results-third-quarter-115500361.html?utm
[3] https://finance.yahoo.com/markets/stocks/articles/uber-announces-results-third-quarter-115500361.html?utm
[4] https://finance.yahoo.com/markets/stocks/articles/uber-announces-results-third-quarter-115500361.html?utm
[5] https://finance.yahoo.com/markets/stocks/articles/uber-announces-results-third-quarter-115500361.html?utm
[6] https://www.reuters.com/business/ubers-profit-forecast-disappoints-driver-shortages-middle-east-conflict-hurt-2026-11-04/?utm
[7] https://www.reuters.com/business/ubers-profit-forecast-disappoints-driver-shortages-middle-east-conflict-hurt-2026-11-04/?utm
[8] https://finance.yahoo.com/markets/stocks/articles/uber-announces-results-third-quarter-115500361.html?utm
[9] https://finance.yahoo.com/markets/stocks/articles/uber-announces-results-third-quarter-115500361.html?utm
[10] https://www.investing.com/news/stock-market-news/why-is-uber-stock-rallying-today-93CH-5000093?utm
[11] https://www.investing.com/news/stock-market-news/why-is-uber-stock-rallying-today-93CH-5000093?utm
[12] https://www.tradingview.com/symbols/NYSE-UBER/?timeframe=60M
InvestingFox jest znakiem towarowym spółki CAPITAL MARKETS, o.c.p., a.s. z siedzibą przy ulicy Slávičie údolie 106, Bratysława – dzielnica Staré Mesto 811 02. Spółka jest wpisana do Rejestru Handlowego Sądu Miejskiego Bratysława III, sekcja: Sa, numer wpisu: 4295/B, numer identyfikacyjny: 36 853 054, numer identyfikacji podatkowej: 2022505419.
CAPITAL MARKETS, o.c.p., a.s. jest podmiotem prowadzącym działalność w zakresie obrotu papierami wartościowymi zgodnie z § 55 ust. 1 ustawy nr 566/2001 Z. z. o papierach wartościowych i usługach inwestycyjnych oraz o zmianie i uzupełnieniu niektórych ustaw w brzmieniu późniejszych przepisów (zwanej dalej ustawą o papierach wartościowych). Spółce CAPITAL MARKETS, o.c.p., a.s. w dniu 30.10.2007 r. przyznano decyzją Narodowego Banku Słowacji nr OPK-2297/2007 -PLP zezwolenie na świadczenie usług inwestycyjnych w rozumieniu § 54 ust. 2 w związku z § 59 ust. 2 i 3 ustawy o papierach wartościowych, które zgodnie z przepisami ustawy o papierach wartościowych zostało rozszerzone decyzją nr OPK-1830/2008-PLP z dnia 21 kwietnia 2008 r., decyzją nr OPK-11601-1/2008 z dnia 28 stycznia 2009 r., decyzją nr ODT-5059-3/2012 z dnia 23 lipca 2012 r. oraz decyzją nr ODT-9332/2014-1 z dnia 21 października 2014 r.

 Polish

 English
 Slovak
 Czech
 Hungarian
 Italian
 Slovenian