Powrót do bloga

Akcje TSMC wzrosły o prawie 90% od tegorocznego minimum - lepsza opcja niż ASML?

TSMC, największy producent chipów na świecie, ponownie zaskoczył rynek swoimi wynikami finansowymi za II kwartał. Firma odnotowała przychód w wysokości 31,7 mld USD, co stanowi wzrost o 38,65% w porównaniu do ubiegłego roku. Ponadto zysk netto osiągnął 13,5 mld USD, co stanowi imponujący wzrost o 61% rok do roku. Co więcej, wyniki kwartalne pobiły również szacunki analityków i pokazują, że TSMC nadal skutecznie korzysta z rosnącego popytu na zaawansowane chipy, co skłania inwestorów do pytania: "TSMC czy AMSL?"

Akcje TSMC wzrosły o prawie 90% od tegorocznego minimum - lepsza opcja niż ASML?

Co przynosi zyski firmie?

Kluczowym motorem wzrostu TSMC w drugim kwartale był tradycyjnie segment High-Performance Computing (HPC), który w swojej strukturze zawiera takie technologie jak AI i sieć 5G. W tym samym czasie wzrosła również całkowita sprzedaż. W porównaniu rok do roku, udział w końcowej wartości sprzedaży wzrósł z 52% do 60%.

Nieco bardziej szczegółowa analiza przychodów pokazuje następnie, że najsilniejszym komponentem są chipy z zaawansowaną technologią produkcji 7nm lub mniejszą, co jest zrozumiałe, ponieważ giganci technologiczni, tacy jak Nvidia, Apple i AMD, nadal inwestują w sztuczną inteligencję, a Brady Wang, zastępca dyrektora Counterpoint Research, wyraził opinię, że popyt na chipy AI jest wysoce zrównoważony w przyszłości,  ponieważ sztuczna inteligencja jako taka wciąż jest dopiero na wczesnym etapie.

Ryzyka i wyzwania geopolityczne

Chociaż wyniki TSMC są godne uwagi, firma nie jest pozbawiona dodatkowych zagrożeń. Istotnym czynnikiem wpływającym na jej przyszłą trajektorię są napięcia handlowe między USA a Tajwanem. Stany Zjednoczone pod rządami administracji Trumpa nałożyły na Tajwan cła w wysokości 32%, co, co zrozumiałe, sprawia, że polityka eksportowa TSMC jest nieprzyjemna, ale jak już wskazaliśmy, popyt ze strony największych klientów jest na razie wystarczająco silny.

Dodatkowym aspektem łagodzącym presję na TSMC są poprawiające się relacje między USA a Chinami. Nie bez znaczenia są również najnowsze informacje dotyczące wznowienia eksportu chipów Nvidia i AMD do Chin, gdyż TSMC jest kluczowym dostawcą dla obu tych firm.

Spojrzenie w przyszłość

Inwestorzy, którzy są zainteresowani konkretnymi perspektywicznymi liczbami na kolejny okres, zostali z łatwością zaspokojeni przez TSMC. W trzecim kwartale producent chipów spodziewa się przychodów w przedziale od 31,8 mld USD do 33 mld USD, co stanowi wzrost o 38% w porównaniu z rokiem ubiegłym i 8% w porównaniu z poprzednim kwartałem. Co nie mniej ważne, sam CEO TSMC C.C. Wei wyznaczył całoroczny wzrost sprzedaży w USD na poziomie 30%.

Co to oznacza dla inwestorów?

Dla inwestorów, którzy mają już pewną ekspozycję na TSMC lub nadal rozważają tego giganta, spółka ta jest nadal obiecującym kandydatem do włączenia do portfela inwestycyjnego lub tym samym wzmocnienia istniejącej pozycji. Opiera się to na wszystkich fundamentalnych parametrach wymienionych powyżej, w dużej mierze determinujących cenę akcji, która osiąga dobre wyniki w porównaniu z bezpośrednim konkurentem ASML. Wyraził mieszane perspektywy na 2026 r., co jeszcze bardziej osłabiło cenę akcji, która obecnie znajduje się od absolutnego szczytu do korekty o 30%. Jednocześnie jednak jest to korzystniejsza pozycja do zakupu, ponieważ cena akcji TSMC znajduje się obecnie na szczycie wyników.*
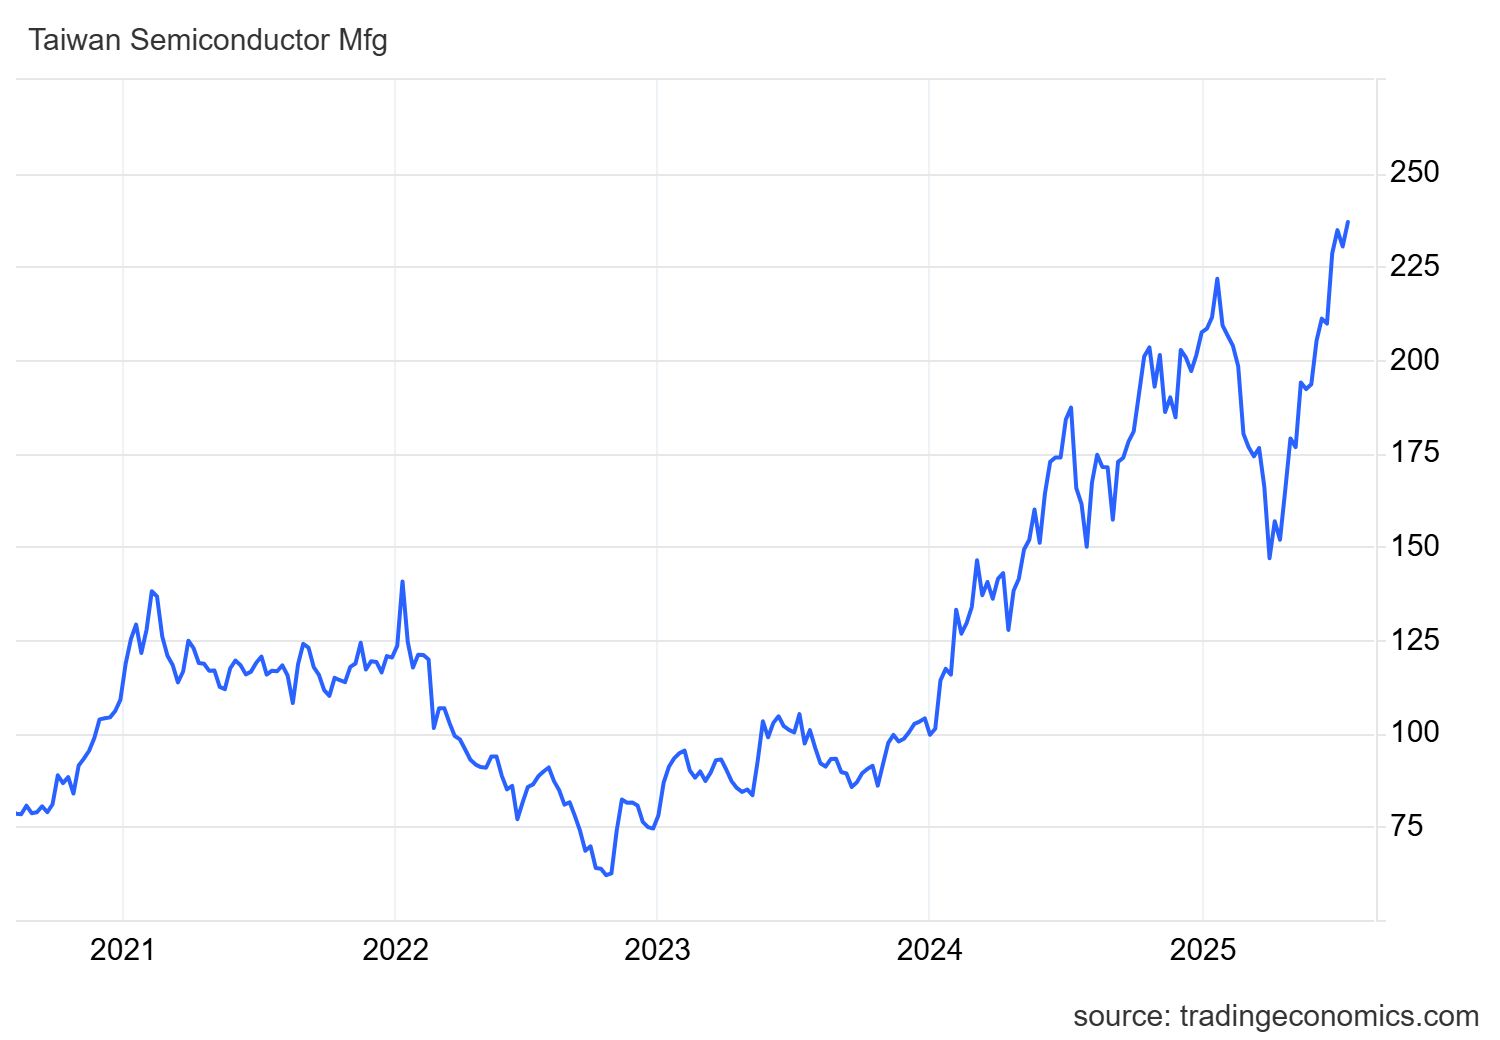
tsm_us

wyniki cen akcji TSMC w ciągu ostatnich pięciu lat*
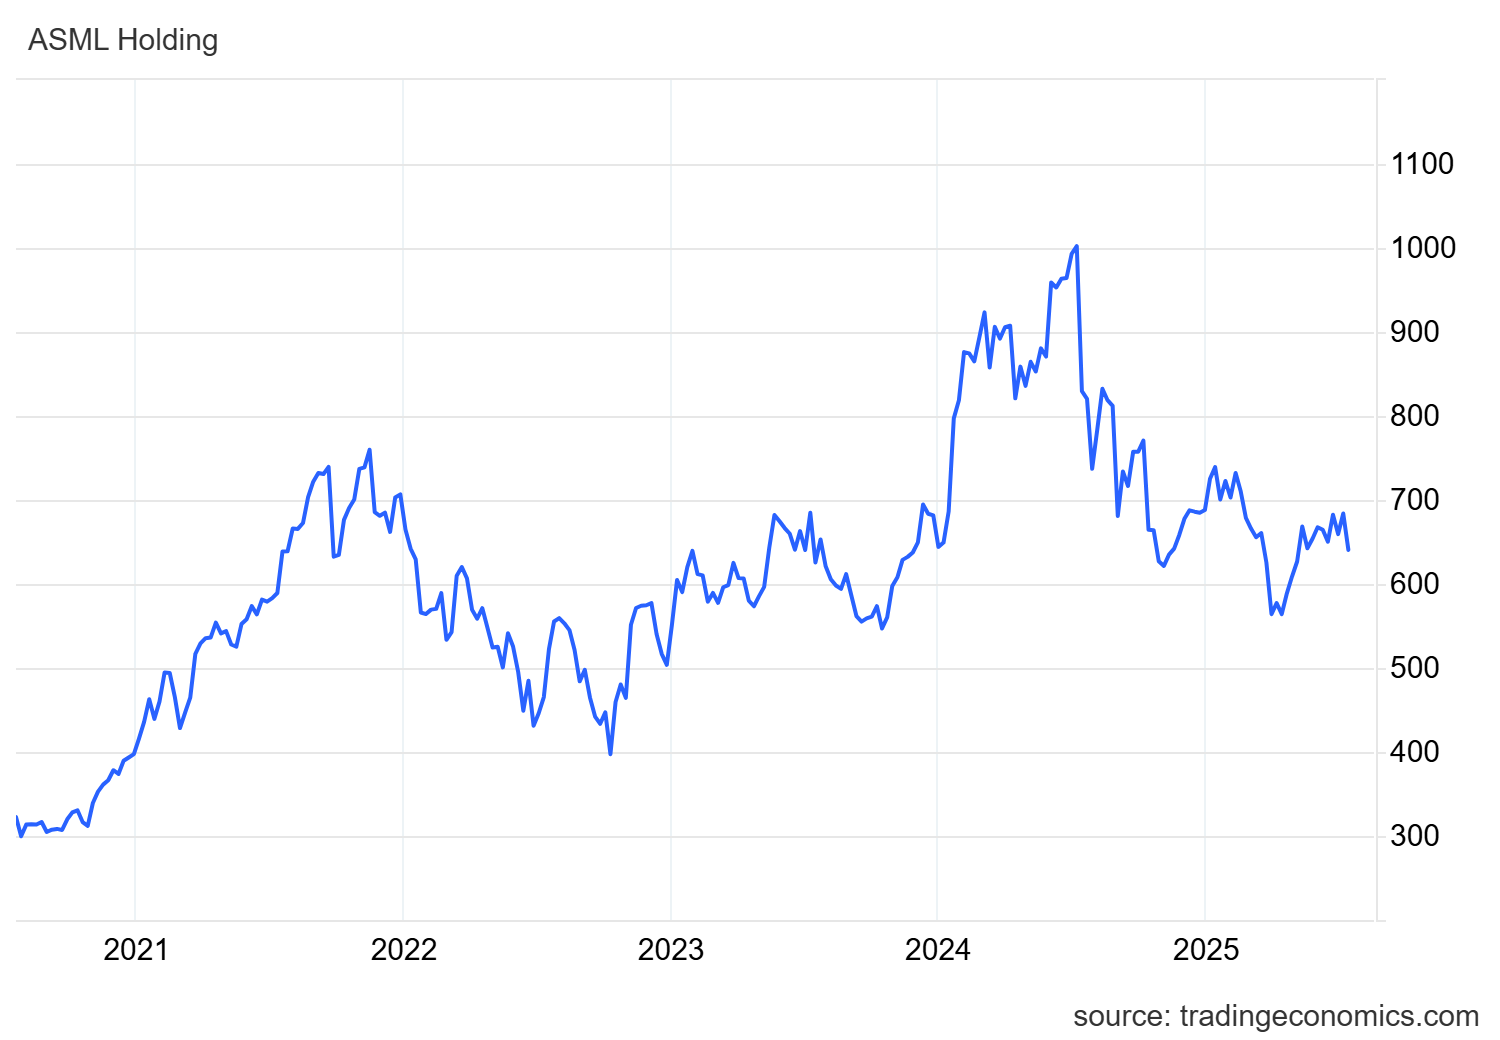
asml_na

Wyniki cen akcji ASML Holding w ciągu ostatnich pięciu lat*

* Dane historyczne nie stanowią gwarancji przyszłych zwrotów.

Ostrzeżenie! Niniejszy materiał marketingowy nie jest i nie powinien być interpretowany jako porada inwestycyjna. Dane odnoszące się do przeszłości nie stanowią gwarancji przyszłych zysków. Inwestowanie w obcej walucie może wpływać na zwroty z powodu wahań. Wszystkie transakcje na papierach wartościowych mogą prowadzić zarówno do zysków, jak i strat. Stwierdzenia dotyczące przyszłości przedstawiają założenia i bieżące oczekiwania, które mogą nie być dokładne lub opierają się na bieżącym otoczeniu gospodarczym, które może ulec zmianie. Stwierdzenia te nie gwarantują przyszłych wyników. InvestingFox jest znakiem towarowym CAPITAL MARKETS, o.c.p., a.s., regulowanym przez Narodowy Bank Słowacji.

Źródła:

https://www.tsmc.com/english/dedicatedFoundry/technology/platform_HPC

https://www.cnbc.com/2025/04/02/trump-tariffs-live-updates.html

https://www.cnbc.com/2025/07/08/trump-threatens-pharmaceutical-tariffs-200.html

https://investor.tsmc.com/english/quarterly-results/2025/q2

https://www.cnbc.com/2025/07/17/tsmcs-second-quarter-profit-soars-nearly-61percent-as-ai-chip-demand-stays-strong-.html

.
InvestingFox jest znakiem towarowym spółki CAPITAL MARKETS, o.c.p., a.s. z siedzibą przy ulicy Slávičie údolie 106, Bratysława – dzielnica Staré Mesto 811 02. Spółka jest wpisana do Rejestru Handlowego Sądu Miejskiego Bratysława III, sekcja: Sa, numer wpisu: 4295/B, numer identyfikacyjny: 36 853 054, numer identyfikacji podatkowej: 2022505419.

CAPITAL MARKETS, o.c.p., a.s. jest podmiotem prowadzącym działalność w zakresie obrotu papierami wartościowymi zgodnie z § 55 ust. 1 ustawy nr 566/2001 Z. z. o papierach wartościowych i usługach inwestycyjnych oraz o zmianie i uzupełnieniu niektórych ustaw w brzmieniu późniejszych przepisów (zwanej dalej ustawą o papierach wartościowych). Spółce CAPITAL MARKETS, o.c.p., a.s. w dniu 30.10.2007 r. przyznano decyzją Narodowego Banku Słowacji nr OPK-2297/2007 -PLP zezwolenie na świadczenie usług inwestycyjnych w rozumieniu § 54 ust. 2 w związku z § 59 ust. 2 i 3 ustawy o papierach wartościowych, które zgodnie z przepisami ustawy o papierach wartościowych zostało rozszerzone decyzją nr OPK-1830/2008-PLP z dnia 21 kwietnia 2008 r., decyzją nr OPK-11601-1/2008 z dnia 28 stycznia 2009 r., decyzją nr ODT-5059-3/2012 z dnia 23 lipca 2012 r. oraz decyzją nr ODT-9332/2014-1 z dnia 21 października 2014 r.

Czytaj więcej

Lamb Weston zaskakuje rynek akcji: zysk spada o 55%, a kurs akcji rośnie o 7,5%

Lamb Weston zaskakuje rynek akcji: zysk spada o 55%, a kurs akcji rośnie o 7,5%

Producent mrożonych frytek, firma Lamb Weston, ogłosiła swoje wyniki 6 października 2026 r., ujawniając uderzającą rozbieżność między zgłoszonymi zyskami a reakcją rynku akcji. Zysk netto spadł o 55% w ujęciu rok do roku, jednak inwestorzy zareagowali kupując akcje. Firma przekroczyła oczekiwania i podniosła prognozę na cały rok. Wzrost sprzedaży w Ameryce Północnej oraz działania mające na celu redukcję kosztów sugerują, że zmiany w działalności firmy zaczynają przynosić efekty. Pozostaje jednak pytanie, czy ten postęp wystarczy, by rozwiązać problemy za granicą. [1]

TD SYNNEX znacznie przekroczył oczekiwania: przychody wzrosły o 38%, ale po opublikowaniu wyników finansowych kurs akcji spadł

TD SYNNEX znacznie przekroczył oczekiwania: przychody wzrosły o 38%, ale po opublikowaniu wyników finansowych kurs akcji spadł

Firma TD SYNNEX opublikowała wyniki, które na pierwszy rzut oka wydają się bardzo dobre i potwierdzają, że firma czerpie korzyści z rosnącego popytu na infrastrukturę technologiczną. Jednak po bliższym przyjrzeniu się sytuacja nie jest już tak jednoznaczna. Za rekordowymi wynikami kryje się połączenie szybkiej ekspansji, zmieniających się marż oraz znacznych wahań przepływów pieniężnych, na które inwestorzy zaczęli zwracać znacznie większą uwagę niż na sam wzrost przychodów. To właśnie różnica między tym, co pokazuje rachunek zysków i strat, a tym, co dzieje się pod powierzchnią, sprawia, że ostatni kwartał TD SYNNEX jest znacznie bardziej interesującą historią, niż sugerowałyby to same dane z nagłówków.

AutoZone zaskakuje Wall Street wynikami finansowymi: zysk na akcję wzrósł o 15%, ale spadek sprzedaży wskazuje na trudności klientów

AutoZone zaskakuje Wall Street wynikami finansowymi: zysk na akcję wzrósł o 15%, ale spadek sprzedaży wskazuje na trudności klientów

Firma AutoZone zamknęła rok obrotowy 2026 wynikami, które na pierwszy rzut oka wydają się bardzo dobre. Przychody w czwartym kwartale wzrosły o 5,6% rok do roku do 6,59 mld dolarów, zysk netto wzrósł do 931,6 mln dolarów, a zysk na akcję wyniósł 56,05 dolarów, czyli o około 15% więcej niż rok temu i powyżej oczekiwań Wall Street. Jednak pod powierzchnią nadal tkwi słabość. Wzrost sprzedaży w sklepach porównywalnych okazał się niższy od prognoz, a amerykańscy majsterkowicze nadal ograniczają swoje zakupy.1

Oracle nabiera tempa w dziedzinie sztucznej inteligencji: przychody z usług w chmurze wzrosły o 121%, a wartość podpisanych umów osiągnęła 664 mld dolarów

Oracle nabiera tempa w dziedzinie sztucznej inteligencji: przychody z usług w chmurze wzrosły o 121%, a wartość podpisanych umów osiągnęła 664 mld dolarów

Firma Oracle rozpoczęła nowy rok obrotowy od wyników, które po raz kolejny potwierdziły, że jej transformacja w kierunku chmury i sztucznej inteligencji nabiera tempa. Firma przekroczyła oczekiwania rynku i wykazała znaczne przyspieszenie w obszarach, w które w ostatnich latach skierowała większość swoich inwestycji. Za tymi dobrymi wynikami kryje się jednak pytanie, które będzie miało coraz większe znaczenie dla inwestorów. Oracle rozwija się dynamicznie, ale droga do dalszej ekspansji będzie niezwykle kosztowna. [1]