Polish

 English
 Slovak
 Czech
 Hungarian
 Italian
 Slovenian


Dlaczego Palo Alto promuje sztuczną inteligencję i platformizację
Zespoły ds. bezpieczeństwa w praktyce często korzystają z wielu niezależnych narzędzi różnych dostawców. Zwiększa to złożoność, koszty i pogarsza czas reakcji na incydenty. Dlatego Palo Alto promuje podejście platformowe, w którym bezpieczeństwo sieci, chmura, SOC i tożsamość są połączone w jeden ekosystem z ujednoliconymi danymi i automatyzacją. Sztuczna inteligencja wkracza tu na dwa sposoby. Z jednej strony zwiększa liczbę i szybkość ataków, więc firmy chcą większej automatyzacji i lepszego przetwarzania telemetrii. Z drugiej strony pojawia się więcej nowych miejsc, przez które atakujący może uderzyć, gdy firmy wdrażają modele, agenty AI, wtyczki i połączenia z danymi wewnętrznymi. Stwarza to pole do wprowadzania nowych produktów, a także nowych przejęć.
Przejęcia w dziedzinie sztucznej inteligencji jako czynnik przyspieszający rozwój portfolio produktów
Najbardziej widocznym kierunkiem rozwoju sztucznej inteligencji było ogłoszenie przejęcia Protect AI, firmy zajmującej się konkretnymi zagrożeniami związanymi ze sztuczną inteligencją i uczeniem maszynowym, w tym modelami, danymi i warstwą wykonawczą. Tego typu możliwości można bezpośrednio połączyć z platformami bezpieczeństwa, które Palo Alto już sprzedaje dużym przedsiębiorstwom, dzięki czemu firma zyskuje szybszy dostęp do nowej kategorii bez konieczności budowania wszystkiego od podstaw. Kolejnym elementem układanki jest Koi, gdzie firma komunikuje przejście w kierunku ochrony agentowego punktu końcowego. Innymi słowy, jest to rzeczywistość, w której punkty końcowe obsługują nie tylko aplikacje użytkowników, ale także skrypty, wtyczki i narzędzia AI z dostępem do danych i systemów. Przejęcia w tym obszarze mają na celu wsparcie wizji, zgodnie z którą Palo Alto zajmie się bezpieczeństwem nawet w przypadku nowych przepływów pracy opartych na sztucznej inteligencji.
CyberArk i Chronosphere zmieniają strukturę działalności i kosztów
Przejęcie CyberArk przenosi Palo Alto do obszaru ochrony tożsamości, który w ostatnich latach stał się jednym z najważniejszych filarów bezpieczeństwa. Tożsamość jest często pierwszym punktem, przez który atakujący uzyskuje dostęp, a dzięki sztucznej inteligencji problem ten potęguje się wraz z rozwojem tożsamości maszyn i autonomicznych agentów. Palo Alto zyskuje w ten sposób silną platformę do ochrony i kontroli dostępu administracyjnego, co pozwala mu oferować klientom szerszy pakiet usług bezpieczeństwa.
Chronosphere z kolei pozwala firmie lepiej monitorować i obserwować to, co dzieje się w chmurze i aplikacjach. Na pierwszy rzut oka może się to wydawać niezwiązane z cyberbezpieczeństwem, ale w praktyce nowoczesne SOC opiera się na danych. Wraz ze wzrostem ilości logów, zdarzeń i danych telemetrycznych rosną również koszty. Integracja narzędzi monitorujących i uzyskanie lepszego wglądu w to, co dzieje się w systemach, ma sens, jeśli firma może zmniejszyć liczbę niepotrzebnych alertów i przyspieszyć automatyczną reakcję na incydenty. Jednocześnie jest to jednak kolejna poważna integracja, która w krótkim okresie zwiększa koszty.
Rosnące koszty i powody obniżenia prognozy rentowności przez kierownictwo
W drugim kwartale roku finansowego 2026 firma Palo Alto odnotowała wzrost przychodów oraz kluczowych wskaźników powtarzalnych. Przychody wzrosły o 15% w ujęciu rok do roku, osiągając poziom około 2,6 mld USD. ARR w zakresie zabezpieczeń nowej generacji wzrosło o 33% do 6,3 mld USD, a RPO wzrosło o 23% do 16 mld USD. W ujęciu skorygowanych zysków firma osiągnęła 1,03 USD na akcję, co sugeruje, że podstawowa działalność nadal przynosi zyski.*
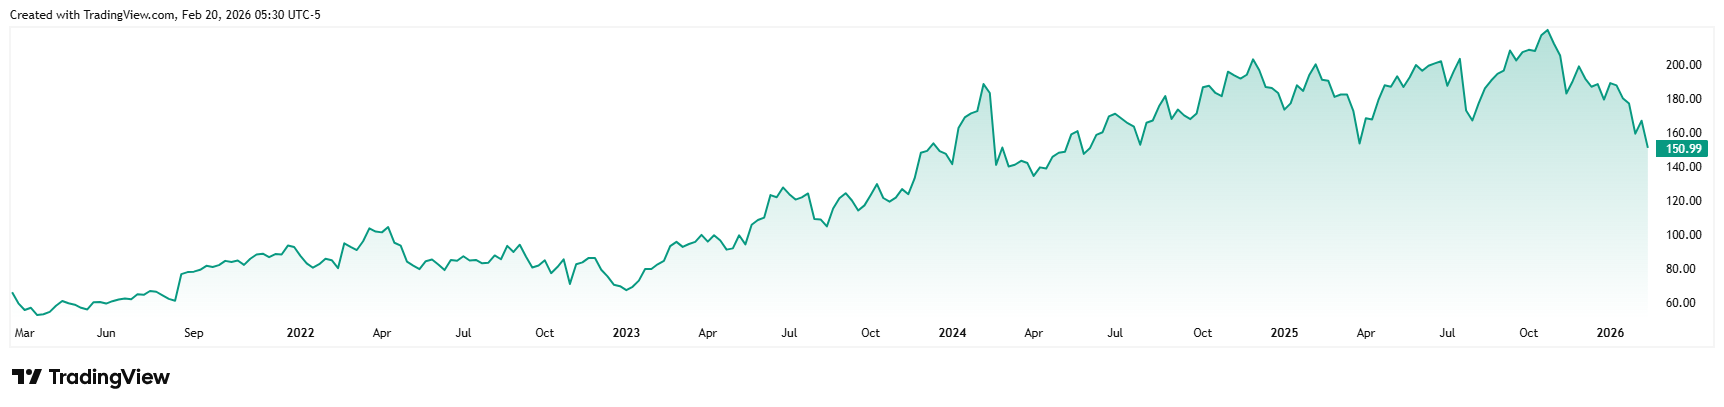
Kurs akcji Palo Alto Networks w ciągu ostatnich pięciu lat.
Jednak rynek skupił się bardziej na tym, co będzie dalej. Po serii dużych przejęć firma przyznała się do wyższych kosztów integracji i obniżyła prognozę skorygowanych zysków na rok finansowy 2026. Jednocześnie podniosła prognozę przychodów, ale inwestorzy dostrzegli klasyczny kompromis: szybsze budowanie platformy teraz, słabsza rentowność w perspektywie krótkoterminowej. To również dlatego akcje gwałtownie spadły po ogłoszeniu wyników, mimo że same wyniki kwartalne były solidne.
Presja na rentowność i to, co firma musi osiągnąć w przyszłości
Największym ryzykiem związanym z taką falą przejęć nie jest sama skala zakupów, ale zdolność do przekształcenia ich w jedną ofertę, którą klienci faktycznie kupią jako platformę. Jeśli produkty nie mogą zostać szybko zintegrowane, skutkiem jest wyższa baza kosztowa bez odpowiedniego przyspieszenia sprzedaży. Właśnie w tym momencie marże zaczynają się pogarszać, a inwestorzy tracą cierpliwość.
Dla Palo Alto kluczowe znaczenie ma zatem wykazanie dwóch rzeczy. Po pierwsze, że wzrost przychodów cyklicznych pozostaje silny nawet po wyeliminowaniu przejęć. Po drugie, że koszty integracji osiągają wyraźny szczyt, a następnie następuje efekt skali, w którym platforma zaczyna zapewniać wyższą wydajność w zakresie sprzedaży, wsparcia i operacji. Jeśli to się powiedzie, krótkoterminowa presja na rentowność może przekształcić się w długoterminowy, zrównoważony wzrost z wyższymi marżami.[1]