
 Hungarian

 English
 Slovak
 Czech
 Italian
 Polish
 Slovenian


Az Applied Materials 9,115 milliárd dolláros bevételt jelentett a július 26-án véget ért negyedévre vonatkozóan, ami 25%-os növekedést jelent az előző év azonos időszakához képest, és a vállalat új, minden idők legmagasabb értékét jelenti. Az LSEG adatai szerint a Wall Street körülbelül 8,99 milliárd dollárra számított. A vállalat még ennél is jelentősebb nyereségnövekedést könyvelt el. A GAAP szerinti nettó eredmény 43%-kal, 2,54 milliárd dollárra emelkedett, az egy részvényre jutó eredmény pedig 2,22 dollárról 3,17 dollárra nőtt. Bizonyos egyszeri tételek kiigazítása után az egy részvényre jutó eredmény rekordszintű 3,50 dollárt ért el, ami 41%-os növekedést jelent az előző év azonos időszakához képest. Az Applied Materials növekedését tehát nem kizárólag a magasabb értékesítési volumen hajtotta. A vállalat a bevételnövekedés jelentős részét magasabb jövedelmezőségre is tudta átalakítani.[1]
A kiváló eredmények a margókban is megmutatkoznak. A GAAP szerinti bruttó árrés 48,8%-ról 50,3%-ra emelkedett, a kiigazított bruttó árrés pedig elérte az 50,4%-ot. A kiigazított működési árrés az egy évvel ezelőtti 30,7%-ról 34%-ra nőtt, míg a kiigazított működési eredmény 38%-kal, 3,10 milliárd dollárra ugrott. A vállalat emellett rekordszintű, 3,04 milliárd dolláros működési cash flow-t generált, a szabad cash flow pedig elérte a 2,33 milliárd dollárt. A negyedév során 860 millió dollárt juttatott vissza a részvényeseknek, ebből 440 millió dollár részvény-visszavásárlás, 420 millió dollár pedig osztalék formájában. A negyedév végén továbbra is rendelkezésre állt egy 12,8 milliárd dolláros jóváhagyott részvény-visszavásárlási program.1
A mesterséges intelligencia megváltoztatja a chipgyártó berendezések iránti kereslet szerkezetét
Ezeket a rekordszámokat elsősorban a mesterséges intelligencia infrastruktúrájának folyamatos bővülése hajtja, ami növeli a nagyobb teljesítményű processzorok, a memória és az új chip-összekapcsolási módszerek iránti igényt. A legnagyobb szegmens, a Félvezető rendszerek negyedéves árbevétele 5,56 milliárd dollárról 7,04 milliárd dollárra nőtt. Ebből 67% a gyártóüzemek, a logikai chipek és egyéb alkalmazásokhoz szánt berendezésekből származott, míg a DRAM-memória részesedése 22%-ról 26%-ra emelkedett. A szegmens működési árrése is 33%-ról 37,7%-ra emelkedett. Az Applied Materials szerint a fejlett logikai chipek, a DRAM és a fejlett csomagolási technológiák jelenleg a szilíciumlapka-gyártó berendezések piacának növekedésének mintegy 80%-át teszik ki. Ez különösen fontos a vállalat számára, mivel a vezetés szerint éppen ezeken a területeken rendelkezik erős technológiai pozícióval.1
Különösen a fejlett chip-csomagolás területe növekszik rendkívül gyorsan; ez elengedhetetlen a nagy teljesítményű AI-processzorok és a nagy sávszélességű HBM-memória integrálásához. Alig néhány hónappal ezelőtt az Applied Materials még azzal számolt, hogy a 2026-os naptári évben e szegmensből származó bevétele több mint 50%-kal fog növekedni. A legújabb fejlemények nyomán a vállalat becslését több mint 70%-ra emelte. A vállalat emellett bejelentette a fejlett csomagoláshoz, a DRAM-hoz és a gyártási folyamatok vezérléséhez szükséges új berendezéseket is. A vezetőség szerint a diagnosztikára és a gyártásirányításra összpontosító önálló üzletág 2026-ban várhatóan több mint 50%-kal fog növekedni. Az Applied Global Services esetében pedig több mint 20%-os növekedéssel számolnak. Az Applied Materials számára tehát a mesterséges intelligencia nem egyetlen új terméket jelent, hanem a portfólió több szegmensében is növekvő keresletet.1 [2]
A kilátások arra utalnak, hogy a növekedés még korántsem ért véget
Még a múlt negyedévnél is fontosabb lehet az, amit az Applied Materials a jövőre nézve vár. A negyedik pénzügyi negyedévre a vállalat körülbelül 10,25 milliárd dolláros bevételt jósol, 500 millió dolláros lehetséges eltéréssel. Az előrejelzés középértéke jelentősen meghaladja a Wall Street-i konszenzusos becslést, amely körülbelül 9,54 milliárd dollár. A kiigazított egy részvényre jutó nyereség várhatóan körülbelül 4,02 dollár lesz, 0,20 dolláros lehetséges tartományban, míg az elemzők az eredményközlés előtt körülbelül 3,69 dollárra számítottak. A Semiconductor Systems szegmens önmagában várhatóan körülbelül 7,9 milliárd dolláros bevételt fog generálni a következő negyedévben, az Applied Global Services pedig körülbelül 1,84 milliárd dollárt. A kiigazított bruttó árrés várhatóan 50,4% körül marad.[2] [3]
A vezetőség nem csupán a következő három hónapra vonatkozóan ad pozitív kilátásokat. Brice Hill pénzügyi igazgató kijelentette, hogy a vállalat minden eddiginél hosszabb távra tekint az ügyfelek jövőbeli kereslete tekintetében, egyes megbeszélések már egészen 2030-ig nyúlnak. Az Applied Materials ezért jelentősen bővíti saját gyártási kapacitásait. Az elmúlt években szinte megduplázta gyártóterületét, és 2028-ra célja, hogy a jelenlegi szinthez képest megduplázza negyedéves rendszergyártási kapacitását. Ugyanakkor máris készül a további bővítésre, amely lehetővé tenné a vállalat számára, hogy a évtized végére még a megnövekedett keresletre is reagálni tudjon. Csak az elmúlt negyedévben a vállalat több mint 1 500 alkalmazottat vett fel a gyártás és az ügyfélszolgálat területén.1[3]
Miért esett a részvényárfolyam az erős eredmények ellenére
Első pillantásra meglepő a befektetők reakciója. Az Applied Materials felülmúlta a bevételi várakozásokat, a piac várakozásainál kedvezőbb kilátásokat mutatott be, emelte a fejlett csomagolási technológiákra vonatkozó növekedési előrejelzését, és legalább 2027-ig erős keresletre utalt. Ennek ellenére a részvényárfolyam 5,1%-kal esett a következő kereskedési napon.* A fő probléma nem a gyenge jelentés volt, hanem a várakozások szintje, amely a részvényárfolyam hirtelen emelkedését követően rendkívül magasra szökött. Az Applied Materials részvénye az év eleje óta, az eredményjelentés előtt több mint megduplázódott. A befektetők így már beárazta az AI-infrastruktúrához kapcsolódó várható növekedés jelentős részét, és további jelentős árfolyam-emelkedéshez még erősebb katalizátorra volt szükségük.2
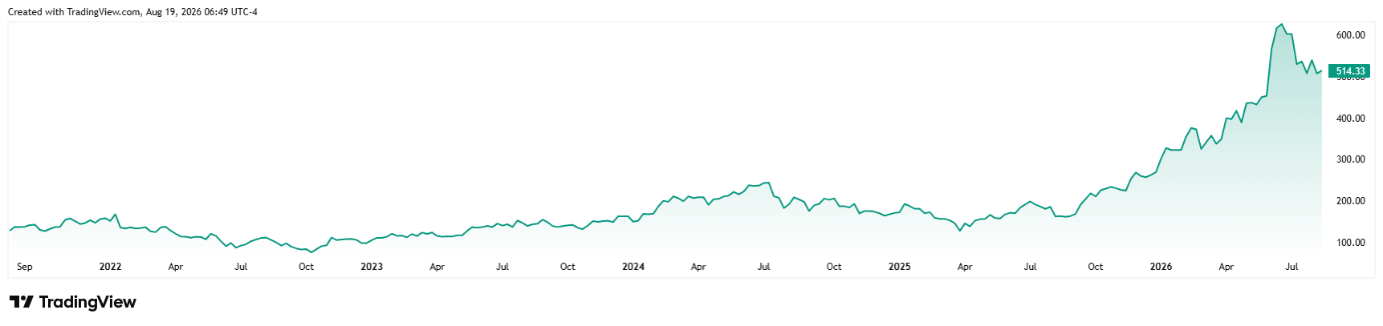
Az Applied Materials részvényárfolyamának alakulása az elmúlt öt évben*
A második tényező a verseny. Az Applied Materials olyan vállalatokkal versenyez a chipgyártók beruházásaiért, mint a Lam Research, a KLA és az ASML, és a befektetők egyre szigorúbban hasonlítják össze az egyes beszállítók növekedési ütemét. A Reuters megjegyezte, hogy a Summit Insights Group szerint az Applied Materials bevételnövekedése elmaradt egyes versenytársaitól. A Morgan Stanley az eredményeket jónak minősítette, de rámutatott, hogy a félvezetőberendezés-gyártók jelenlegi eredménybeszámolási időszakában a jó és a kiemelkedő jelentés közötti különbség jelentős hatással van a részvényárfolyamra. Az eredményközlés közvetlenül után az Applied Materials részvénye a következő tizenkét hónapra várható nyereség körülbelül 32-szeresén kereskedett. Ennél az értékelésnél a piac már nem csupán a jelenlegi nyereségért fizet, hanem azért a várakozásért is, hogy a magas növekedési ütem folytatódni fog.[4] [4]
Mit fog figyelni a piac a jövőben
A legfontosabb kérdés most már nem az lesz, hogy van-e kereslet a mesterséges intelligenciára, hanem az, hogy mennyi ideig tud olyan ütemben növekedni, amely igazolja a befektetők jelenlegi elvárásait. Az Applied Materials szerint az AI-infrastruktúrához szükséges fejlett félvezetők iránti kereslet jelentősen meghaladja a kínálatot, és a chipgyártók arra törekszenek, hogy növeljék a meglévő gyárak termelését, valamint felgyorsítsák az új kapacitások bevezetését. A negyedév során a vállalat több mint tíz új, ügyfelei által bejelentett félvezetőgyár-projektet regisztrált. A további növekedés szempontjából különösen döntő fontosságú lesz a legmodernebb logikai chipekbe, a DRAM-ba, a HBM-be és a fejlett csomagolási technológiákba történő beruházások üteme. Ha a mesterséges intelligencia adatközpontok építése továbbra is erős marad, az Applied Materials nemcsak az új termelési kapacitások kiépítéséből, hanem a meglévő gyárakból való nagyobb teljesítmény kiaknázására irányuló erőfeszítésekből is profitálhat.[5] [5]
A befektetők számára azonban a következő negyedévek sokkal magasabb mércét fognak felállítani. A vállalatnak be kell bizonyítania, hogy nemcsak a növekvő megrendeléseket képes teljesíteni, hanem továbbra is növelni tudja az árrést, és elegendő részesedést szerezhet a chipgyártók új beruházásaiból. Pozitív jel, hogy a vállalat bruttó árrése tizenhárom egymást követő negyedévben nőtt az előző év azonos időszakához képest, és a vezetőség a javulás egy részét a magasabb termékáraknak és a hatékonyabb költségszerkezetnek tulajdonítja. Az Applied Materials tehát a fundamentumok szempontjából szokatlanul erős időszak előtt áll. A probléma nem a növekedés hiánya, hanem inkább az, hogy a befektetők ennek a növekedésnek mekkora részét árazta már be a részvénybe. A harmadik negyedévi eredmények azt mutatták, hogy a mesterséges intelligencia (AI) beruházási ciklusa rekordbevételt és nyereséget generál a vállalat számára. A piac reakciója azonban arra is emlékeztetett, hogy a legsikeresebb mesterséges intelligencia-részvények esetében még egy rekord sem feltétlenül jelent automatikusan jó hírt a részvényárfolyam szempontjából.
[1,2,3,4,5] Az előretekintő kijelentések feltételezéseken és jelenlegi várakozásokon alapulnak, amelyek pontatlanok lehetnek, illetve a jelenlegi gazdasági környezeten, amely változásoknak van kitéve. Az ilyen kijelentések nem garantálják a jövőbeli teljesítményt. Kockázatokkal és egyéb, nehezen előre jelezhető bizonytalanságokkal járnak. A tényleges eredmények lényegesen eltérhetnek az előretekintő kijelentésekben kifejezett vagy sugallt eredményektől.
* A múltbeli teljesítmény nem garantálja a jövőbeli hozamokat.
[1] https://ir.appliedmaterials.com/static-files/425ac634-4ee7-4c41-a07f-fa9e3c42b797
[2] https://www.reuters.com/business/applied-materials-forecasts-quarterly-revenue-above-estimates-2026-08-13/
[3] https://ir.appliedmaterials.com/static-files/e9985149-77c2-4cf3-aaad-a579178cbfe4
[4] https://www.reuters.com/business/applied-materials-slips-investors-seek-faster-growth-after-stellar-run-2026-08-14/
[5] https://ir.appliedmaterials.com/static-files/9d5d182d-f060-4b22-a32c-4582257fdc9b



