Vissza a blogra

Az Amazon az AI-befektetések korszakában: rekordbevételek kontra 200 milliárd dolláros tét a jövőre

A befektetési világban gyakran mondják, hogy a piacok előre néznek, nem hátra. Az Amazon 2025 negyedik negyedévi gazdasági eredményei tökéletes példák erre az elvre. Bár a technológiai óriás történelmi rekordbevételt ért el és megerősítette kulcsfontosságú üzletágainak terjeszkedését, a részvényárfolyam viszonylag éles eséssel reagált.* Az ok azonban nem a múltban, hanem a 2026-ra vonatkozó ambiciózus befektetési tervben rejlik. Az Amazon az AI-befektetések korszakában: rekordbevételek kontra 200 milliárd dolláros tét a jövőre

A várakozásokat meghaladó teljesítmény

Az Amazon igazán lenyűgöző eredményekkel zárta a 2025-ös évet. A 213,39 milliárd dolláros teljes bevétel meghaladta a piaci várakozásokat, ami egyértelműen bizonyítja az ökoszisztéma erejét. A nettó nyereség az előző évhez képest 21,19 milliárd dollárra nőtt, ami a üzleti tevékenységek növekvő hatékonyságát tükrözi. Annak ellenére, hogy az egy részvényre jutó nyereség (EPS) kissé elmaradt a várakozásoktól (1,95 dollár a becsült 1,97 dollár helyett), a vállalat működési motorjai évek óta nem voltak ilyen jó állapotban.
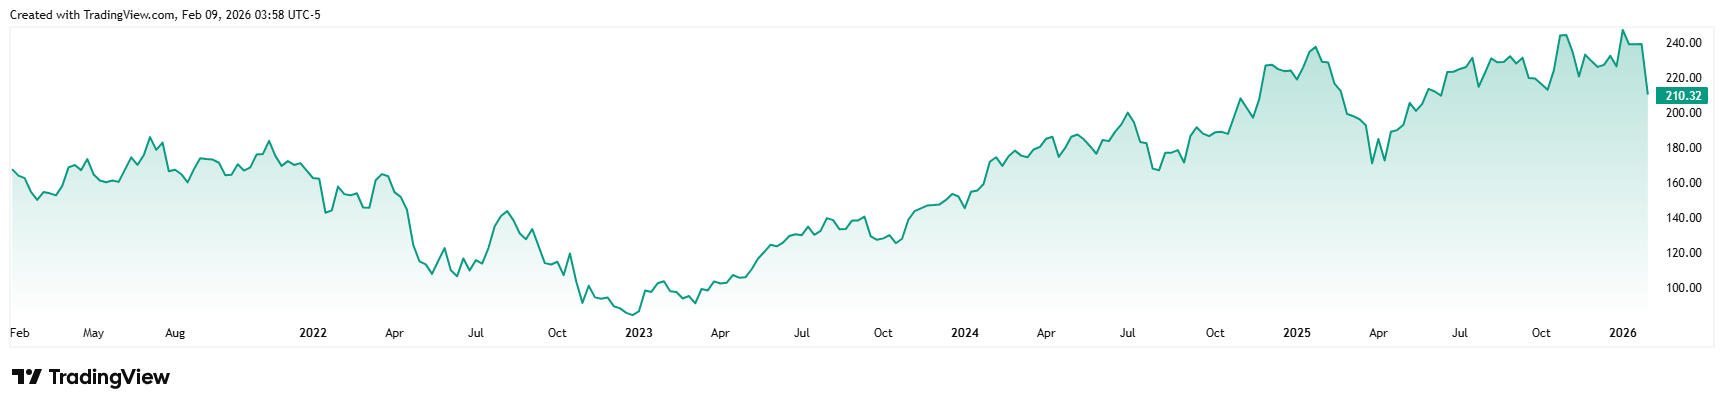
AMZN_2026-02-09_09-58-29

Az Amazon részvényárfolyamának alakulása az elmúlt öt évben

A felhő és a reklám szinergiája

Az Amazon jelenlegi piaci értékének megértéséhez már nem kizárólag a fogyasztási cikkek értékesítése a kulcs, hanem a technológiai részlegeinek kombinációja, amelyek kivételes stabilitást és növekedési potenciált mutatnak. Ebben a folyamatban domináns szerepet játszik az Amazon Web Services (AWS) felhőalapú részlege, amely a vizsgált időszakban 35,58 milliárd dolláros bevételt generált. Az előző évhez képest 24%-os növekedési ütemmel ez a legerőteljesebb gyorsulás az elmúlt 13 negyedévben, amit Andy Jassy vezérigazgató nyilatkozata is megerősít, miszerint a mesterséges intelligencia infrastruktúrája iránti kereslet szinte korlátlan.

A technológiai pillérrel párhuzamosan a digitális reklámszegmens is dinamikusan fejlődik. A 21 milliárd dollárt meghaladó bevételek és az előző évhez képest 23%-os növekedés határozottan megerősítette az Amazon pozícióját, mint a harmadik legnagyobb globális szereplő ebben az iparágban, közvetlenül az Alphabet és a Meta óriások mögött. Mind a befektetők, mind a vállalat számára kulcsfontosságú, hogy ez a szegmens a további terjeszkedés finanszírozását segítő, magas árrésű bevételek fontos generátorává válik.

Miért?

A jelentés legvitatottabb része a 2026-ra vonatkozó kilátások voltak. Az Amazon bejelentette, hogy 200 milliárd dolláros beruházást tervez. Összehasonlításképpen: az elemzők 50 milliárd dollárral alacsonyabb összeget vártak. Ezeket a forrásokat elsősorban adatközpontok építésére, saját fejlesztésű AI chipek, robotika és alacsony Föld körüli pályán keringő műholdas hálózat fejlesztésére fordítják. A piac körülbelül 8%-os részvényárfolyam-csökkenéssel reagált erre a hatalmas beruházási tervre. A befektetők végső soron attól tartanak, hogy ezek a források nem hoznak elég gyorsan nyereséget.[1]

Hatékonyság és átszervezés

Az ilyen hatalmas beruházások közepette paradoxonnak tűnik a vállalati struktúra racionalizálására irányuló folyamatos erőfeszítés. A múlt héten az Amazon bejelentette, hogy az októberi létszámleépítés után további 16 000 alkalmazottat bocsát el. A cél a bürokrácia csökkentése és erőforrások felszabadítása a technológiai prioritások számára. Bár az Amazon világszerte 1,57 millió embert foglalkoztat, a többségük logisztikai munkás, míg az elbocsátások stratégiailag az adminisztratív pozíciókat érintik.

Piaci kontextus

Valószínűleg nem meglepő, hogy az Amazon nem egyedül áll ebben a befektetési fegyverkezési versenyben. Az Alphabet és a Meta is bejelentette, hogy radikálisan növeli az AI-infrastruktúrára fordított kiadásait. A felhőalapú szolgáltatások terén azonban az Amazon heves versenynek van kitéve: míg az AWS 24%-kal nőtt, a Microsoft Azure 39%-os, a Google Cloud pedig 48%-os növekedést jelentett.

Befektetőknek

Az Amazon részvényárfolyamának jelenlegi csökkenése úgy értelmezhető, mint a piac rövid távú idegességének megnyilvánulása a példátlan tőkekiadásokkal kapcsolatban. A lényeg az, hogy a vállalat alapjai továbbra is rendkívül erősek. A felhőszolgáltatások és a reklámozás sikeres monetizálása, valamint a 2026-os beruházási terv arra utal, hogy a menedzsment a mesterséges intelligenciát egzisztenciális lehetőségként azonosította. Összegzésként elmondható, hogy ha az Amazon képes hatékonyan kihasználni ezeket a beruházásokat, akkor a jelenlegi piaci korrekció középtávon stratégiailag vonzó belépési pontnak tűnhet a hosszú távú pozíció kiépítéséhez. [2]

* A múltra vonatkozó adatok nem garantálják a jövőbeli hozamokat.

[1,2] Az előretekintő nyilatkozatok feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem feltétlenül pontosak, vagy a jelenlegi gazdasági környezetre alapulnak, amely változhat. Ezek a nyilatkozatok nem garantálják a jövőbeli teljesítményt. Az előretekintő nyilatkozatok természetüknél fogva kockázatokkal és bizonytalanságokkal járnak, mivel olyan jövőbeli eseményekre és körülményekre vonatkoznak, amelyek nem jósolhatók meg, és a tényleges fejlemények és eredmények jelentősen eltérhetnek az előretekintő nyilatkozatokban kifejezett vagy sugalltaktól.

Jogi nyilatkozat! Ez a marketinganyag nem minősül befektetési tanácsadásnak, és nem is értelmezhető annak. A múltra vonatkozó adatok nem garantálják a jövőbeli hozamokat. A devizákba történő befektetés a árfolyam-ingadozások miatt befolyásolhatja a hozamokat. Minden értékpapír-tranzakció nyereséget és veszteséget is eredményezhet. Az előretekintő nyilatkozatok olyan feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem feltétlenül pontosak, illetve a jelenlegi gazdasági környezetre alapulnak, amely változhat. Ezek a nyilatkozatok nem garantálják a jövőbeli teljesítményt. Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. kereskedelmi márkája, amelyet a Szlovák Nemzeti Bank szabályoz.

Források:

https://www.cnbc.com/2026/02/05/amazon-amzn-q4-earnings-report-2025.html

https://www.cnbc.com/2025/10/29/amazon-opens-11-billion-ai-data-center-project-rainier-in-indiana.html

https://ir.aboutamazon.com/news-release/news-release-details/2026/Amazon-com-Announces-Fourth-Quarter-Results/

Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. társaság védjegye, amelynek székhelye: Slávičie údolie 106, Bratislava – Staré Mesto városrész, 811 02. A társaság bejegyzésre került a Pozsony III. Városi Bíróság Kereskedelmi Nyilvántartásába, osztály: Sa, bejegyzési szám: 4295/B, cégszám: 36 853 054, adószám: 2022505419.

A CAPITAL MARKETS, o.c.p., a.s. értékpapír-kereskedő az értékpapírokról és befektetési szolgáltatásokról, valamint egyes törvények módosításáról és kiegészítéséről szóló 566/2001 Z. z. törvény (a továbbiakban: értékpapír-törvény) 55. § (1) bekezdése szerint. A CAPITAL MARKETS, o.c.p., a.s. társaság 2007. október 30-án a Szlovák Nemzeti Bank OPK-2297/2007 -PLP számú határozatával befektetési szolgáltatások nyújtására vonatkozó engedélyt kapott az értékpapír-törvény 54. § (2) bekezdésének az 59. § (2) és (3) bekezdésével összefüggésben értelmezett rendelkezései értelmében, amelyet az értékpapír-törvény rendelkezéseivel összhangban kiterjesztettek az OPK-1830/2008-PLP számú, 2008. április 21-i határozattal, az OPK-11601-1/2008 számú, 2009. január 28-i határozattal, az ODT-5059-3/2012 számú, 2012. július 23-i határozattal, valamint az ODT-9332/2014-1 számú, 2014. október 21-i határozattal.

Bővebben

A JPMorgan Chase csalódást okozott a Wall Streetnek: még a 15,3 milliárd dolláros nyereség sem felelt meg a várakozásoknak

A JPMorgan Chase csalódást okozott a Wall Streetnek: még a 15,3 milliárd dolláros nyereség sem felelt meg a várakozásoknak

Október 13-án a JPMorgan Chase közzétette a 2026-os harmadik negyedévi eredményeit, amelyek váratlan csalódást okoztak a Wall Streetnek. Az Egyesült Államok legnagyobb bankja részvényenként 5,57 dolláros nyereségről számolt be, szemben az 5,85 dolláros becsléssel, és az LSEG adatai szerint 2023 negyedik negyedéve óta először nem sikerült teljesítenie a nyereségre vonatkozó előrejelzéseket. A kötvénypiacokról származó gyengébb bevételek és a befektetési banki tevékenység lassulása rávilágítottak arra, hogy növekedése hol ütközik korlátokba. A befektetők számára most az a legfontosabb kérdés, hogy a bank képes-e fenntartani a bevételek növekedését, miközben kezelni tudja a növekvő költségeket.1

A Lamb Weston meglepetést okozott a tőzsdén: a nyereség 55%-kal csökkent, a részvények ára viszont 7,5%-kal emelkedett

A Lamb Weston meglepetést okozott a tőzsdén: a nyereség 55%-kal csökkent, a részvények ára viszont 7,5%-kal emelkedett

A fagyasztott sült krumpli gyártója, a Lamb Weston 2026. október 6-án tette közzé eredményeit, amelyekből kiderült, hogy a bejelentett nyereség és a tőzsde reakciója között szembetűnő eltérés mutatkozott. A nettó nyereség az előző évhez képest 55%-kal zuhant, a befektetők azonban részvényvásárlással reagáltak. A vállalat felülmúlta a várakozásokat, és emelte az egész évre vonatkozó előrejelzését. Az észak-amerikai értékesítés növekedése és a költségcsökkentő intézkedések arra utalnak, hogy a vállalat működésében végrehajtott változtatások kezdik meghozni gyümölcsüket. A kérdés azonban továbbra is az, hogy ez az előrelépés elegendő lesz-e a tengerentúli problémák megoldásához. [1]

A TD SYNNEX messze felülmúlta a várakozásokat: a bevételek 38%-kal emelkedtek, de a részvények árfolyama az eredményjelentés után esett

A TD SYNNEX messze felülmúlta a várakozásokat: a bevételek 38%-kal emelkedtek, de a részvények árfolyama az eredményjelentés után esett

A TD SYNNEX olyan eredményeket tett közzé, amelyek első ránézésre nagyon erősnek tűnnek, és megerősítik, hogy a vállalat profitál a technológiai infrastruktúra iránti növekvő keresletből. Alaposabb vizsgálat után azonban a kép már nem teljesen egyértelmű. A rekordszámok mögött a gyors terjeszkedés, a változó árrések és a jelentős cash flow-ingadozások kombinációja húzódik meg, amelyeket a befektetők már sokkal nagyobb figyelemmel kísérnek, mint pusztán a bevételek növekedését. Pontosan ez a különbség az eredménykimutatásban látható adatok és a felszín alatt zajló folyamatok között teszi a TD SYNNEX legutóbbi negyedévét sokkal érdekesebbé, mint amit a főbb számadatok önmagukban sugallnának.

Az AutoZone meglepetést okozott a Wall Streetnek az eredményeivel: az egy részvényre jutó nyereség 15%-kal emelkedett, de a gyengébb értékesítési adatok a vásárlókra nehezedő nyomást jelzik

Az AutoZone meglepetést okozott a Wall Streetnek az eredményeivel: az egy részvényre jutó nyereség 15%-kal emelkedett, de a gyengébb értékesítési adatok a vásárlókra nehezedő nyomást jelzik

Az AutoZone a 2026-os pénzügyi évet olyan eredményekkel zárta, amelyek első ránézésre nagyon erősnek tűnnek. A negyedik negyedévi árbevétel 5,6%-kal nőtt az előző év azonos időszakához képest, és elérte a 6,59 milliárd dollárt, a nettó nyereség 931,6 millió dollárra emelkedett, az egy részvényre jutó nyereség pedig 56,05 dollárt tett ki, ami körülbelül 15%-kal magasabb az egy évvel ezelőtti szintnél, és meghaladja a Wall Street várakozásait. A felszín alatt azonban továbbra is gyengeség látható. Az összehasonlítható árbevétel-növekedés elmaradt a várakozásoktól, és az amerikai „csináld magad” autószerelők továbbra is visszafogják vásárlásaikat.1