
 Hungarian

 English
 Slovak
 Czech
 Italian
 Polish
 Slovenian


Szeptember 1-jén a Waymo elindította nyilvános fuvarozási szolgáltatását Denverben, San Diegóban és Tampában, ezzel 14 amerikai városra bővítve tevékenységét. A járműpark már meghaladta a 4 000 önvezető járművet, és jelenleg bevezetés alatt áll az új Ojai platform. A vállalat már idén tavasszal is heti körülbelül 500 000 fizetett utazást biztosított, és célja, hogy 2026 végére elérje az heti egymillió utazást. Már csak emiatt sem beszélhetünk többé néhány tucat autóból álló kísérletről, hanem egy olyan logisztikai hálózatról, amelyben az utazások számának növekedése egyre nagyobb igényeket támaszt a gyártás, a szervizelés, a töltés és a járműpark-kezelés terén. Ez a forgalom valós adatokat szolgáltat a járművek kihasználtságáról és leállási idejéről.[1]
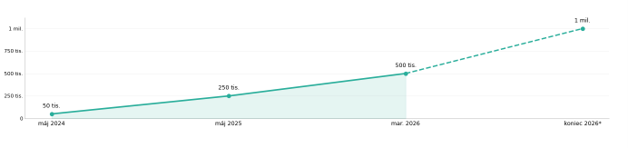
A Waymo heti fizetett utazásainak számának alakulása és a 2026 végére kitűzött cél*
Az is fontos, milyen ütemben lép be a Waymo új városokba. Először feltérképezi és teszteli a környezetet; majd eltávolítja a biztonsági sofőrt; végül pedig megnyitja a szolgáltatást az alkalmazottak, a meghívott felhasználók és a nagyközönség számára. Ez a modell lassabb, mint az azonnali országos bevezetés, de csökkenti annak kockázatát, hogy a helyi folyamatok és a hatósági engedélyek megszerzése előtt bővítsék a működést. A Waymo azonban lerövidíti ezt a folyamatot. Ha a járműpark bővülését az új zónák gyorsabb megnyitásával kombinálják, akkor a fő szűk keresztmetszet nem az autonóm technológia lesz, hanem az, hogy elegendő járművet tudjanak gyártani és üzemeltetni.1 [1]
A Waymo Driver egy skálázható technológiai platformmá fejlődik
A vállalat úgy tervezte meg a Waymo Driver rendszer hatodik generációját, hogy az ne legyen egy adott autómodellhez kötve. Ugyanaz az architektúra alkalmazható mind az Ojai platformra, mind a Hyundai IONIQ 5 elektromos autóra, az érzékelők és a szoftver konfigurálásával a járműhöz igazítva. A Waymo emellett egyszerűsítette a hardvert, és olcsóbb lidar- és radar-alkatrészeket használ, anélkül, hogy az érzékelők redundanciáját feláldozná. Üzleti szempontból ez alapvető változást jelent. A vállalat nem arra törekszik, hogy autógyártóvá váljon, hanem inkább olyan autonóm vezetési rendszer beszállítójává, amely több járműkarosszériába integrálható és nagyobb mennyiségben gyártható. Ez csökkenti az egyetlen gyártótól való függőséget, és megnyitja az utat további platformok előtt.[2]
Ez a megközelítés már tükröződik a gyártásban is. A Waymo a Phoenix közelében található üzemében évi több tízezer rendszer gyártására készül, és együttműködik az autógyártókkal annak biztosítása érdekében, hogy az alapjárművek készen álljanak az autonóm technológia integrálására. A hardver alacsonyabb komplexitása várhatóan csökkenti a következő generáció költségeit, és lehetővé teszi a működést szélesebb körű körülmények között, beleértve a téli időjárást is. Ha a modell sikeresnek bizonyul, a gazdaságosság egyszerre két módon javulhat: az alacsonyabb járműköltségek és az azonos szoftvermag magasabb kihasználtsága révén. A nagyobb gyártási volumen egyszerűsíti a karbantartást és az alkatrészellátást, ami a folyamatos üzemeltetés szempontjából éppoly fontos, mint az érzékelők ára.2
A Tesla és a Waymo teljesen eltérő stratégiákat követ
A Tesla jelenti a legszembetűnőbb ellentétet a piacon. A Waymo kamerák, lidar, radar és részletes térképek kombinációját használja, és térképezést, szimulációkat és helyszíni tesztelést végez, mielőtt belépne egy városba. A Tesla viszont kamerák és mesterséges intelligencia segítségével igyekszik szélesebb körű skálázhatóságot elérni, kevésbé támaszkodva az érzékelőkre és a helyszíni előkészületekre. A Tesla előnye egyértelmű. Ha a technológia megbízhatóan működik, a terjeszkedés olcsóbb és gyorsabb lehet. A Waymo viszont éppen az ellenkező elven alapszik: miszerint az ellenőrzött terjeszkedés és a redundáns környezeti érzékelés elkerülhetetlen költségek a volán mögött ülő ember nélküli, teljesen autonóm üzemeltetéshez.[3] [2]
A két megközelítés közötti különbségnek befektetési dimenziója is van. Egyes elemzők a Tesla piaci értékének jelentős részét az autonóm vezetésnek tulajdonítják, mivel a befektetők a robotaxi-hálózat gyors terjeszkedésére számítanak. Bármilyen késedelem ezért hatással lehet a részvényárfolyammal kapcsolatos várakozásokra. A Waymo más helyzetben van, mivel értéke az Alphabet ökoszisztémájába ágyazódik a reklámok, a felhőszolgáltatások és egyéb projektek mellett. A befektetők számára nem csupán az a kérdés, hogy melyik vállalat rendelkezik technikailag fejlettebb önvezető járművel. Fontos figyelembe venni azt is, hogy a piac mennyire árazta be már a jövőbeli sikert, és milyen pénzügyi nyomást fog okozni a kereskedelmi bevezetés késedelme. A kockázat eltérő koncentrációja megváltoztathatja a piac reakcióját a kudarcokra.3 [3]
A robotaxi-piac több tízmilliárd dollárosra nőhet
Az ágazatban rejlő potenciál magyarázza, miért hajlandók a technológiai vállalatok ma magas költségeket vállalni. A Goldman Sachs Research becslései szerint az amerikai robotaxi-piac 2030-ban körülbelül 19 milliárd dollárt, 2035-ben pedig 48 milliárd dollárt érhet el. Világszinten a piac mérete várhatóan körülbelül 415 milliárd dollár lesz. A globális kereskedelmi robotaxi-flotta várhatóan a 2025-ös körülbelül 7 000 járműről 2030-ra egymillióra, majd öt évvel később hatmillióra bővül. Egy ilyen növekedés az autonóm közlekedést az infrastruktúra önálló rétegévé tenné, nem csupán a mai, alkalmazásalapú fuvarmegrendelő szolgáltatások kiegészítőjévé. Az üzemeltetők számára ez tőkeigényt jelent, mivel flottájukat még a nyereségesség elérése előtt kell kiépíteniük.[4] [4]
A piac méreténél még fontosabb lesz az egységenkénti gazdaságosság. A Goldman Sachs modellei szerint egy vertikálisan integrált amerikai üzemeltető esetében a mérföldenkénti közvetlen költségek 2035-re 1 dollár alá csökkenhetnek, a bruttó árrés pedig 30% és 50% között mozoghat. Várhatóan jelentős szerepet játszanak majd az olcsóbb hardverek, az alacsonyabb járműértékcsökkenés, az alacsonyabb biztosítási költségek, valamint a távoli üzemeltetőnkénti nagyobb járműszám. A Waymo számára az utazások számának növekedése csupán az egyenlet első része. A második az lesz, hogy képesek legyenek gyorsabban csökkenteni a költségeket, mint ahogyan a járműparkok, a szervizközpontok és az új városok kiadásai növekednek. A járművek nappali kihasználtsága szintén kulcsfontosságú lesz, mivel az inaktív robotaxik esetében is felmerülnek értékcsökkenési, biztosítási és infrastrukturális költségek.4 [5]
A biztonság és a szabályozás fogja meghatározni a jövőbeli növekedés ütemét
A méretnövelés legnagyobb akadályát továbbra is azok a helyzetek jelentik, amelyek normál vezetési körülmények között ritkán fordulnak elő, de több ezer autó bevonásával gyakoriakká válnak. Az amerikai NTSB olyan eseményeket vizsgál, amelyek során Waymo-járművek elhajtottak megállt iskolabuszok mellett Austinban, annak ellenére, hogy a buszok figyelmeztető lámpái és megállási jelzői be voltak kapcsolva. Egy januári eset során az autonóm rendszer eleinte megállt, de aztán folytatta az utat, miután helytelen információt kapott a távoli segítségnyújtótól. 2025 decemberében a Waymo több mint 3 000 jármű visszahívását jelentette be a vonatkozó szoftver frissítése céljából. Ezek az események azt mutatják, hogy a működés mérete új típusú működési kockázatot jelent.[5]
A további terjeszkedéshez nem lesz elég, ha a Waymo csak az utasokat győzi meg. A vállalatnak meg kell győznie a városokat, a közlekedési hatóságokat, a mentőszolgálatokat és a szövetségi szabályozó hatóságokat is arról, hogy képes gyorsan azonosítani, kijavítani és átláthatóan elmagyarázni a hibákat. Minden új piac más-más szabályokkal, időjárási viszonyokkal, vezetési szokásokkal és nem szabványos helyzetekkel jár. Ez lassíthatja a növekedést éppen akkor, amikor a termelési kapacitás és a kereslet lehetővé tenné a gyorsulást. A Waymo tehát olyan szakaszba lép, amelyben a technológiai vezető szerep önmagában nem elegendő. A döntő tényezők a biztonság, a költségek és a szabályozó hatóságok iránti bizalom kombinációja lesznek. Ha a vállalat képes ezeket a feltételeket egyszerre kezelni, akkor jelenlegi előnyét fenntartható versenyelőnnyé alakíthatja.5 [6]
[1,2,3,4,5,6] Az előretekintő kijelentések feltételezéseken és jelenlegi várakozásokon alapulnak, amelyek pontatlanok lehetnek, illetve a jelenlegi gazdasági környezeten, amely változhat. Az ilyen kijelentések nem garantálják a jövőbeli teljesítményt. Kockázatokkal és egyéb, nehezen előre jelezhető bizonytalanságokkal járnak. A tényleges eredmények jelentősen eltérhetnek a jövőre vonatkozó kijelentésekben kifejezett vagy azokból következő eredményektől.
* A heti 1 millió fizetett utazás az a szám, amelyet a Waymo 2026 végére tűzött ki célul, nem pedig korábbi adat.
[1] https://techcrunch.com/2026/09/01/waymo-accelerates-robotaxi-expansion-with-launches-in-denver-san-diego-and-tampa/
[2] https://waymo.com/blog/2026/02/ro-on-6th-gen-waymo-driver/
[3] https://www.reuters.com/business/autos-transportation/how-tesla-waymos-radically-different-robotaxi-approaches-will-shape-industry-2025-08-28/
[4] https://www.goldmansachs.com/insights/articles/robotaxis-to-become-a-400-billion-dollar-market-in-2035
[5] https://www.ntsb.gov/investigations/Pages/HWY26FH007.aspx



