
 Polish

 English
 Slovak
 Czech
 Hungarian
 Italian
 Slovenian


1 września firma Waymo uruchomiła publiczne przejazdy w Denver, San Diego i Tampie, rozszerzając swoją działalność na 14 miast w Stanach Zjednoczonych. Flota przekroczyła liczbę 4 000 pojazdów autonomicznych, a obecnie wdrażana jest nowa platforma Ojai. Już tej wiosny firma realizowała około 500 000 płatnych przejazdów tygodniowo, a do końca 2026 roku zamierza osiągnąć poziom miliona przejazdów tygodniowo. Już z tego powodu nie jest to już eksperyment z kilkudziesięcioma samochodami, ale sieć logistyczna, w której wzrost liczby przejazdów zwiększa wymagania dotyczące produkcji, serwisu, ładowania i zarządzania flotą. Taka skala działalności dostarcza rzeczywistych danych dotyczących wykorzystania pojazdów i przestojów.[1]
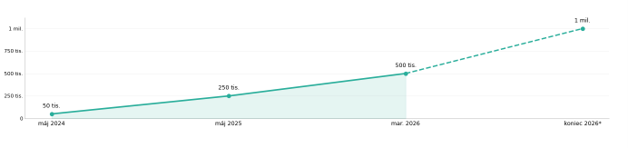
Tendencja w tygodniowej liczbie płatnych przejazdów Waymo oraz cel na koniec 2026 r.*
Ważne jest również tempo, w jakim Waymo wkracza do nowych miast. Najpierw firma mapuje i testuje otoczenie; następnie rezygnuje z kierowcy bezpieczeństwa; wreszcie udostępnia usługę pracownikom, zaproszonym użytkownikom oraz ogółowi społeczeństwa. Model ten jest wolniejszy niż natychmiastowe wdrożenie na skalę krajową, ale zmniejsza ryzyko rozszerzenia działalności przed ustanowieniem lokalnych procedur i uzyskaniem zezwoleń regulacyjnych. Waymo skraca jednak ten proces. Jeśli wzrost floty połączy się z szybszym otwieraniem nowych stref, głównym wąskim gardłem może nie być technologia autonomiczna, ale zdolność do produkcji i eksploatacji wystarczającej liczby pojazdów.1 [1]
Waymo Driver ewoluuje w kierunku skalowalnej platformy technologicznej
Firma zaprojektowała szóstą generację systemu Waymo Driver tak, aby nie był on powiązany z jednym modelem samochodu. Ta sama architektura może zostać dostosowana zarówno do platformy Ojai, jak i do elektrycznego Hyundaia IONIQ 5, przy czym czujniki i oprogramowanie są konfigurowane odpowiednio do danego pojazdu. Waymo uprościło również sprzęt i wykorzystuje tańsze komponenty lidarowe i radarowe bez utraty nadmiarowości czujników. Z biznesowego punktu widzenia jest to fundamentalna zmiana. Firma nie dąży do tego, by stać się producentem samochodów, ale raczej dostawcą systemu autonomicznej jazdy, który można zintegrować z wieloma nadwoziami pojazdów i produkować na większą skalę. Zmniejsza to zależność od jednego producenta i otwiera drzwi do dodatkowych platform.[2]
Podejście to znajduje już odzwierciedlenie w produkcji. W swoim zakładzie niedaleko Phoenix firma Waymo przygotowuje się do osiągnięcia zdolności produkcyjnej rzędu dziesiątek tysięcy systemów rocznie i współpracuje z producentami samochodów, aby zapewnić, że pojazdy bazowe będą gotowe do integracji technologii autonomicznej. Oczekuje się, że mniejsza złożoność sprzętu obniży koszty kolejnej generacji i umożliwi eksploatację w szerszym zakresie warunków, w tym w warunkach zimowych. Jeśli model okaże się sukcesem, ekonomika projektu może ulec poprawie na dwa sposoby jednocześnie: dzięki niższym kosztom pojazdów oraz większemu wykorzystaniu tego samego rdzenia oprogramowania. Większa skala produkcji upraszcza konserwację i zaopatrzenie w części, co jest równie ważne dla ciągłości działania, jak cena czujników.2
Tesla i Waymo realizują zupełnie różne strategie
Tesla stanowi najbardziej uderzający kontrast na rynku. Waymo wykorzystuje połączenie kamer, lidaru, radaru i szczegółowych map oraz przeprowadza mapowanie, symulacje i lokalne testy przed wkroczeniem do miasta. Z kolei Tesla dąży do osiągnięcia szerszej skalowalności przy użyciu kamer i sztucznej inteligencji, w mniejszym stopniu polegając na czujnikach i przygotowaniu terenu. Przewaga Tesli jest oczywista. Jeśli technologia będzie działać niezawodnie, ekspansja może być tańsza i szybsza. Waymo opiera się jednak na odwrotnym założeniu: że kontrolowana ekspansja i nadmiarowe czujniki środowiskowe są niezbędnym kosztem dla w pełni autonomicznej jazdy bez człowieka za kierownicą.[3] [2]
Różnica między tymi dwoma podejściami ma również wymiar inwestycyjny. Niektórzy analitycy przypisują znaczną część wartości rynkowej Tesli właśnie autonomicznej jeździe, ponieważ inwestorzy oczekują szybkiej ekspansji sieci robotaksówek. Wszelkie opóźnienia mogą zatem wpłynąć na oczekiwania dotyczące ceny akcji. Waymo znajduje się w innej sytuacji, ponieważ jego wartość jest osadzona w ekosystemie Alphabetu obok reklam, usług w chmurze i innych projektów. Dla inwestorów nie chodzi tylko o to, która firma dysponuje technicznie lepszym pojazdem autonomicznym. Ważne jest również rozważenie, w jakim stopniu rynek uwzględnił już przyszły sukces w wycenie oraz jaką presję finansową spowoduje opóźnienie w komercjalizacji. Różne koncentracje ryzyka mogą wpływać na reakcję rynku na niepowodzenia.3 [3]
Rynek robotaksówek może urosnąć do wartości rzędu dziesiątek miliardów dolarów
Potencjał tego sektora wyjaśnia, dlaczego firmy technologiczne są dziś gotowe ponosić wysokie koszty. Goldman Sachs Research szacuje, że amerykański rynek robotaksówek może osiągnąć wartość około 19 miliardów dolarów w 2030 roku i 48 miliardów dolarów w 2035 roku. Szacuje się, że globalna wartość rynku wyniesie około 415 miliardów dolarów. Oczekuje się, że globalna flota komercyjnych robotaksówek wzrośnie z około 7 000 pojazdów w 2025 r. do miliona w 2030 r. i sześciu milionów pięć lat później. Taki wzrost sprawiłby, że transport autonomiczny stałby się odrębnym elementem infrastruktury, a nie jedynie uzupełnieniem dzisiejszych usług przewozowych opartych na aplikacjach. Dla operatorów oznacza to presję kapitałową związaną z rozbudową flot przed osiągnięciem rentowności.[4] [4]
Jeszcze ważniejsza od wielkości rynku będzie ekonomika jednostkowa. Według modeli Goldman Sachs bezpośrednie koszty na milę dla pionowo zintegrowanego operatora w USA mogą spaść poniżej jednego dolara do 2035 r., a marża brutto może wynosić od 30% do 50%. Oczekuje się, że znaczącą rolę odegrają tańszy sprzęt, niższa amortyzacja pojazdów, niższe koszty ubezpieczenia oraz większa liczba samochodów na jednego zdalnego operatora. Dla Waymo wzrost liczby przejazdów to tylko pierwsza część równania. Drugą będzie zdolność do obniżania kosztów szybciej niż rosną wydatki na flotę, centra serwisowe i nowe miasta. Kluczowe znaczenie będzie miało również wykorzystanie pojazdów w ciągu dnia, ponieważ nieaktywne robotaksówki nadal generują koszty amortyzacji, ubezpieczenia i infrastruktury.4 [5]
Bezpieczeństwo i regulacje prawne będą decydować o tempie przyszłego wzrostu
Największą przeszkodą w rozszerzaniu działalności pozostają sytuacje, które rzadko zdarzają się podczas normalnej jazdy, ale stają się częste, gdy w grę wchodzą tysiące samochodów. Amerykańska NTSB prowadzi dochodzenie w sprawie incydentów, w których pojazdy Waymo mijały zatrzymane autobusy szkolne w Austin, mimo że autobusy miały włączone światła ostrzegawcze i znaki stopu. W jednym z incydentów, który miał miejsce w styczniu, system autonomiczny początkowo się zatrzymał, ale następnie kontynuował jazdę po otrzymaniu błędnych informacji od zdalnej pomocy. W grudniu 2025 roku firma Waymo ogłosiła wycofanie ponad 3 000 pojazdów w celu aktualizacji odpowiedniego oprogramowania. Wydarzenia te pokazują, że skala operacji wiąże się z nowym rodzajem ryzyka operacyjnego.[5]
Aby dalej się rozwijać, Waymo nie wystarczy przekonać pasażerów. Firma musi również przekonać miasta, władze transportowe, służby ratownicze oraz federalne organy regulacyjne, że jest w stanie szybko identyfikować, korygować i w przejrzysty sposób wyjaśniać błędy. Każdy nowy rynek wiąże się z innymi przepisami, warunkami pogodowymi, nawykami kierowców oraz niestandardowymi sytuacjami. Może to spowolnić rozwój właśnie w momencie, gdy moce produkcyjne i popyt pozwoliłyby na przyspieszenie. Waymo wkracza zatem w fazę, w której sama przewaga technologiczna nie wystarczy. Decydującymi czynnikami będą bezpieczeństwo, koszty oraz zaufanie organów regulacyjnych. Jeśli firma zdoła sprostać tym wyzwaniom jednocześnie, będzie mogła przekształcić swoją obecną przewagę w trwałą przewagę konkurencyjną.5 [6]
[1,2,3,4,5,6] Stwierdzenia dotyczące przyszłości opierają się na założeniach i aktualnych oczekiwaniach, które mogą okazać się niedokładne, lub na obecnej sytuacji gospodarczej, która ulega zmianom. Stwierdzenia takie nie stanowią gwarancji przyszłych wyników. Wiążą się one z ryzykiem i innymi czynnikami niepewności, które trudno przewidzieć. Rzeczywiste wyniki mogą znacznie różnić się od tych wyrażonych lub sugerowanych w jakichkolwiek stwierdzeniach dotyczących przyszłości.
* Liczba 1 miliona płatnych przejazdów tygodniowo stanowi cel firmy Waymo na koniec 2026 r., a nie dane historyczne.
[1] https://techcrunch.com/2026/09/01/waymo-accelerates-robotaxi-expansion-with-launches-in-denver-san-diego-and-tampa/
[2] https://waymo.com/blog/2026/02/ro-on-6th-gen-waymo-driver/
[3] https://www.reuters.com/business/autos-transportation/how-tesla-waymos-radically-different-robotaxi-approaches-will-shape-industry-2025-08-28/
[4] https://www.goldmansachs.com/insights/articles/robotaxis-to-become-a-400-billion-dollar-market-in-2035
[5] https://www.ntsb.gov/investigations/Pages/HWY26FH007.aspx



