
 Hungarian

 English
 Slovak
 Czech
 Italian
 Polish
 Slovenian


Egy egyszerű chipvásárláson túlmutató üzlet
Az Nvidia 2027 végéig egymillió GPU-chipet fog eladni az AWS-nek, és a szerződés nem a távoli jövőben, hanem már 2026-ban életbe lép. Ugyanakkor nem csak magukról a GPU-król van szó, mivel az üzlet az Nvidia portfóliójának más elemeit is magában foglalja, beleértve a Spectrum hálózati chipeket, a ConnectX technológiát és az új Groq chipeket, amelyeket az Nvidia a héten mutatott be a mainstream AI-műveletekre vonatkozó átfogóbb stratégia részeként.[1]
Pontosan ebben rejlik ennek a hírnek a valódi jelentősége. Amikor az AWS nemcsak gyorsítókat vásárol, hanem a hálózati réteget és az AI-kérelmek feldolgozására szolgáló réteget is, az nem csupán nagyobb felhőkapacitást eredményez. Létrejön egy olyan architektúra, amely támogatja az AI nagyméretű, tömeges bevezetését, és befektetési szempontból ez sokkal fontosabb, mint maga a megrendelés mérete.
A piac a képzésről a rutin AI-műveletekre áll át
A Reuters szerint az Nvidia a GTC konferencián legalább 1 billió dollárra emelte a Blackwell és Rubin AI chipjeinek teljes piaci potenciáljára vonatkozó becslését 2027-re, ami jelentősen magasabb a korábbi, 2026-ra vonatkozó 500 milliárd dolláros becslésnél. Ugyanakkor a vállalat egyértelműen jelezte, hogy a növekedés következő szakaszát az inferencia fogja vezérelni, azaz az a folyamat, amelynek során a modellek valós időben válaszolnak a kérdésekre, eredményeket generálnak és feladatokat hajtanak végre a végfelhasználók számára. Ez az Amazon számára is kulcsfontosságú. A nagy modellek betanítása az AI-boom első fejezete volt, de az igazán hatalmas piac csak akkor fog kialakulni, amikor ezeket a rendszereket naponta több százezer vállalat és több százmillió felhasználó kezdi el használni. Az Nvidia továbbá azt tervezi, hogy az inferenciát felosztja egy előtöltési fázisra, amelyet a Vera Rubin chipek kezelnek, és egy dekódolási fázisra, ahol a Groq chipek játszanak majd szerepet, jelezve az AI-infrastruktúra egyre specializáltabb és többrétegűbb architektúráját.[2]
Az Amazon nem kizárólag az Nvidiára támaszkodik, hanem egy hibrid infrastruktúrára
Fontos kiemelni, hogy ezzel a megállapodással az Amazon nem adja meg magát az Nvidia dominanciájának, hanem inkább kiterjeszti saját stratégiáját. Az AWS azt tervezi, hogy integrálja az Nvidia NVLink Fusion technológiáját a hamarosan megjelenő Trainium4 chipbe, azzal a céllal, hogy nagyobb méretű AI-szervereket építsen, amelyek gyorsabban tudnak kommunikálni és hatékonyabban skálázódnak nagy-méretű modellek képzése során. Az Amazon emellett bevezette a Trainium3-ra épülő új szervereket is, amelyek mindegyike 144 chipet tartalmaz, és az előző generációhoz képest több mint négyszeres számítási teljesítményt nyújt, miközben 40%-kal kevesebb energiát fogyaszt.[3]
Maga az Nvidia is megerősítette blogjában, hogy az AWS a Trainium4-et úgy tervezi, hogy az integrálható legyen az NVLinkkel és az MGX architektúrával, ami a két vállalat közötti több generációs együttműködés első szakaszát jelenti. Piaci szempontból ez azt jelenti, hogy az Amazon nem fogja az összes tojását egy kosárba tenni. Össze fogja kapcsolni a saját chipjeit ott, ahol ez gazdaságilag és a platform feletti ellenőrzés szempontjából értelmes, miközben egyidejűleg a legerősebb megoldásokat vásárolja meg az Nvidiától ott, ahol a bevezetés sebessége és a technológiai előny a legfontosabb.
A legnagyobb kérdés már nem az, hogy erős-e a kereslet, hanem hogy ki profitál belőle a legjobban
Márciusi jelentésében a Reuters egy olyan részletet is kiemelt, amely befektetési szempontból rendkívül fontos. Az AWS évek óta építi saját hálózati architektúráját adatközpontjaiban, mégis együttműködik az Nvidiával a ConnectX és a Spectrum X technológiák bevezetésében a legkritikusabb AI-terheléseihez. Más szavakkal, az Nvidia már nem csupán chipeket árul. Fokozatosan egyre mélyebbre hatol az adatközpontok infrastruktúra-rétegébe, ahol a hyperscalerek eddig igyekeztek nagyobb ellenőrzést fenntartani.1
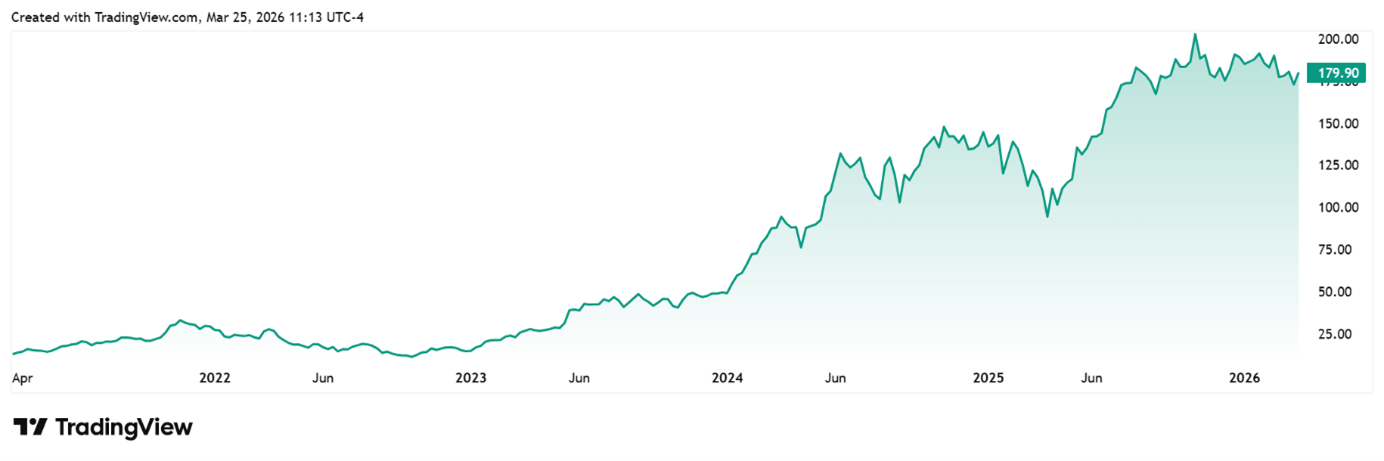
Az Nvidia részvényárfolyamának alakulása az elmúlt öt évben*
Ez a téma ezért két okból is kulcsfontosságú a tőzsde számára. Az első az, hogy megerősítést nyert: az AI-számítási kapacitás iránti kereslet továbbra is rendkívül erős, még az AI-értékelések fenntarthatóságát övező hónapokig tartó kétségek után is. A második pedig az, hogy a további növekedés egyre inkább a margókon, a befektetett tőke megtérülésén és azon fog múlni, hogy mely vállalatok tudják az AI-boomot stabil cash flow-vá alakítani, nem csupán bevételnövekedéssé és újabb hatalmas beruházási hullámmá.
Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. védjegye, székhelye: Slávičie údolie 106, Pozsony – Staré Mesto kerület, 811 02. A társaságot a Pozsony III. Városi Bíróság Kereskedelmi Nyilvántartásában jegyezték be, szakasz: Sa, iktatószám: 4295/B, azonosítószám: 36 853 054, áfa-szám: 2022505419.
A CAPITAL MARKETS, o.c.p., a.s. az értékpapírokról és befektetési szolgáltatásokról, valamint egyes törvények módosításáról és kiegészítéséről szóló 566/2001 sz. törvény (a továbbiakban: „Értékpapír-törvény”) 55. § (1) bekezdése szerinti értékpapír-kereskedő. 2007. október 30-án a Szlovák Nemzeti Bank-PLP OPK-2297/2007 számú határozatával a CAPITAL MARKETS, o.c.p., a.s. részére befektetési szolgáltatások nyújtására vonatkozó engedélyt adott az Értékpapír-törvény 54. § (2) bekezdése, valamint az Értékpapír-törvény 59.(2) és (3) bekezdésével összefüggésben, amelyet az Értékpapír-törvény rendelkezéseinek megfelelően a 2008. április 21-i OPK-1830/2008-PLP számú határozattal, a 2009. január 28-i OPK-11601-1/2008 számú határozattal, a 2012. július 23-i ODT-5059-3/2012 számú határozat, valamint a 2014. október 21-i ODT-9332/2014-1 számú határozat rendelkezéseinek megfelelően meghosszabbították.
* A múltbeli teljesítmény nem garantálja a jövőbeli eredményeket
Figyelem! Ez a marketinganyag nem minősül befektetési tanácsadásnak, és nem is értelmezhető annak. A múltbeli adatok nem garantálják a jövőbeli hozamokat. A devizákba történő befektetés az árfolyam-ingadozások miatt befolyásolhatja a hozamokat. Minden értékpapír-tranzakció nyereséget és veszteséget is eredményezhet. Az előretekintő kijelentések olyan feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem feltétlenül pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változhat. Ezek a kijelentések nem garantálják a jövőbeli teljesítményt. Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. védjegye, amelyet a Szlovák Nemzeti Bank szabályoz.
[1]https://www.reuters.com/business/retail-consumer/nvidia-sell-1-million-chips-amazon-by-end-2027-cloud-deal-2026-03-19/
[2]https://www.reuters.com/world/asia-pacific/nvidia-ceo-set-reveal-new-chips-software-ai-megaconference-gtc-2026-03-16/
[3]https://www.reuters.com/business/retail-consumer/amazon-use-nvidia-tech-ai-chips-roll-out-new-servers-2025-12-02/



