Torna al blog

Dell nell'era dell'intelligenza artificiale: superando le aspettative e le previsioni di fatturato miliardario

Solo pochi anni fa, Dell era considerata principalmente un fornitore affidabile di apparecchiature per ufficio e personal computer. Tuttavia, nel 2026, questa azienda tecnologica di lunga data si è definitivamente trasformata in un attore chiave nell'infrastruttura dell'intelligenza artificiale, come confermato dai suoi ultimi risultati finanziari. Dopo la pubblicazione della relazione relativa al quarto trimestre fiscale, le azioni Dell hanno registrato un aumento vertiginoso del 22%*, inviando un chiaro segnale della grande fiducia del mercato nella sua nuova strategia. Dell nell'era dell'intelligenza artificiale: superando le aspettative e le previsioni di fatturato miliardario

Solidità finanziaria


Nell'ultimo trimestre, Dell non solo ha soddisfatto le aspettative degli analisti intervistati dal London Stock Exchange Group (LSEG), ma le ha superate in molti settori. A partire dall'utile per azione (EPS), che è aumentato a 3,89 USD, superando significativamente la stima di mercato di 3,53 USD. Allo stesso modo, anche i ricavi hanno registrato un andamento positivo, aumentando di quasi il 40% su base annua e raggiungendo i 33,38 miliardi di dollari, superando il consenso degli analisti di oltre 1,5 miliardi di dollari.
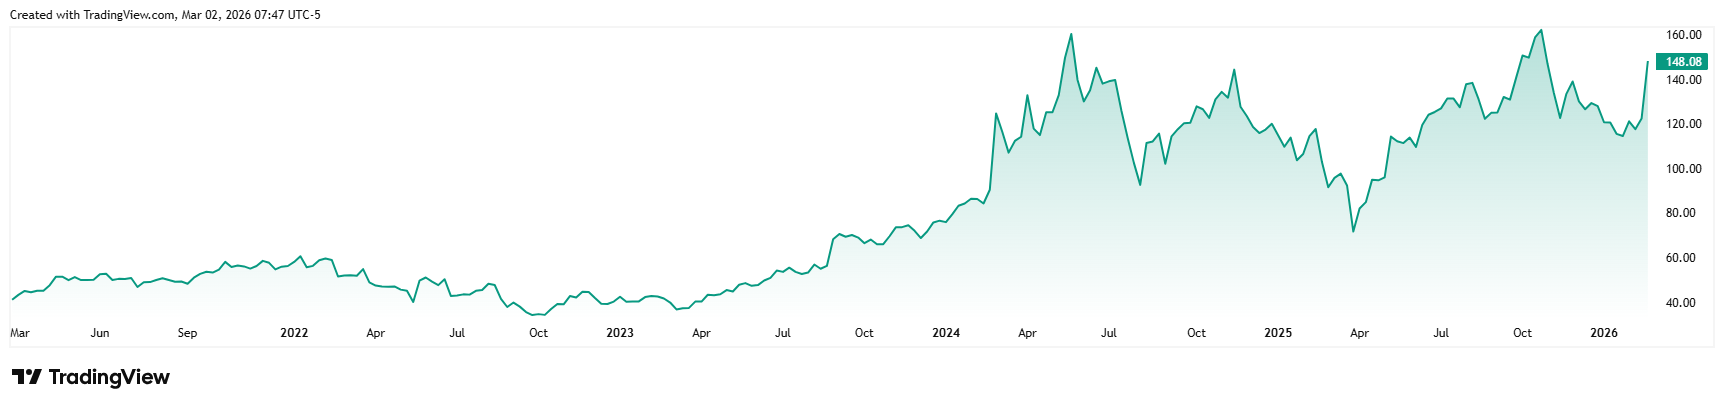

DELL_2026-03-02_13-47-35


Andamento del prezzo delle azioni Dell negli ultimi cinque anni


La solidità fondamentale di Dell per il 2026 ha indubbiamente soddisfatto gli investitori, ma il fattore scatenante principale della successiva crescita del prezzo delle azioni è stata la prospettiva per il prossimo anno fiscale 2027. Mentre il mercato aveva fissato le previsioni di fatturato a poco meno di 125 miliardi di dollari, il management di Dell ha fissato con sicurezza l'asticella tra i 138 e i 142 miliardi di dollari. Questo ottimismo deriva principalmente dalla domanda di server AI, che dovrebbero generare 50 miliardi di dollari di fatturato entro il 2027, più del doppio rispetto all'anno precedente. [1]


La battaglia per la memoria


Il mondo tecnologico sta attualmente affrontando una storica carenza di chip di memoria, che sta creando una notevole tensione in tutto il settore. I produttori di memorie stanno dando la priorità ai componenti di memoria ad alta larghezza di banda (HBM) per produttori di chip come Nvidia e AMD, o per giganti del cloud come Google. Ciò lascia i produttori di hardware tradizionali con componenti limitati, con conseguenti tempi di consegna più lunghi e drastici aumenti dei prezzi.


Dell ha affrontato questa crisi in modo proattivo e ha già iniziato ad aumentare i prezzi dei suoi prodotti nell'ultimo anno. Il CFO David Kennedy ha chiarito che queste misure erano necessarie per compensare i costi più elevati e proteggere i margini dell'azienda. Il COO Jeff Clarke ha sottolineato che la chiave del successo risiede nella stretta collaborazione con i partner, che consente a Dell di essere flessibile nella sua catena di fornitura, distinguendosi dai concorrenti che spesso faticano a far fronte agli shock dei prezzi.


Divergenza di mercato


Guardando al contesto competitivo, il contrasto tra i principali attori è sorprendente. Mentre Dell sta crescendo sulla base di parametri fondamentali, le azioni di HP sono scese al minimo storico degli ultimi 52 settimane. * Il problema principale per HP è che i costi della memoria rappresentano ora circa il 35% del costo totale di produzione di un computer, il doppio rispetto a un anno fa. L'incapacità di trasferire questo aumento del 100% dei costi al cliente finale ha purtroppo messo in luce la vulnerabilità del loro modello di business.
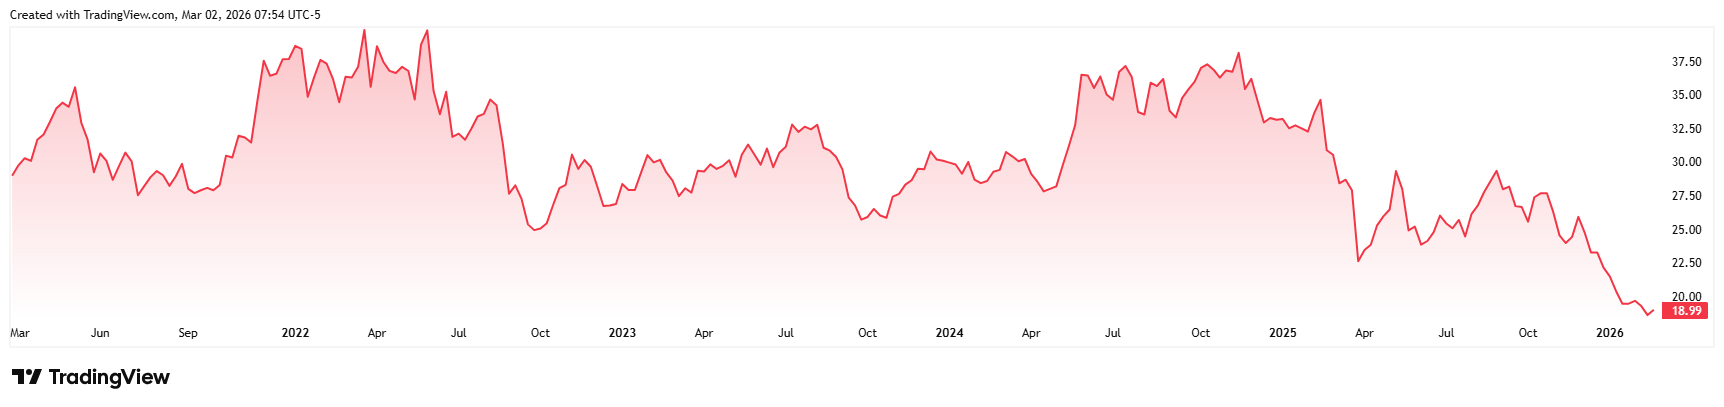

HPQ_2026-03-02_13-54-39


Andamento del prezzo delle azioni HP negli ultimi cinque anni


Bank of America, pur sottolineando il rischio di elasticità della domanda, ovvero il timore che computer troppo costosi possano scoraggiare alcuni clienti, ha comunque aumentato il prezzo target delle azioni Dell da 135 USD a 155 USD, mantenendo la raccomandazione "Buy". [1] A differenza di HP, Dell è riuscita a trasformare la propria identità da fornitore di hardware a fornitore di soluzioni AI complete, assicurandosi un posto nei portafogli degli investitori istituzionali.


Conclusione


Se Dell riuscirà a raggiungere il suo ambizioso obiettivo di raddoppiare i ricavi derivanti dai server AI, potrebbe diventare un pilastro fondamentale dell'infrastruttura nella nuova era digitale. Sebbene permangano dubbi sulla disponibilità dei clienti ad accettare l'aumento dei prezzi dell'hardware, le dinamiche attuali giocano chiaramente a favore di questa leggenda texana di lunga data.


*I rendimenti passati non sono garanzia di risultati futuri.


[1] Queste dichiarazioni non garantiscono risultati futuri. Le dichiarazioni previsionali comportano intrinsecamente rischi e incertezze, in quanto si riferiscono a eventi e circostanze futuri che non possono essere previsti, e gli sviluppi e i risultati effettivi potrebbero differire sostanzialmente da quelli espressi o impliciti in qualsiasi dichiarazione previsionale.


Disclaimer! Il presente materiale di marketing non costituisce e non deve essere interpretato come una consulenza in materia di investimenti. I dati relativi al passato non sono garanzia di rendimenti futuri. Gli investimenti in valuta estera possono influire sui rendimenti a causa delle fluttuazioni. Tutte le operazioni in titoli possono comportare sia guadagni che perdite. Le dichiarazioni previsionali rappresentano ipotesi e aspettative attuali che potrebbero essere inaccurate o basate sull'attuale contesto economico, che è soggetto a cambiamenti. Tali dichiarazioni non garantiscono risultati futuri. InvestingFox è un marchio commerciale di CAPITAL MARKETS, o.c.p., a.s., regolamentato dalla Banca Nazionale della Slovacchia.


Fonti:


https://investors.delltechnologies.com/

https://investors.delltechnologies.com/static-files/cbb4c668-2613-4d5c-a7dc-98fe4592b5a5

https://www.cnbc.com/2026/02/27/dell-stock-earnings-memory-shortage-ai-servers.html
InvestingFox è un marchio commerciale della società CAPITAL MARKETS, o.c.p., a.s., con sede in Slávičie údolie 106, Bratislava - quartiere Staré Mesto 811 02. La società è iscritta nel Registro delle Imprese del Tribunale Municipale di Bratislava III, sezione: Sa, numero di iscrizione: 4295/B, numero di identificazione: 36 853 054, partita IVA: 2022505419.

CAPITAL MARKETS, o.c.p., a.s. è un operatore di mercato dei valori mobiliari ai sensi dell’art. 55, comma 1, della legge n. 566/2001 Z. z. sui valori mobiliari e sui servizi di investimento e sulla modifica e integrazione di alcune leggi, come successivamente modificata (di seguito denominata “legge sui valori mobiliari”). Il 30.10.2007, con decisione della Banca Nazionale della Slovacchia n. OPK-2297/2007 -PLP l'autorizzazione a fornire servizi di investimento ai sensi dell'art. 54, comma 2, in combinato disposto con l'art. 59, commi 2 e 3, della legge sui titoli, che è stata estesa, in conformità con le disposizioni della legge sui titoli, con decisione n. OPK-1830/2008-PLP del 21.04.2008, con la decisione n. OPK-11601-1/2008 del 28 gennaio 2009, con la decisione n. ODT-5059-3/2012 del 23 luglio 2012 e con la decisione n. ODT-9332/2014-1 del 21 ottobre 2014.

Leggere nel seguito

Oracle acquista slancio nel settore dell’IA: i ricavi dal cloud crescono del 121%, il volume degli ordini contrattualizzati raggiunge i 664 miliardi di dollari

Oracle acquista slancio nel settore dell’IA: i ricavi dal cloud crescono del 121%, il volume degli ordini contrattualizzati raggiunge i 664 miliardi di dollari

Oracle ha dato il via al nuovo anno fiscale con risultati che hanno confermato ancora una volta come la sua trasformazione verso il cloud e l’intelligenza artificiale stia acquisendo slancio. L’azienda ha superato le aspettative del mercato e ha dimostrato una significativa accelerazione nei settori in cui ha concentrato la maggior parte dei propri investimenti negli ultimi anni. Dietro questi dati positivi, tuttavia, si cela una questione che assumerà sempre maggiore importanza per gli investitori. Oracle sta crescendo rapidamente, ma il percorso verso un’ulteriore espansione sarà estremamente costoso. [1]

Casey ha superato le aspettative, ma le azioni sono crollate: gli ottimi utili sono stati oscurati da un rallentamento delle vendite

Casey ha superato le aspettative, ma le azioni sono crollate: gli ottimi utili sono stati oscurati da un rallentamento delle vendite

Casey’s General Stores ha dato il via all’anno fiscale 2027 con risultati che, a prima vista, sembrano davvero impressionanti. Tuttavia, dietro questi dati positivi si nasconde una realtà ben più complessa, che solleva più domande che risposte chiare per gli investitori. Il mercato non sta guardando solo a quanto ha guadagnato l’azienda, ma anche a come ha raggiunto questo risultato e se sarà in grado di mantenere un ritmo simile nei prossimi trimestri.

La fine dei sogni visionari: nel settore dei trasporti autonomi, non sono più le auto a contare, ma la logistica

La fine dei sogni visionari: nel settore dei trasporti autonomi, non sono più le auto a contare, ma la logistica

Waymo è entrata in una fase in cui non si tratta più solo di capire se un'auto a guida autonoma sia in grado di circolare in sicurezza in città. Ciò che conta di più è quanti veicoli l’azienda sia in grado di mettere in circolazione, con quale rapidità possa entrare in nuovi mercati e se riesca a tenere sotto controllo i costi nel corso di questo processo. È proprio qui che una dimostrazione tecnologica si differenzia dal vero e proprio business dei trasporti.

DICK’S Sporting Goods ha perso il 31% in un solo giorno: Foot Locker passa da grande scommessa a grande problema

DICK’S Sporting Goods ha perso il 31% in un solo giorno: Foot Locker passa da grande scommessa a grande problema

DICK’S Sporting Goods ha pubblicato risultati che, a prima vista, sembrano davvero impressionanti. Tuttavia, dietro questa crescita significativa si nasconde una realtà ben più complessa e decisamente meno rassicurante per gli investitori. Alcuni dati suggeriscono che la principale scommessa strategica dell’azienda non stia ancora dando i risultati attesi. Il mercato ha reagito in modo estremamente brusco a questa notizia e, in seguito alla pubblicazione dei risultati, le azioni di DICK’S Sporting Goods sono crollate del 30,7% a 124,31 dollari, segnando la peggiore giornata di negoziazione nella storia dell’azienda.*