Italian

 English
 Slovak
 Czech
 Hungarian
 Polish
 Slovenian


I risultati hanno evidenziato una significativa inversione di tendenza nelle prestazioni
Per il terzo trimestre del 2026, la società ha registrato un fatturato di 14,58 miliardi di dollari, rispetto ai 5,58 miliardi di dollari di un anno fa. La crescita su base annua ha raggiunto il 161%. L’utile netto è stato pari a 4,40 miliardi di dollari, mentre nello stesso periodo dell’anno precedente l’azienda aveva registrato una perdita netta di 1,05 miliardi di dollari.
L'utile operativo ha raggiunto i 2,79 miliardi di dollari, rispetto a una perdita di 273 milioni di dollari dell'anno scorso. L’utile netto è stato sostenuto anche da voci non operative, tra cui altri proventi pari a 1,03 miliardi di dollari e un effetto fiscale positivo di 390 milioni di dollari. Nel valutare i risultati, è quindi importante distinguere tra la performance operativa e altri effetti contabili.1
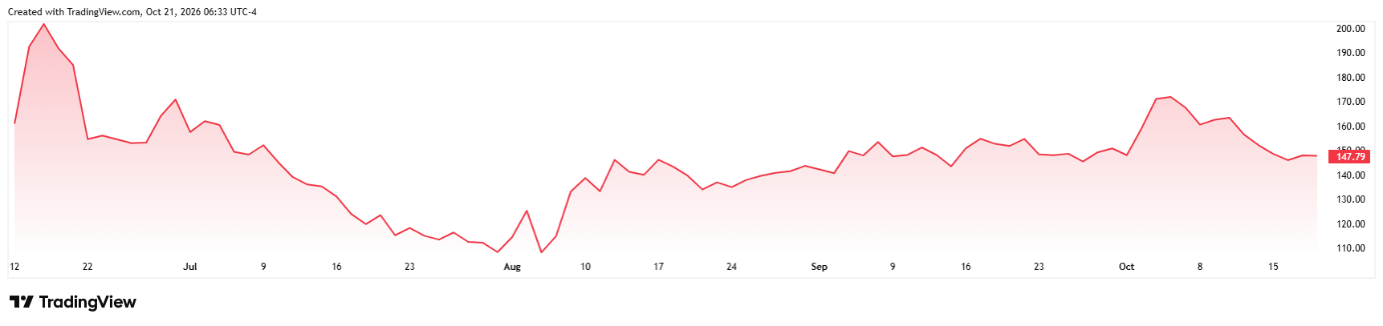
Andamento del prezzo delle azioni di SpaceX dalla sua quotazione in borsa.*
L’intelligenza artificiale assume un ruolo fondamentale
La divisione Super Intelligence, che comprende l’intelligenza artificiale, l’infrastruttura informatica e il settore pubblicitario, è diventata la divisione più grande in termini di ricavi. I suoi ricavi sono cresciuti dell’830% raggiungendo i 7,56 miliardi di dollari e hanno rappresentato circa il 52% dei ricavi totali del gruppo. Tuttavia, l’utile operativo della divisione ha raggiunto i 431 milioni di dollari, una cifra significativamente inferiore a quella del settore satellitare.1
Il direttore finanziario Bret Johnsen ha attribuito la forte crescita principalmente al lancio di nuovi contratti per servizi cloud. Dei circa 7 miliardi di dollari di ricavi derivanti dalle soluzioni di IA e dall’infrastruttura, la società acquisita Cursor ha contribuito con 608 milioni di dollari. Anche senza questo contributo, i ricavi di questo segmento sono cresciuti del 192% rispetto al trimestre precedente. Una parte significativa della crescita è quindi legata alla vendita di capacità di calcolo ai clienti.
Starlink è redditizia, ma l’espansione richiede miliardi
Starlink ha raggiunto i 13,6 milioni di abbonati consumer, in aumento rispetto ai 7,2 milioni di un anno fa. La divisione Connectivity ha aumentato i ricavi del 69% a 5,25 miliardi di dollari e ha generato un utile operativo di 2,37 miliardi di dollari. Rimane quindi la principale fonte di utile operativo del gruppo. Tuttavia, il ricavo medio mensile per abbonato consumer è sceso su base annua da 83 a 69,1 dollari
Allo stesso tempo, la rapida espansione comporta costi elevati. Le spese in conto capitale di SpaceX nel terzo trimestre hanno raggiunto i 19,6 miliardi di dollari, superando il fatturato totale. Il direttore finanziario prevede altri 35-40 miliardi di dollari per il quarto trimestre. È quindi importante che gli investitori monitorino in che misura la crescita delle vendite si traduca in liquidità disponibile per finanziare ulteriori investimenti. L’utile netto da solo non è sufficiente per valutare le esigenze finanziarie dell’espansione. [2]
Cosa è stato effettivamente concordato con Tesla
Durante la conference call sui risultati finanziari, Musk ha confermato che SpaceX e Tesla hanno istituito comitati speciali composti da membri indipendenti del consiglio di amministrazione su richiesta degli azionisti. Lui stesso non partecipa alle loro deliberazioni a causa di un conflitto di interessi. I comitati non hanno ancora concordato i termini dell’operazione e, secondo Musk, non vi è alcuna garanzia che raggiungano un accordo. Pertanto, una potenziale fusione non può ancora essere considerata un affare concluso.3
La logica strategica alla base della potenziale fusione risiede nell’integrazione di intelligenza artificiale, energia, robotica e comunicazioni. Come spiega Reuters, le batterie e i sistemi di accumulo energetico di Tesla potrebbero alimentare i data center di SpaceX, mentre Starlink potrebbe fornire connettività ai sistemi autonomi. Le società stanno già collaborando al progetto del chip Terafab. Tuttavia, sarebbe importante che gli azionisti vedessero una quantificazione concreta dei benefici della joint venture. [3]
Cosa osserverà il mercato in futuro
Il management di SpaceX prevede un fatturato compreso tra 33 e 37 miliardi di dollari nel primo trimestre del 2027. Allo stesso tempo, ha osservato che il margine lordo nel quarto trimestre dovrebbe avvicinarsi al livello del secondo trimestre, poiché anche il terzo trimestre è stato sostenuto da un mix di clienti favorevole e una tantum. Il mercato valuterà quindi non solo il ritmo di crescita, ma anche il livello di redditività che l’azienda sarà in grado di mantenere mentre continua ad espandere la propria capacità.2 [4]
In caso di una potenziale fusione, i fattori chiave saranno la valutazione di entrambe le società, l’assetto azionario e una giustificazione convincente dei vantaggi per entrambi i gruppi di azionisti. Anche le questioni normative potrebbero rappresentare un ostacolo significativo. SpaceX opera per conto delle agenzie spaziali e di difesa statunitensi, mentre Tesla possiede un’importante base produttiva in Cina. Come sottolinea Reuters, la loro fusione potrebbe innescare un’approfondita indagine sia negli Stati Uniti che in Cina.4 [5]
* I rendimenti passati non sono garanzia di rendimenti futuri.
[1,2,3,4,5] Le dichiarazioni previsionali rappresentano ipotesi e aspettative attuali che potrebbero non essere accurate o che si basano sull’attuale contesto economico, soggetto a cambiamenti. Tali dichiarazioni non garantiscono i rendimenti futuri. Per loro natura, le dichiarazioni previsionali comportano rischi e incertezze poiché si riferiscono a eventi e circostanze futuri che non possono essere previsti, e gli sviluppi e i risultati effettivi potrebbero differire sostanzialmente da quelli espressi o impliciti in qualsiasi dichiarazione previsionale.
Attenzione! Il presente materiale di marketing non costituisce né deve essere interpretato come una consulenza in materia di investimenti. I rendimenti passati non sono garanzia di rendimenti futuri. Investire in valute estere può influire sui rendimenti a causa delle fluttuazioni. Tutte le operazioni su titoli possono comportare sia guadagni che perdite. Le dichiarazioni previsionali rappresentano ipotesi e aspettative attuali che potrebbero non essere accurate o che si basano sull’attuale contesto economico, soggetto a cambiamenti. Tali dichiarazioni non garantiscono i rendimenti futuri. InvestingFox è un marchio registrato di CAPITAL MARKETS, o.c.p., a.s., soggetta alla vigilanza della Banca Nazionale della Slovacchia.
[1]https://www.sec.gov/Archives/edgar/data/1181412/000162828026066482/spaceexplorationtechnologi.htm
[2] https://stockanalysis.com/stocks/spcx/transcripts/723936-q3-2026/
[4] https://www.reuters.com/legal/transactional/why-would-musk-merge-spacex-tesla-2026-10-21/