Polish

 English
 Slovak
 Czech
 Hungarian
 Italian
 Slovenian



Wyniki lepsze niż oczekiwał rynek
Przychody za pierwszy kwartał roku obrotowego 2027 wyniosły 1,67 mld dolarów, co oznacza wzrost o 0,7% w ujęciu rok do roku. Wynik ten przewyższył oczekiwania analityków, które wynosiły 1,65 mld dolarów. Znacznie większym zaskoczeniem okazał się skorygowany zysk na akcję, który wyniósł 0,75 USD w porównaniu z oczekiwanymi 0,59 USD. Oznacza to wynik lepszy o około 27%. Nie odzwierciedla to jednak wzrostu zysku w ujęciu rok do roku, a raczej różnicę w stosunku do oczekiwań rynku przed opublikowaniem wyników.1
Zgłoszony zysk netto za kwartał zakończony 30 sierpnia 2026 r. spadł z 64,3 mln dolarów do 29,1 mln dolarów. Po korektach osiągnął on poziom 102,9 mln dolarów, co stanowi praktycznie ten sam poziom co rok temu. Różnicę tę można wyjaśnić między innymi kosztami restrukturyzacji w wysokości 34,2 mln dolarów oraz sporami prawnymi i innymi roszczeniami o łącznej wartości 33 mln dolarów — w obu przypadkach przed opodatkowaniem. Spółka wyłącza jednak również wynagrodzenia oparte na akcjach. Skorygowanych zysków nie należy zatem mylić z zyskami wykazanymi w sprawozdaniu, ani też nie należy automatycznie uznawać wszystkich korekt za pozycje jednorazowe.1
Ameryka Północna odnotowuje wzrost sprzedaży i zwiększa wydajność produkcji
Najlepsze wyniki odnotowano w Ameryce Północnej, gdzie przychody wzrosły o około 5% do 1,14 mld dolarów. Wolumen sprzedaży wzrósł o 7% dzięki nowym klientom i większym zamówieniom od dotychczasowych klientów. Skorygowana EBITDA, czyli zysk przed odsetkami, podatkami i amortyzacją po dodatkowych korektach, wzrosła o 11% do 287,3 mln dolarów. Do tej poprawy przyczyniły się oszczędności kosztów oraz zwroty ceł w łącznej wysokości około 5 mln dolarów. W związku z tym nie cały ten wzrost można przypisać wyłącznie sprzedaży.1
Ważne jest również bardziej efektywne wykorzystanie mocy produkcyjnych. Według prezesa Mike’a Smitha wykorzystanie mocy produkcyjnych w Ameryce Północnej wzrosło o około 10 punktów procentowych. Oczekuje się zatem, że korekty produkcyjne przyniosą większe oszczędności niż pierwotnie przewidywało kierownictwo. Przy wyższych wolumenach produkcji koszty stałe rozkładają się na większą liczbę produktów, co może poprawić rentowność nawet bez gwałtownego wzrostu przychodów. Ma to duże znaczenie dla akcjonariuszy, ponieważ wyższe zyski nie muszą wtedy zależeć wyłącznie od podwyżek cen.2 [2]
Dział międzynarodowy nadal znajduje się pod presją
W dziale międzynarodowym przychody spadły o 8% do 528,9 mln dolarów, a skorygowana EBITDA spadła o 54% do 26,5 mln dolarów. Na wyniki negatywnie wpłynęła słabsza sprzedaż, zwłaszcza w Europie, wyższe koszty ziemniaków wynikające z ubiegłorocznych zbiorów oraz niedostateczne wykorzystanie mocy produkcyjnych. Wzrost w oddziale północnoamerykańskim okazał się zatem niewystarczający, by poprawić ogólne wyniki grupy. Skorygowana EBITDA spadła rok do roku z 302,2 mln dolarów do 285,6 mln dolarów.1
W związku z tym kierownictwo wstrzymało produkcję w zakładzie w Broekhuizenvorst w Holandii i przeniosło realizację zamówień do innych zakładów. W regionie Europy, Bliskiego Wschodu i Afryki firma dąży do zwiększenia wykorzystania mocy produkcyjnych do ponad 90%. Jednocześnie jednak wskazuje na fale upałów i suszę, które negatywnie wpłynęły na europejskie zbiory ziemniaków. Firma próbuje zrównoważyć spodziewany wzrost kosztów surowców poprzez podniesienie cen sprzedaży. Pozostaje ryzyko, czy klienci zaakceptują te ceny bez dalszego zmniejszania swoich zamówień.3 [3]
Kierownictwo podnosi prognozę na cały rok
Spółka podniosła prognozę skorygowanego zysku na akcję na rok obrotowy 2027 z przedziału od 2,95 do 3,25 USD do przedziału od 3,05 do 3,35 USD. Poprawiło również prognozę skorygowanego wskaźnika EBITDA, który obecnie ma wynieść od 1,125 mld do 1,215 mld dolarów, co stanowi wzrost w stosunku do pierwotnego przedziału od 1,10 mld do 1,20 mld dolarów. Nie jest to radykalny wzrost prognozy, ale po pierwszym kwartale jest to wyraźny sygnał, że kierownictwo spodziewa się lepszego wyniku za cały rok niż przewidywało na początku roku.1 [4]
Oczekuje się, że przychody wzrosną o niską, jednocyfrową wartość procentową, a nie pozostaną na niezmienionym poziomie lub wzrosną o maksymalnie 1 procent, jak pierwotnie przewidywano. Spółka stosuje 52-tygodniową podstawę porównawczą, aby zapewnić, że wzrost nie jest zniekształcony przez różnice w długości lat obrotowych. Prognozy nadal zakładają przepływy pieniężne z działalności operacyjnej na poziomie od 750 mln do 800 mln dolarów oraz nakłady inwestycyjne w wysokości od 380 mln do 410 mln dolarów. Istotą oczekiwanej poprawy nie jest zatem gwałtowny wzrost sprzedaży, ale zdolność do generowania wyższych zysków i przepływów pieniężnych przy umiarkowanym wzroście działalności.3 [5]
Rynek akcji pozytywnie przyjął te postępy; nadchodzące kwartały będą decydujące
Akcje Lamb Weston zamknęły sesję 6 października z wzrostem o 7,49% na poziomie 47,91 USD.* Zainteresowanie inwestorów potwierdził również wolumen obrotu wynoszący około 8,4 mln akcji, podczas gdy średnia z ostatnich 50 dni wynosiła 1,6 mln. Pomimo znacznego dziennego wzrostu cena pozostała o około 28,6% poniżej 52-tygodniowego maksimum. Zatem ta pozytywna reakcja nie sygnalizuje jeszcze powrotu do poprzednich poziomów cenowych.4 [3]
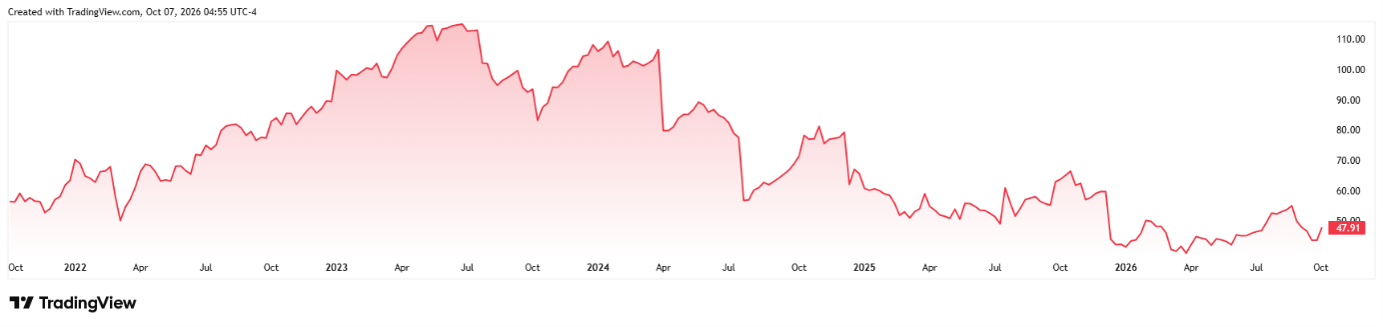
Wyniki kursu akcji Lamb Weston w ciągu ostatnich pięciu lat*
Teraz ważne będzie, aby akcjonariusze monitorowali zdolność spółki do utrzymania rentowności w Ameryce Północnej, usprawnienia działu międzynarodowego oraz redukcji zadłużenia. W ciągu kwartału spółka wygenerowała około 144 mln dolarów wolnych przepływów pieniężnych po odliczeniu nakładów inwestycyjnych, jednak jej zadłużenie netto wyniosło około 3,8 mld dolarów. Jeden dobry kwartał nie wystarczy zatem, by potwierdzić trwałą poprawę sytuacji. Lamb Weston musi wykazać, że jest w stanie zrealizować swoje wyższe prognozy nawet w obliczu rosnących kosztów produkcji i bez dalszego spadku sprzedaży międzynarodowej.3 [6]
Źródła
[1,2,3,4,5,6] Stwierdzenia dotyczące przyszłości opierają się na założeniach i aktualnych oczekiwaniach, które mogą być niedokładne, lub na obecnej sytuacji gospodarczej, która ulega zmianom. Stwierdzenia te nie stanowią gwarancji przyszłych wyników. Wiążą się one z ryzykiem i innymi czynnikami niepewności, które trudno przewidzieć. Rzeczywiste wyniki mogą znacznie różnić się od tych wyrażonych lub sugerowanych w jakichkolwiek stwierdzeniach dotyczących przyszłości.
* Wyniki historyczne nie stanowią gwarancji przyszłych zwrotów.
Ostrzeżenie! Niniejszy materiał marketingowy nie stanowi i nie powinien być traktowany jako porada inwestycyjna. Wyniki historyczne nie gwarantują przyszłych zwrotów. Inwestowanie w waluty obce może wpływać na zwroty z powodu wahań kursów. Wszystkie transakcje dotyczące papierów wartościowych mogą skutkować zarówno zyskami, jak i stratami. Stwierdzenia dotyczące przyszłości odzwierciedlają założenia i aktualne oczekiwania, które mogą okazać się niedokładne lub opierają się na obecnej sytuacji gospodarczej, która ulega zmianom. Stwierdzenia te nie gwarantują przyszłych wyników. InvestingFox jest znakiem towarowym spółki CAPITAL MARKETS, o.c.p., a.s., podlegającej nadzorowi Narodowego Banku Słowacji.