Powrót do bloga

Nowa umowa Nvidii i Intela: co inwestorzy powinni z niej wynieść!

Światem technologii wstrząsnęła wiadomość o przełomowym sojuszu między Nvidią, obecnie najbardziej wartościową firmą na świecie, a Intelem, historycznie kultowym producentem chipów. Z inwestycyjnego punktu widzenia jest to współpraca, która ma potencjał do znacznego wzmocnienia wewnętrznej wartości obu firm poprzez rozszerzenie ich portfeli produktów na wysoce obiecujące obszary.[1]

Nowa umowa Nvidii i Intela: co inwestorzy powinni z niej wynieść!

Stara przyjaźń, nowy biznes

Za partnerstwem stoi dwóch wizjonerów, którzy znają się od trzech dekad - Jensen Huang, CEO Nvidii i Lip-Bu Tan, CEO Intela. Ich wspólna wizja została przedstawiona po ponad roku negocjacji i jest podzielona na dwie kluczowe linie projektowe. Nvidia stanie się głównym klientem procesorów Intela, z zamiarem wykorzystania ich w złożonych systemach sztucznej inteligencji dla centrów danych, stosowanych na przykład przez Microsoft.

Z drugiej strony, Intel będzie szeroko wykorzystywał zaprojektowane przez Nvidię procesory graficzne w swoich układach dla komputerów PC i laptopów, które Huang określił jako: "niedoceniany rynek". CEO Nvidii stwierdził ponadto, że wartość rynków adresowalnych dla obu stron współpracy wynosi obecnie 50 miliardów dolarów.

Podstawy finansowe Intela

Powiązanie produktowe tych gigantów wynika również z inwestycji Nvidii w akcje Intela o wartości 5 miliardów dolarów. Należy jednak również ocenić długoterminową sytuację Intela. W ciągu ostatnich pięciu lat firma zmagała się z utratą wartości rynkowej, a od lokalnego szczytu w 2020 r. cena akcji Intela spadła o ponad 50% *
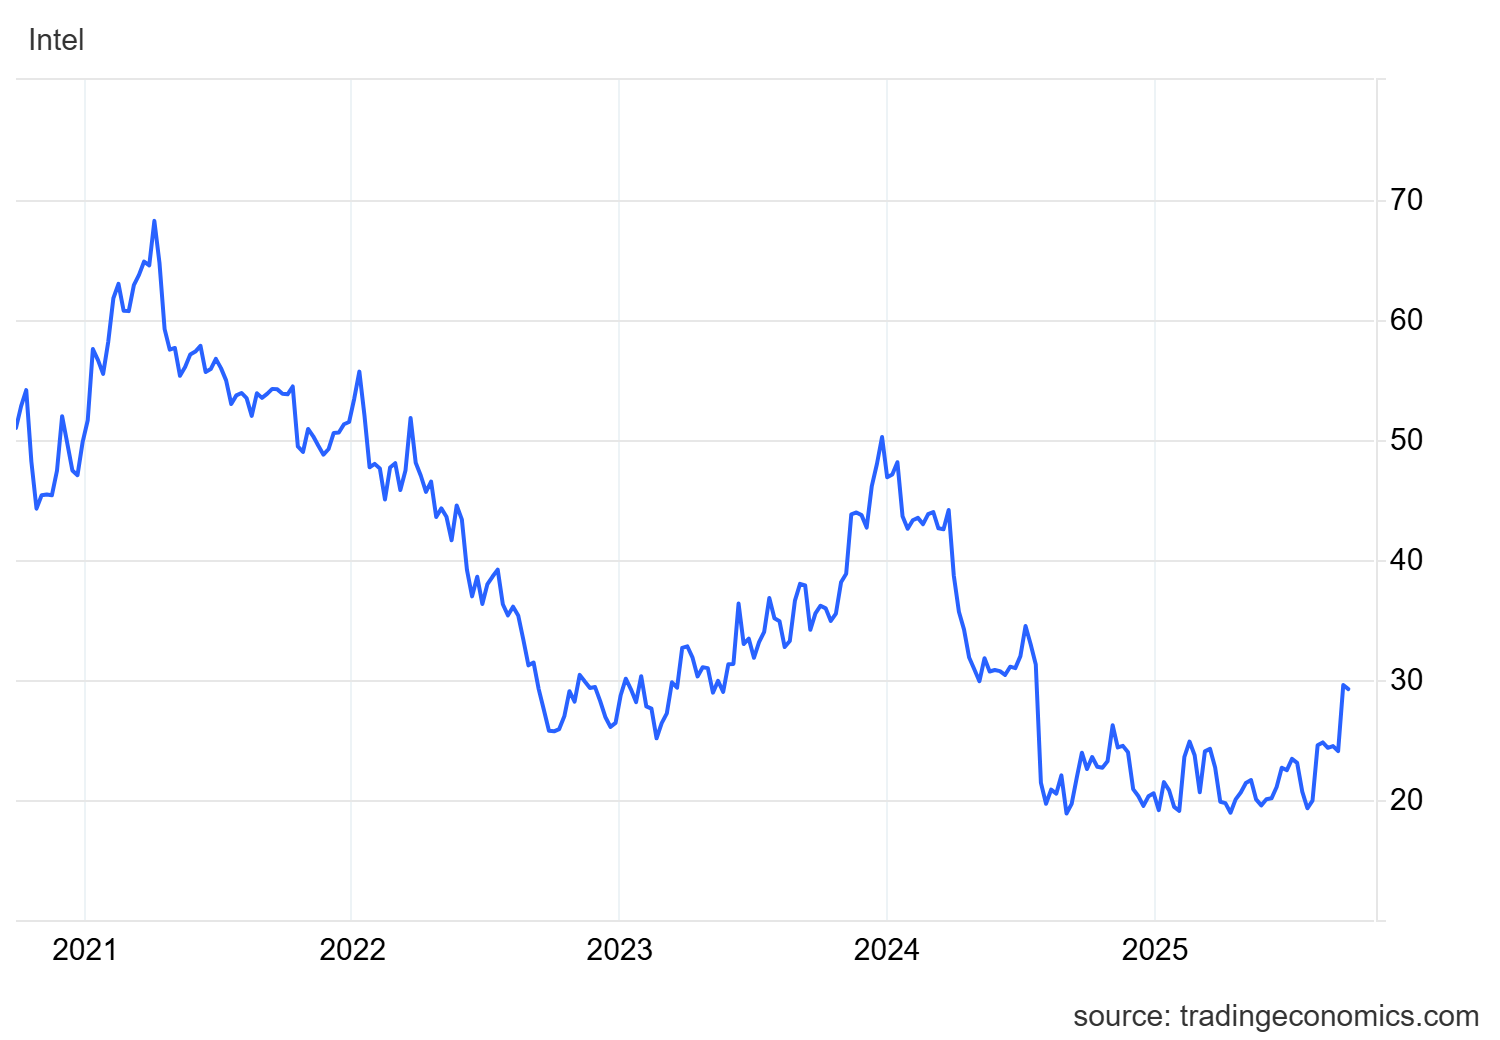
intc_us

Źródło: Trading Economics

Intel próbował poradzić sobie z sytuacją kilkoma zastrzykami kapitału. Firma otrzymała 8,9 miliarda dolarów od rządu USA w ramach programu CHIPS Act, w zamian za co Waszyngton nabył 10% udziałów. Przyjął również dodatkowe 2 miliardy dolarów od SoftBank, a sprzedając większościowy pakiet udziałów w swojej spółce zależnej ASIC Altera, Intel zebrał 3,3 miliarda dolarów od Silver Lake.

Inwestorzy bacznie obserwują również przyszłość Intel Foundry Services. Niestety, ten dział pozostaje niepewny, bez dużego klienta, takiego jak Nvidia czy Apple, jego ambicje będą trudne do zrealizowania. Stany Zjednoczone postrzegają jednak Intela jako strategiczną firmę zdolną do produkcji najbardziej zaawansowanych chipów w kraju.

Wnioski

Wspólna dynamika Nvidii i Intela jest pełna kontrastów. Po jednej stronie stoi firma o wartości rynkowej przekraczającej 4 biliony dolarów, symbol ery sztucznej inteligencji. Po drugiej stronie znajduje się dobrze znany producent chipów, który szuka drogi powrotnej na szczyt. Dla inwestorów oznacza to ostatecznie, że Intel otrzymuje drugą szansę i może stanowić interesującą okazję, podczas gdy Nvidia dalej umacnia swoją pozycję w ekosystemie sztucznej inteligencji. Jak to jednak często bywa na rynku, sukces zależeć będzie od tego, czy wielkie plany uda się przekuć w rzeczywiste produkty i zyski.[2]

*Dane dotyczące wyników z przeszłości nie stanowią gwarancji przyszłych wyników.

[1,2] Stwierdzenia dotyczące przyszłości przedstawiają założenia i bieżące oczekiwania, które mogą nie być dokładne, lub opierają się na obecnym środowisku gospodarczym, które może ulec zmianie. Stwierdzenia te nie gwarantują przyszłych wyników. Ze względu na swój charakter, stwierdzenia dotyczące przyszłości wiążą się z ryzykiem i niepewnością, ponieważ odnoszą się do przyszłych wydarzeń i okoliczności, których nie można przewidzieć, a rzeczywiste wydarzenia i wyniki mogą się znacznie różnić od tych wyrażonych lub sugerowanych w jakichkolwiek stwierdzeniach dotyczących przyszłości.

Zastrzeżenie! Niniejszy materiał marketingowy nie jest i nie może być rozumiany jako porada inwestycyjna. Dane dotyczące wyników osiągniętych w przeszłości nie stanowią gwarancji przyszłych wyników. Inwestycje w waluty obce mogą wpływać na zwroty z powodu wahań. Wszystkie transakcje papierami wartościowymi mogą skutkować zarówno zyskami, jak i stratami. Stwierdzenia dotyczące przyszłości przedstawiają założenia i bieżące oczekiwania, które mogą nie być dokładne lub opierają się na bieżącym otoczeniu gospodarczym, które może ulec zmianie. Stwierdzenia te nie gwarantują przyszłych wyników. InvestingFox jest nazwą handlową CAPITAL MARKETS, o.c.p., a.s., regulowaną przez Narodowy Bank Słowacji.

Źródła:

https://www.cnbc.com/2025/09/18/nvidias-huang-calls-5-billion-intel-stake-an-incredible-investment.html
https://nvidianews.nvidia.com/news/nvidia-and-intel-to-develop-ai-infrastructure-and-personal-computing-products
https://www.cnbc.com/2025/09/18/intel-nvidia-investment.html
https://www.cnbc.com/2025/08/18/intel-is-getting-a-2-billion-investment-from-softbank.html

InvestingFox jest znakiem towarowym spółki CAPITAL MARKETS, o.c.p., a.s. z siedzibą przy ulicy Slávičie údolie 106, Bratysława – dzielnica Staré Mesto 811 02. Spółka jest wpisana do Rejestru Handlowego Sądu Miejskiego Bratysława III, sekcja: Sa, numer wpisu: 4295/B, numer identyfikacyjny: 36 853 054, numer identyfikacji podatkowej: 2022505419.

CAPITAL MARKETS, o.c.p., a.s. jest podmiotem prowadzącym działalność w zakresie obrotu papierami wartościowymi zgodnie z § 55 ust. 1 ustawy nr 566/2001 Z. z. o papierach wartościowych i usługach inwestycyjnych oraz o zmianie i uzupełnieniu niektórych ustaw w brzmieniu późniejszych przepisów (zwanej dalej ustawą o papierach wartościowych). Spółce CAPITAL MARKETS, o.c.p., a.s. w dniu 30.10.2007 r. przyznano decyzją Narodowego Banku Słowacji nr OPK-2297/2007 -PLP zezwolenie na świadczenie usług inwestycyjnych w rozumieniu § 54 ust. 2 w związku z § 59 ust. 2 i 3 ustawy o papierach wartościowych, które zgodnie z przepisami ustawy o papierach wartościowych zostało rozszerzone decyzją nr OPK-1830/2008-PLP z dnia 21 kwietnia 2008 r., decyzją nr OPK-11601-1/2008 z dnia 28 stycznia 2009 r., decyzją nr ODT-5059-3/2012 z dnia 23 lipca 2012 r. oraz decyzją nr ODT-9332/2014-1 z dnia 21 października 2014 r.

Czytaj więcej

Lamb Weston zaskakuje rynek akcji: zysk spada o 55%, a kurs akcji rośnie o 7,5%

Lamb Weston zaskakuje rynek akcji: zysk spada o 55%, a kurs akcji rośnie o 7,5%

Producent mrożonych frytek, firma Lamb Weston, ogłosiła swoje wyniki 6 października 2026 r., ujawniając uderzającą rozbieżność między zgłoszonymi zyskami a reakcją rynku akcji. Zysk netto spadł o 55% w ujęciu rok do roku, jednak inwestorzy zareagowali kupując akcje. Firma przekroczyła oczekiwania i podniosła prognozę na cały rok. Wzrost sprzedaży w Ameryce Północnej oraz działania mające na celu redukcję kosztów sugerują, że zmiany w działalności firmy zaczynają przynosić efekty. Pozostaje jednak pytanie, czy ten postęp wystarczy, by rozwiązać problemy za granicą. [1]

TD SYNNEX znacznie przekroczył oczekiwania: przychody wzrosły o 38%, ale po opublikowaniu wyników finansowych kurs akcji spadł

TD SYNNEX znacznie przekroczył oczekiwania: przychody wzrosły o 38%, ale po opublikowaniu wyników finansowych kurs akcji spadł

Firma TD SYNNEX opublikowała wyniki, które na pierwszy rzut oka wydają się bardzo dobre i potwierdzają, że firma czerpie korzyści z rosnącego popytu na infrastrukturę technologiczną. Jednak po bliższym przyjrzeniu się sytuacja nie jest już tak jednoznaczna. Za rekordowymi wynikami kryje się połączenie szybkiej ekspansji, zmieniających się marż oraz znacznych wahań przepływów pieniężnych, na które inwestorzy zaczęli zwracać znacznie większą uwagę niż na sam wzrost przychodów. To właśnie różnica między tym, co pokazuje rachunek zysków i strat, a tym, co dzieje się pod powierzchnią, sprawia, że ostatni kwartał TD SYNNEX jest znacznie bardziej interesującą historią, niż sugerowałyby to same dane z nagłówków.

AutoZone zaskakuje Wall Street wynikami finansowymi: zysk na akcję wzrósł o 15%, ale spadek sprzedaży wskazuje na trudności klientów

AutoZone zaskakuje Wall Street wynikami finansowymi: zysk na akcję wzrósł o 15%, ale spadek sprzedaży wskazuje na trudności klientów

Firma AutoZone zamknęła rok obrotowy 2026 wynikami, które na pierwszy rzut oka wydają się bardzo dobre. Przychody w czwartym kwartale wzrosły o 5,6% rok do roku do 6,59 mld dolarów, zysk netto wzrósł do 931,6 mln dolarów, a zysk na akcję wyniósł 56,05 dolarów, czyli o około 15% więcej niż rok temu i powyżej oczekiwań Wall Street. Jednak pod powierzchnią nadal tkwi słabość. Wzrost sprzedaży w sklepach porównywalnych okazał się niższy od prognoz, a amerykańscy majsterkowicze nadal ograniczają swoje zakupy.1

Oracle nabiera tempa w dziedzinie sztucznej inteligencji: przychody z usług w chmurze wzrosły o 121%, a wartość podpisanych umów osiągnęła 664 mld dolarów

Oracle nabiera tempa w dziedzinie sztucznej inteligencji: przychody z usług w chmurze wzrosły o 121%, a wartość podpisanych umów osiągnęła 664 mld dolarów

Firma Oracle rozpoczęła nowy rok obrotowy od wyników, które po raz kolejny potwierdziły, że jej transformacja w kierunku chmury i sztucznej inteligencji nabiera tempa. Firma przekroczyła oczekiwania rynku i wykazała znaczne przyspieszenie w obszarach, w które w ostatnich latach skierowała większość swoich inwestycji. Za tymi dobrymi wynikami kryje się jednak pytanie, które będzie miało coraz większe znaczenie dla inwestorów. Oracle rozwija się dynamicznie, ale droga do dalszej ekspansji będzie niezwykle kosztowna. [1]