Wyniki przewyższyły oczekiwania Wall Street
Całkowite przychody firmy Oracle wyniosły 19,3 mld dolarów, co oznacza wzrost o 30% w ujęciu rok do roku, podczas gdy analitycy, według danych LSEG, spodziewali się około 19,14 mld dolarów. Skorygowany zysk na akcję wyniósł 1,92 dolara, podczas gdy oczekiwano 1,74 dolara. Silny wzrost był widoczny również na poziomie operacyjnym – zysk operacyjny według standardów GAAP wzrósł o 57% do 6,7 mld dolarów, a zysk netto przypadający na akcjonariuszy zwykłych wzrósł o 60% do 4,7 mld dolarów.
Jednocześnie jednak wyniki te pokazują, jak szybko zmienia się sama struktura firmy Oracle. Działalność w chmurze wygenerowała 11,6 mld dolarów przychodów, co stanowi około 60% całkowitych przychodów firmy. Natomiast przychody ze sprzedaży oprogramowania spadły o 3% do 5,5 mld dolarów, co Oracle przypisuje trwającemu przejściu klientów z tradycyjnych rozwiązań lokalnych na chmurę. Przychody ze sprzedaży sprzętu wzrosły o 15% do 774 mln dolarów, a przychody z usług wzrosły o 5% do 1,4 mld dolarów. Firma coraz bardziej odchodzi zatem od wizerunku tradycyjnego dostawcy oprogramowania, a jej wzrost napędzany jest przede wszystkim przez infrastrukturę chmurową.1
Infrastruktura chmurowa staje się głównym motorem wzrostu
Najbardziej uderzającą liczbą w tym kwartale był wzrost segmentu Oracle Cloud Infrastructure. Jego przychody wzrosły o 121% w ujęciu rok do roku, osiągając 7,4 mld dolarów. Aplikacje chmurowe rosły znacznie wolniej – o 10% do 4,2 mld dolarów. Różnica ta wyraźnie pokazuje, gdzie obecnie leży główne źródło ekspansji firmy Oracle. Firma czerpie korzyści z gwałtownego wzrostu popytu na moc obliczeniową niezbędną do szkolenia i uruchamiania modeli sztucznej inteligencji.1
W ciągu kwartału firma Oracle zwiększyła również moc obliczeniową swoich centrów danych o kolejne 850 megawatów. Od końca poprzedniego kwartału firma udostępniła swoim klientom korzystającym z chmury AI ponad 300 000 procesorów graficznych i niemal potroiła dostarczaną moc obliczeniową w porównaniu z czwartym kwartałem roku obrotowego 2026. Jest to szczególnie istotne, ponieważ według firmy popyt na chmurę AI nadal rośnie szybciej niż dostępna podaż. Oracle nie boryka się zatem obecnie z niedoborem klientów, ale raczej z tym, jak szybko uda się zbudować wystarczającą infrastrukturę, by im służyć.1
Zamówienia o wartości 664 miliardów dolarów nadają wzrostowi nowy wymiar
Pozostałe zobowiązania umowne Oracle wzbudziły nawet większe zainteresowanie niż same przychody. Wartość RPO osiągnęła rekordowy poziom 664 miliardów dolarów, co stanowi wzrost o 209 miliardów dolarów w ujęciu rok do roku. Tylko w pierwszym kwartale firma podpisała nowe umowy na usługi chmurowe w zakresie sztucznej inteligencji o wartości ponad 30 mld dolarów. Wartość RPO jest ważna dla inwestorów, ponieważ odnosi się do usług, które zostały już zakontraktowane, ale będą stopniowo przekształcane w wykazywane przychody.1
Oracle spodziewa się, że około połowa obecnego portfela zamówień zostanie przekształcona w przychody w ciągu najbliższych 36 miesięcy. Kwota 664 mld dolarów znacznie przewyższyła również szacunki analityków, które wynosiły około 639,9 mld dolarów. Istotna jest również struktura nowych umów. Znaczna część z nich dotyczy klientów dokonujących przedpłat lub sprzętu finansowanego przez samych klientów, więc Oracle twierdzi, że nowe zamówienia nie wymagają dalszego zwiększania planowanego kapitału. Może to mieć kluczowe znaczenie, ponieważ firma musi przekształcić rosnącą liczbę zamówień objętych umowami w przychody bez wywierania równie dużej presji na swój bilans. [2]
Rozwój sztucznej inteligencji wiąże się z wysokimi kosztami
Jednak dynamiczny wzrost w segmencie chmury wiąże się z wyjątkowo wysokimi inwestycjami. Nakłady inwestycyjne Oracle osiągnęły w pierwszym kwartale około 28,5 mld dolarów. Spółka wygenerowała przepływy pieniężne z działalności operacyjnej w wysokości 23 mld dolarów, co stanowi wzrost o 184% w ujęciu rok do roku; jednak po uwzględnieniu inwestycji wolne przepływy pieniężne pozostały na poziomie około 5,4 mld dolarów na minusie. Niemniej jednak wynik był lepszy niż oczekiwała Wall Street, ponieważ analitycy przewidywali ujemne wolne przepływy pieniężne na poziomie około 9,6 mld dolarów.12
Część obciążenia finansowego ponoszą sami klienci. Z wydatków kapitałowych za pierwszy kwartał około 11,36 mld dolarów zostało pokryte zaliczkami od klientów. Oracle nadal prognozuje roczne wydatki kapitałowe na poziomie od 90 do 95 mld dolarów, a w ciągu kwartału przeprowadziła emisję akcji o wartości 20 mld dolarów. Firma planuje pozyskać łącznie około 40 mld dolarów poprzez emisję długu i akcji w bieżącym roku obrotowym. Sposób finansowania dalszej ekspansji pozostaje jedną z kluczowych kwestii, na które inwestorzy zwracają uwagę w przypadku Oracle.1
Rynek oczekuje nie tylko wzrostu, ale także zwrotów gotówkowych
Zarząd uważa obecnie, że ta silna dynamika będzie się utrzymywać. W drugim kwartale spodziewa się wzrostu całkowitych przychodów w dolarach amerykańskich na poziomie od 30% do 34% oraz wzrostu przychodów z usług w chmurze na poziomie od 65% do 71%. Skorygowany zysk na akcję ma wynieść od 1,85 do 1,93 dolara. W całym roku obrotowym 2027 firma Oracle spodziewa się przychodów w wysokości co najmniej 90 mld dolarów i podniosła prognozę skorygowanego zysku na akcję z 8,05 do 8,10 dolara.1 [3]
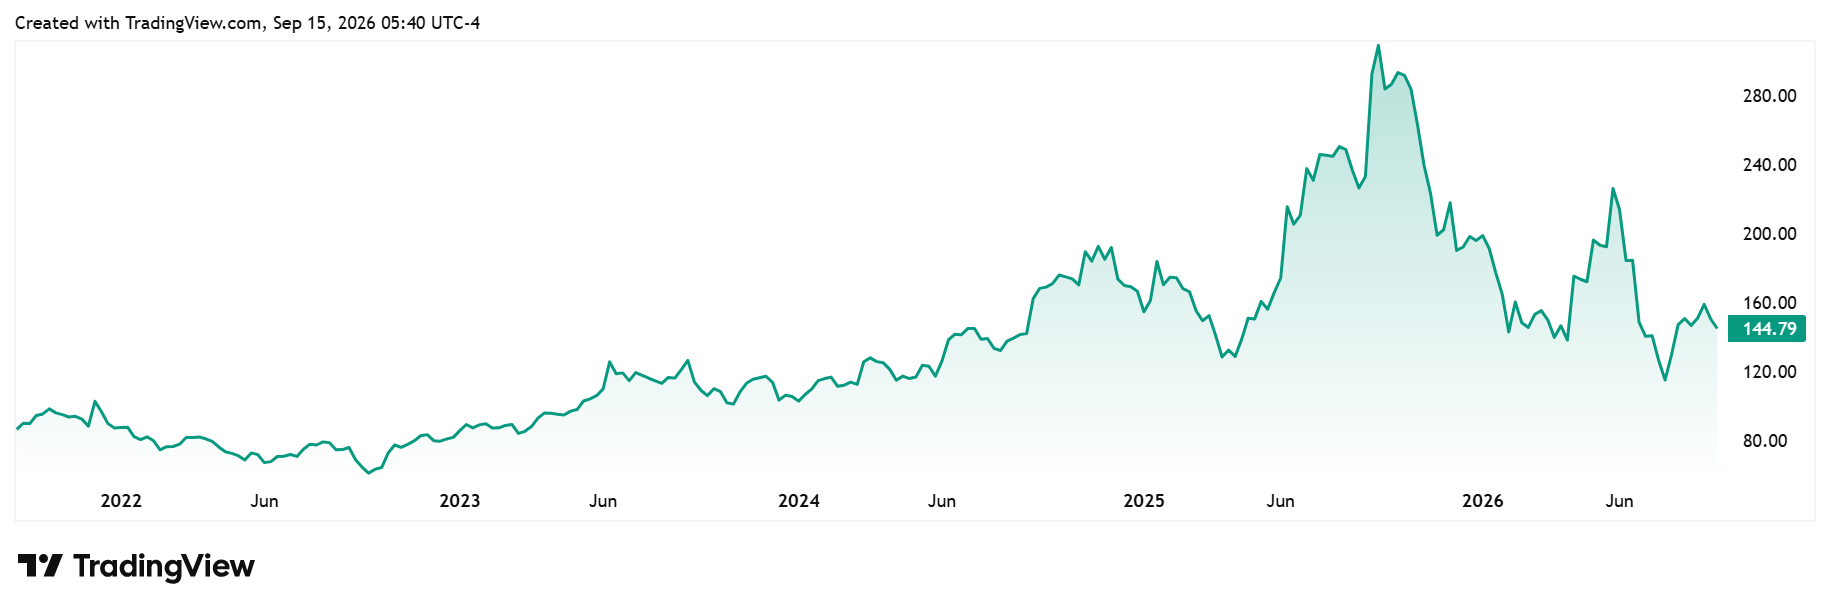
Wyniki kursu akcji Oracle w ciągu ostatnich pięciu lat*
Jednak reakcja rynku akcji pokazała, że sam wzrost nie wystarcza już inwestorom. Po opublikowaniu raportu o zyskach akcje Oracle początkowo wzrosły o około 4% w obrocie pozagiełdowym, a podczas kolejnej sesji giełdowej odnotowały wzrost nawet o 7,8%. Później jednak straciły te zyski i zamknęły dzień spadkiem o około 2%.* Rynek docenił zatem rekordową wartość zamówień, wzrost w segmencie chmury oraz poprawę przepływów pieniężnych, ale pozostał ostrożny ze względu na wysokie nakłady inwestycyjne, rosnące koszty finansowania oraz niepewność co do długoterminowej rentowności centrów danych. Nadchodzące kwartały pokażą zatem, czy Oracle zdoła wystarczająco szybko przekształcić swoje zamówienia o wartości 664 mld dolarów w przychody, aby rozwijająca się działalność w chmurze mogła stopniowo zacząć finansować własną ekspansję. To ostatecznie zadecyduje, czy dzisiejszy boom na sztuczną inteligencję przełoży się na wyższą długoterminową wartość dla akcjonariuszy.13 [4]
[1,2,3,4] Stwierdzenia dotyczące przyszłości opierają się na założeniach i aktualnych oczekiwaniach, które mogą być niedokładne, lub na obecnej sytuacji gospodarczej, która ulega zmianom. Stwierdzenia takie nie stanowią gwarancji przyszłych wyników. Wiążą się one z ryzykiem i innymi czynnikami niepewności, które trudno przewidzieć. Rzeczywiste wyniki mogą znacznie różnić się od tych wyrażonych lub sugerowanych w jakichkolwiek stwierdzeniach dotyczących przyszłości.
* Wyniki historyczne nie stanowią gwarancji przyszłych zwrotów.
[1] https://investor.oracle.com/investor-news/news-details/2026/Oracle-Announces-Q1-Results-Driven-by-Triple-Digit-Growth-in-Cloud-Infrastructure-Revenues/default.aspx
[2] https://www.reuters.com/technology/oracles-quarterly-revenue-beats-estimates-ai-boom-drives-cloud-demand-2026-09-10/
[3] https://www.reuters.com/business/retail-consumer/oracle-shares-rise-ai-cloud-backlog-beats-estimates-2026-09-11/
InvestingFox jest znakiem towarowym spółki CAPITAL MARKETS, o.c.p., a.s. z siedzibą przy ulicy Slávičie údolie 106, Bratysława – dzielnica Staré Mesto 811 02. Spółka jest wpisana do Rejestru Handlowego Sądu Miejskiego Bratysława III, sekcja: Sa, numer wpisu: 4295/B, numer identyfikacyjny: 36 853 054, numer identyfikacji podatkowej: 2022505419.
CAPITAL MARKETS, o.c.p., a.s. jest podmiotem prowadzącym działalność w zakresie obrotu papierami wartościowymi zgodnie z § 55 ust. 1 ustawy nr 566/2001 Z. z. o papierach wartościowych i usługach inwestycyjnych oraz o zmianie i uzupełnieniu niektórych ustaw w brzmieniu późniejszych przepisów (zwanej dalej ustawą o papierach wartościowych). Spółce CAPITAL MARKETS, o.c.p., a.s. w dniu 30.10.2007 r. przyznano decyzją Narodowego Banku Słowacji nr OPK-2297/2007 -PLP zezwolenie na świadczenie usług inwestycyjnych w rozumieniu § 54 ust. 2 w związku z § 59 ust. 2 i 3 ustawy o papierach wartościowych, które zgodnie z przepisami ustawy o papierach wartościowych zostało rozszerzone decyzją nr OPK-1830/2008-PLP z dnia 21 kwietnia 2008 r., decyzją nr OPK-11601-1/2008 z dnia 28 stycznia 2009 r., decyzją nr ODT-5059-3/2012 z dnia 23 lipca 2012 r. oraz decyzją nr ODT-9332/2014-1 z dnia 21 października 2014 r.

 Polish

 English
 Slovak
 Czech
 Hungarian
 Italian
 Slovenian