Polish

 English
 Slovak
 Czech
 Hungarian
 Italian
 Slovenian


Co dokładnie podała firma Salesforce?
W pierwszym kwartale roku finansowego 2027 firma Salesforce wygenerowała przychody w wysokości 11,1 mld USD, co oznacza wzrost o 13% w ujęciu rok do roku oraz o 12% przy stałym kursie walutowym. Z tej kwoty 10,6 mld dolarów pochodziło z przychodów z subskrypcji i wsparcia, przy wzroście o 14% w walucie sprawozdawczej i 12% przy stałym kursie walutowym. Pozostała część pochodziła z usług profesjonalnych i innych usług, które rosły wolniej i stanowią mniejszą część ogólnej struktury przychodów. Przychody te obejmują również wkład nowo przejętej firmy Informatica, która przyniosła 444 mln dolarów i zwiększyła wzrost przychodów rok do roku o około 5 punktów procentowych.[1]
Jeśli chodzi o rentowność, spółka odnotowała zysk na akcję według standardów GAAP na poziomie 2,42 USD, co oznacza wzrost o 52% w ujęciu rok do roku. Zysk na akcję według standardów nieobjętych GAAP wyniósł 3,88 USD, co stanowi wzrost o 50% w porównaniu z analogicznym okresem ubiegłego roku. Marża operacyjna według standardów GAAP wyniosła 21,1%, natomiast marża operacyjna nieobjęta standardami GAAP wyniosła 34,8%, znacznie przewyższając długoterminowy cel firmy wynoszący około 30%. To połączenie szybkiego wzrostu i wysokich marż jest jednym z głównych powodów, dla których Salesforce pozostaje atrakcyjną spółką dla inwestorów nawet w środowisku wyższych stóp procentowych.1
Zamówienia, RPO i sygnały popytu
Kluczowym wskaźnikiem, na który zwraca uwagę rynek w przypadku firm produkujących oprogramowanie, są nie tylko same przychody kwartalne, ale także przyszłe zamówienia. Salesforce zgłasza łączną pozostałą wartość zobowiązań z tytułu realizacji (RPO) w wysokości 67,9 mld dolarów, co oznacza wzrost o 11% w ujęciu rok do roku. Bieżące RPO, tj. zobowiązania na najbliższe 12 miesięcy, osiągnęło 33,6 mld dolarów i wzrosło o 14% przy stałym kursie walutowym. Liczby te sugerują, że popyt na usługi Salesforce rośnie, choć tempo wzrostu RPO jest nieco niższe niż tempo wzrostu przychodów, jeśli uwzględni się efekt przejęcia Informatica.1
Rynek jednak zwraca uwagę nie tylko na wartości bezwzględne, ale także na to, jak wypadają one w porównaniu z oczekiwaniami. Według danych zebranych przez kilka platform analitycznych rynek spodziewał się, że łączna wartość RPO będzie bliższa 68,9 mld dolarów. Rzeczywista kwota 67,9 mld dolarów nie jest zatem słabym wynikiem, ale stanowi niewielkie odchylenie od konsensusu, sygnalizując, że wzrost nowych zamówień nie jest tak dynamiczny, jak oczekiwał rynek. To właśnie ten szczegół stał się jedną z głównych przyczyn, dla których reakcja rynku nie odzwierciedlała siły ogólnych wyników.[2]
Sztuczna inteligencja, Agentforce i monetyzacja wzrostu
Salesforce w coraz większym stopniu opiera swoją strategię rozwoju na sztucznej inteligencji i tym, co firma nazywa AI CRM. W raporcie i komentarzach dotyczących wyników kierownictwo podkreśla, że roczne przychody cykliczne (ARR) z produktów Agentforce i Data 360 osiągnęły około 3,4 mld dolarów. Z tego, według komentarza do wyników, sam Agentforce generuje około 1,2 mld dolarów ARR, podczas gdy Data 360 odpowiada za około 2,2 mld dolarów, przy czym znaczna część pochodzi z usług chmurowych przejętych wraz z Informatica.1
Liczba klientów korzystających z Agentforce w środowisku produkcyjnym wzrosła w ciągu kwartału o około 50%, a ponad połowa nowych zamówień na rozwiązania AI opiera się na modelu opartym na zużyciulub kredytowym, co pozwala na stopniowy wzrost przychodów wraz ze wzrostem wykorzystania. Jest to ważny sygnał dla inwestorów, ponieważ pokazuje, że Salesforce nie ogranicza monetyzacji AI do stałych licencji, ale dąży do zbudowania modelu, który rozwija się wraz z wdrażaniem AI na poziomie klienta.1
Prognoza na rok finansowy 2027 i reakcja rynku
Najbardziej wrażliwą częścią wyników była prognoza na cały rok. Salesforce podwyższył prognozę przychodów na rok obrotowy 2027 do przedziału od 45,9 mld do 46,2 mld dolarów, co przy wartości środkowej oznacza wzrost o około 11%. Jednak według danych rynek spodziewał się kwoty bliższej 46,1–46,2 mld dolarów, więc korekta w górę została odebrana bardziej jako dostosowanie techniczne niż sygnał silnego wzrostu.[3] [1]
Spółka spodziewa się marży operacyjnej (niezgodnej z GAAP) na poziomie 33–34% oraz wolnych przepływów pieniężnych w przedziale sugerującym marżę FCF na poziomie około 30–31%. Jest to bardzo zdrowy profil rentowności, ale dla inwestorów zorientowanych na wzrost ważniejsze jest to, czy przychody będą w stanie utrzymać dwucyfrowyw długim okresie. Spadek ceny akcji po ogłoszeniu wyników, pomimo wysokiego zysku na akcję, wskazuje, że rynek postrzega obecnie Salesforce przede wszystkim przez pryzmat przyszłego wzrostu, a nie dotychczasowych wyników.1 [2]
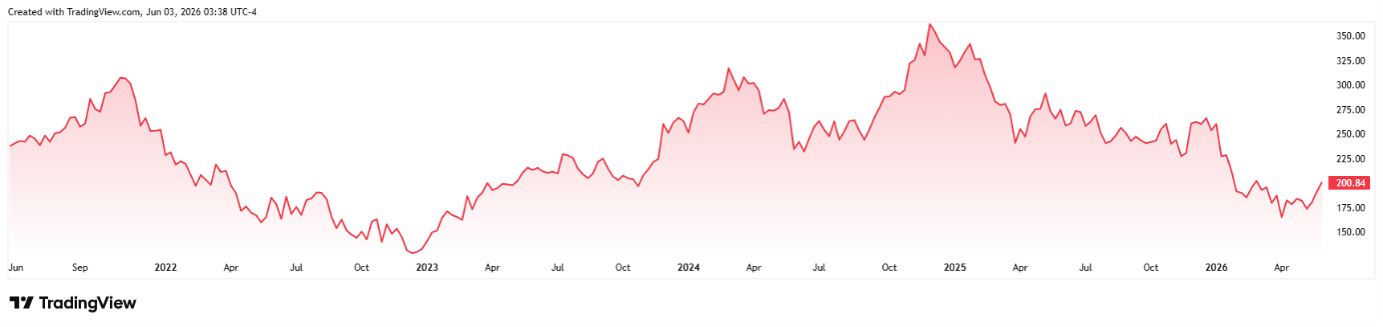
Wyniki kursu akcji Salesforce w ciągu ostatnich pięciu lat*
Co jest pozytywnym sygnałem, a co powodem do niepokoju dla inwestorów
Dla inwestorów śledzących Salesforce wyniki te niosą ze sobą trzy kluczowe sygnały. Pierwszym z nich jest fakt, że firma nadal odnotowuje dwucyfrowy wzrost przychodów, utrzymując jednocześnie marżę operacyjną (non-GAAP) na poziomie około 35% oraz marżę FCF na poziomie około 30%. Jest to kombinacja, która pozostaje bardzo silna nawet w porównaniu z innymi dużymi firmami z branży oprogramowania. Po drugie, wskaźniki RPO i cRPO rosną, ale nie spełniają oczekiwań rynkowych, a nawet niewielkie odchylenie od konsensusu znajduje odzwierciedlenie w zmienności kursu akcji. Trzecim wnioskiem jest to, że sztuczna inteligencja nie jest już tylko modnym hasłem marketingowym, ale nie jest też jeszcze głównym motorem przychodów, więc wycena będzie zależała od tego, jak szybko wkład sztucznej inteligencji przełoży się na ARR.
Z drugiej strony, niektóre krótkoterminowe wahania ceny akcji, wynikające głównie z różnicy między prognozami firmy a konsensusem rynkowym w zakresie dziesiątych części punktu procentowego wzrostu, mogą budzić obawy.* Dla inwestorów długoterminowych większe znaczenie mają trajektoria RPO, tempo wdrażania Agentforce oraz rzeczywista zdolność firmy do utrzymania wysokich marż przy rosnących inwestycjach w infrastrukturę AI. Jeśli w nadchodzących kwartałach Salesforce zdoła wykazać, że ARR z AI rośnie znacznie szybciej niż reszta działalności, podczas gdy całkowity wzrost RPO ustabilizuje się na poziomie niskich dwucyfrowych wartości, dzisiejsze ostrożne nastawienie może z perspektywy czasu okazać się bardziej szansą niż problemem.
[1,2] Stwierdzenia dotyczące przyszłości opierają się na założeniach i aktualnych oczekiwaniach, które mogą być niedokładne, lub na obecnej sytuacji gospodarczej, która może ulec zmianie. Stwierdzenia takie nie stanowią gwarancji przyszłych wyników. Wiążą się one z ryzykiem i innymi niepewnościami, które trudno przewidzieć. Wyniki mogą znacznie różnić się od tych wyrażonych lub sugerowanych w jakichkolwiek stwierdzeniach dotyczących przyszłości.
* Wyniki historyczne nie gwarantują przyszłych zwrotów.
Ostrzeżenie! Niniejszy materiał marketingowy nie stanowi i nie powinien być traktowany jako porada inwestycyjna. Wyniki historyczne nie gwarantują przyszłych zysków. Inwestowanie w waluty obce może wpływać na zyski z powodu wahań kursów. Wszystkie transakcje papierami wartościowymi mogą skutkować zarówno zyskami, jak i stratami. Stwierdzenia dotyczące przyszłości odzwierciedlają założenia i aktualne oczekiwania, które mogą okazać się niedokładne lub opierają się na obecnej sytuacji gospodarczej, która może ulec zmianie. Stwierdzenia te nie gwarantują przyszłych wyników. InvestingFox jest znakiem towarowym spółki CAPITAL MARKETS, o.c.p., a.s., podlegającej nadzorowi Narodowego Banku Słowacji.
InvestingFox jest znakiem towarowym CAPITAL MARKETS, o.c.p., a.s., z siedzibą przy Slávičie údolie 106, Bratysława – dzielnica Staré Mesto 811 02. Spółka jest wpisana do rejestru handlowego Sądu Miejskiego Bratysława III, sekcja: Sa, nr akt: 4295/B, nr identyfikacyjny: 36 853 054, nr VAT: 2022505419.
CAPITAL MARKETS, o.c.p., a.s. jest podmiotem prowadzącym obrót papierami wartościowymi zgodnie z § 55 ust. 1 ustawy nr 566/2001 Zb. o papierach wartościowych i usługach inwestycyjnych oraz o zmianach niektórych ustaw, z późniejszymi zmianami (zwanej dalej „Ustawą o papierach wartościowych”). W dniu 30 października 2007 r. CAPITAL MARKETS, o.c.p., a.s. uzyskała na mocy decyzji nr OPK-2297/2007 Narodowego Banku Słowacji-PLP licencję na świadczenie usług inwestycyjnych zgodnie z § 54ust. 2 w związku z art. 59 ust. 2 i 3 ustawy o papierach wartościowych, która została przedłużona zgodnie z przepisami ustawy o papierach wartościowych decyzją nr OPK-1830/2008-PLP z dnia 21 kwietnia 2008 r., decyzją nr OPK-11601-1/2008 z dnia 28 stycznia 2009 r., decyzją nr ODT-5059-3/2012 z dnia 23 lipca 2012 r. oraz decyzją nr ODT-9332/2014-1 z dnia 21 października 2014 r.
[1] https://investor.salesforce.com/news/news-details/2026/Salesforce-Delivers-Record-First-Quarter-Fiscal-2027-Results/default.aspx
[2] https://sg.finance.yahoo.com/news/salesforce-crm-q1-earnings-taking-213002457.html
[3] https://www.cnbc.com/2026/05/27/salesforce-crm-q1-earnings-report-2027.html