Italian

 English
 Slovak
 Czech
 Hungarian
 Polish
 Slovenian


Cosa ha riportato esattamente Salesforce?
Nel primo trimestre dell'anno fiscale 2027, Salesforce ha generato un fatturato di 11,1 miliardi di dollari, con una crescita del 13% su base annua e del 12% a parità di valuta. Di questi, 10,6 miliardi di dollari provengono dai ricavi da abbonamenti e assistenza, con una crescita del 14% nella valuta di rendicontazione e del 12% a parità di valuta. Il resto proviene dai servizi professionali e da altri servizi, che sono cresciuti più lentamente e rappresentano una quota minore del mix complessivo. Questi ricavi includono anche il contributo della neoacquisita Informatica, che ha portato 444 milioni di dollari e ha aumentato la crescita dei ricavi su base annua di circa 5 punti percentuali.[1]
In termini di redditività, la società ha riportato un EPS GAAP di 2,42 dollari, con una crescita del 52% su base annua. L'EPS non GAAP ha raggiunto i 3,88 dollari, con un aumento del 50% rispetto allo stesso periodo dell'anno precedente. Il margine operativo GAAP ha raggiunto il 21,1%, mentre quello non GAAP è stato del 34,8%, significativamente al di sopra dell’obiettivo a lungo termine dell’azienda, pari a circa il 30%. Questa combinazione di rapida crescita e margini elevati è uno dei motivi principali per cui Salesforce rimane un titolo attraente per gli investitori anche in un contesto di tassi più elevati.1
Ordini, RPO e segnali di domanda
La metrica chiave che il mercato osserva per le aziende di software non è solo il fatturato trimestrale in sé, ma anche gli ordini futuri. Salesforce riporta un obbligo di prestazione residuo (RPO) totale di 67,9 miliardi di dollari, che rappresenta una crescita dell'11% su base annua. L'RPO attuale, ovvero gli obblighi per i prossimi 12 mesi, ha raggiunto i 33,6 miliardi di dollari ed è cresciuto del 14% a parità di valuta. Queste cifre suggeriscono che la domanda dei servizi di Salesforce sta crescendo, anche se il ritmo di crescita dell'RPO è leggermente inferiore a quello dei ricavi se si tiene conto dell'effetto Informatica.1
Il mercato, tuttavia, non guarda solo ai numeri assoluti, ma anche a come questi si rapportano alle aspettative. Secondo i dati raccolti da diverse piattaforme analitiche, il mercato si aspettava che il totale dell’RPO fosse più vicino ai 68,9 miliardi di dollari. La cifra effettiva di 67,9 miliardi di dollari non è quindi un dato debole, ma rappresenta un leggero scostamento rispetto al consenso, segnalando che la crescita dei nuovi ordini non è così aggressiva come il mercato aveva sperato. È proprio questo dettaglio che è diventato uno dei motivi principali per cui la reazione del mercato non ha rispecchiato la solidità dei risultati complessivi.[2]
IA, Agentforce e monetizzazione della crescita
Salesforce sta basando sempre più la propria strategia di crescita sull'IA e su ciò che l'azienda definisce AI CRM. Nel rapporto e nei commenti sui risultati, il management sottolinea che il fatturato annuo ricorrente (ARR) derivante dai prodotti Agentforce e Data 360 ha raggiunto circa 3,4 miliardi di dollari. Di questi, secondo il commento sui risultati, Agentforce da solo rappresenta circa 1,2 miliardi di dollari di ARR, mentre Data 360 ne rappresenta circa 2,2 miliardi, con una parte significativa proveniente dai servizi cloud acquisiti con Informatica.1
Il numero di clienti con Agentforce in produzione è cresciuto di circa il 50% durante il trimestre e più della metà dei nuovi ordini di IA si basa su un modello a consumo o a credito, il che consente una crescita incrementale dei ricavi all’aumentare dell’utilizzo. Questo è un segnale importante per gli investitori, poiché dimostra che Salesforce non sta limitando la monetizzazione dell'IA alle licenze fisse, ma sta cercando di costruire un modello che cresca di pari passo con l'adozione dell'IA a livello di cliente.1
Prospettive per l'anno fiscale 2027 e reazione del mercato
La parte più sensibile dei risultati è stata la previsione per l'intero anno. Salesforce ha aumentato la sua stima dei ricavi per l'anno fiscale 2027 a un intervallo compreso tra 45,9 e 46,2 miliardi di dollari, che rappresenta una crescita di circa l'11% al punto medio. Tuttavia, secondo i dati, il mercato si aspettava una cifra più vicina ai 46,1-46,2 miliardi di dollari, quindi la revisione al rialzo è stata vista più come un aggiustamento tecnico che come un segnale di forte crescita.[3] [1]
La società prevede un margine operativo non GAAP compreso tra il 33% e il 34% e un flusso di cassa libero in un intervallo che implica un margine FCF di circa il 30%-31%. Si tratta di un profilo di redditività molto solido, ma per gli investitori orientati alla crescita è più importante che i ricavi possano sostenere una crescita a doppia cifra nel lungo termine. Il calo del prezzo delle azioni a seguito della pubblicazione degli utili, nonostante un forte EPS, indica che il mercato attualmente valuta Salesforce principalmente attraverso la lente della crescita futura, non dei risultati passati.1 [2]
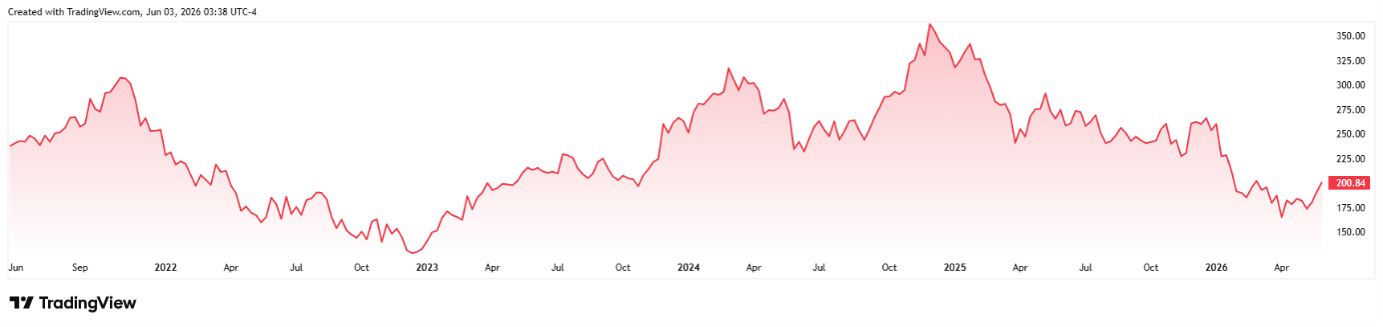
Andamento del prezzo delle azioni Salesforce negli ultimi cinque anni*
Cosa rappresenta un segnale positivo e cosa è motivo di preoccupazione per gli investitori
Per gli investitori che seguono Salesforce, ci sono tre segnali chiave in questi risultati. Il primo è che l'azienda continua a far crescere i ricavi a un ritmo a doppia cifra, mantenendo un margine operativo non GAAP di circa il 35% e un margine di FCF di circa il 30%. Si tratta di una combinazione che rimane molto solida anche rispetto ad altri grandi nomi del settore software. Il secondo è che l'RPO e il cRPO stanno crescendo, ma si scontrano con le aspettative di mercato, e anche un piccolo scostamento rispetto al consenso si riflette nella volatilità del titolo. Il terzo è che l'IA non è più solo una parola d'ordine di marketing, ma non è ancora nemmeno il principale motore dei ricavi, quindi la valutazione dipenderà dalla rapidità con cui questo contributo dell'IA si tradurrà in ARR.
D'altra parte, alcune delle fluttuazioni a breve termine del prezzo delle azioni, che derivano principalmente dalla differenza tra le previsioni della società e il consenso in termini di decimi di punto percentuale di crescita, potrebbero essere motivo di preoccupazione.* Per gli investitori a più lungo termine, la traiettoria dell’RPO, il ritmo di adozione di Agentforce e l’effettiva capacità dell’azienda di mantenere margini elevati in un contesto di crescenti investimenti nell’infrastruttura di IA hanno un peso maggiore. Se Salesforce riuscirà a dimostrare nei prossimi trimestri che l'ARR dell'IA sta crescendo in modo significativamente più rapido rispetto al resto del business, mentre la crescita totale dell'RPO si stabilizza intorno a una cifra a due cifre bassa, l'attuale sentiment cauto potrebbe, col senno di poi, apparire più come un'opportunità che come un problema.
[1,2] Le dichiarazioni previsionali si basano su ipotesi e aspettative attuali che potrebbero rivelarsi inesatte, oppure sull'attuale contesto economico, che potrebbe cambiare. Tali dichiarazioni non costituiscono una garanzia di risultati futuri. Comportano rischi e altre incertezze difficili da prevedere. I risultati potrebbero differire sostanzialmente da quelli espressi o impliciti in qualsiasi dichiarazione previsionale.
* I rendimenti passati non sono garanzia di rendimenti futuri.
Attenzione! Il presente materiale di marketing non costituisce e non deve essere interpretato come una consulenza in materia di investimenti. I rendimenti passati non sono garanzia di rendimenti futuri. Investire in valute estere può influire sui rendimenti a causa delle fluttuazioni. Tutte le operazioni su titoli possono comportare sia guadagni che perdite. Le dichiarazioni previsionali rappresentano ipotesi e aspettative attuali che potrebbero non essere accurate o basate sull'attuale contesto economico, il quale è soggetto a cambiamenti. Tali dichiarazioni non garantiscono rendimenti futuri. InvestingFox è un marchio di CAPITAL MARKETS, o.c.p., a.s., regolamentata dalla Banca Nazionale della Slovacchia.
InvestingFox è un marchio di CAPITAL MARKETS, o.c.p., a.s., con sede legale in Slávičie údolie 106, Bratislava – quartiere Staré Mesto 811 02. La società è iscritta nel Registro delle Imprese del Tribunale Municipale di Bratislava III, Sezione: Sa, Numero di fascicolo: 4295/B, Numero identificativo: 36 853 054, Partita IVA: 2022505419.
CAPITAL MARKETS, o.c.p., a.s. è un operatore di mercato ai sensi dell'articolo 55, paragrafo 1, della legge n. 566/2001 Coll. sui titoli e i servizi di investimento e sulle modifiche ad alcune leggi, come modificata (di seguito la "Legge sui titoli"). Il 30 ottobre 2007, CAPITAL MARKETS, o.c.p., a.s. ha ottenuto, con la Decisione n. OPK-2297/2007 della Banca Nazionale di Slovacchia-PLP, una licenza per la prestazione di servizi di investimento ai sensi dell’articolo 54, paragrafo 2, in combinato disposto con gli articoli 59, paragrafi 2 e 3, della Legge sui titoli, che è stata prorogata in conformità con le disposizioni della Legge sui titoli con la Decisione n. OPK-1830/2008-PLP del 21 aprile 2008, con la Decisione n. OPK-11601-1/2008 del 28 gennaio 2009, Decisione n. ODT-5059-3/2012 del 23 luglio 2012 e Decisione n. ODT-9332/2014-1 del 21 ottobre 2014.
[1] https://investor.salesforce.com/news/news-details/2026/Salesforce-Delivers-Record-First-Quarter-Fiscal-2027-Results/default.aspx
[2] https://sg.finance.yahoo.com/news/salesforce-crm-q1-earnings-taking-213002457.html
[3] https://www.cnbc.com/2026/05/27/salesforce-crm-q1-earnings-report-2027.html