
 Slovenian

 English
 Slovak
 Czech
 Hungarian
 Italian
 Polish


Dobički so rasli hitreje kot samo podjetje
Skupni prihodki podjetja Casey’s za četrtletje, ki se je končalo 31. julija 2026, so dosegli 5,68 milijarde dolarjev, v primerjavi s 4,57 milijarde dolarjev pred enim letom, kar predstavlja medletno rast v višini približno 24 %. Čisti dobiček se je povečal s 215,4 milijona dolarjev na 273,7 milijona dolarjev, razvodenjeni dobiček na delnico pa je poskočil s 5,77 dolarja na 7,37 dolarja. EBITDA je dosegla 485,1 milijona dolarjev, kar je za 17,1 % več kot v enakem obdobju lani. Ti rezultati kažejo, da je podjetje Casey’s svojo rastočo mrežo trgovin uspelo pretvoriti ne le v višje prihodke, temveč tudi v še hitrejšo rast čistega dobička.[1]
Z vidika vlagateljev je bila pomembna tudi primerjava s tržnimi pričakovanji. Po podatkih so analitiki pričakovali prihodke v višini približno 5,56 milijarde dolarjev in dobiček v višini 6,78 dolarja na delnico. Podjetje Casey’s je tako preseglo konsenz za oba ključna kazalnika. Vendar zgolj preseganje pričakovanj ni zadostovalo za sprožitev pozitivnega odziva delnic, saj se je trg bolj osredotočil na kakovost rasti in na to, kateri deli poslovanja so prispevali k višjim dobičkom.[2]
Prodaja v istih trgovinah začenja izgubljati zagon
Največje vprašanje v zvezi z rezultati je bilo, kako se je obnesla prodaja v trgovinah. Skupna prodaja v trgovinah se je povečala za 5,6 % na približno 1,78 milijarde dolarjev, vendar se je primerljiva prodaja v obstoječih trgovinah povečala le za 3,2 %. V enakem obdobju lani je ta zrasla za 4,3 %. Nasprotno pa se je marža prodaje v trgovinah rahlo izboljšala s 41,9 % na 42,2 %, bruto dobiček iz tega segmenta pa se je povečal za 6,3 % na 749,8 milijona dolarjev. Casey’s tako ustvarja večji dobiček iz prodaje v trgovinah, vendar se tempo rasti porabe strank upočasnjuje.1
Razlika je bila očitna tudi v posameznih kategorijah. Primerljiva prodaja pripravljenih jedi in pijač iz točilnega sistema se je povečala za 4,8 %, v primerjavi z 5,6-odstotno rastjo pred enim letom. Pri živilih in splošnem blagu se je rast upočasnila s 3,8 % na 2,7 %. Dobičkonosnost v segmentu hrane ostaja pozitivna, marža pa se je povečala s 58 % na 59,3 %. Vodstvo je opozorilo, da je rast pri pripravljenih obrokih poganjal večji obisk in prodaja celih pic, medtem ko so med rednim asortimajem izdelkov še posebej dobro poslovale brezalkoholne pijače.1
Marže pri gorivu so bile glavni dejavnik rasti v tem četrtletju
Medtem ko se je prodaja v trgovinah nekoliko upočasnila, je segment goriva dosegel znatno boljše rezultate. Skupna prodana količina goriva se je povečala za 2,5 % na 934,2 milijona galonov, kar je bilo v glavnem posledica povečanja števila prodajnih mest. Na primerljivi osnovi pa se je število prodanih galonov zmanjšalo za 0,3 %. Odločilni dejavnik je bila marža na gorivo, ki se je povečala s 41 centov na 47,8 centov na galono. Bruto dobiček iz prodaje goriva se je posledično povečal za 19,6 % na 446,9 milijona dolarjev.1
Prav ta del rezultatov pojasnjuje, zakaj je skupni dobiček podjetja lahko rasel tako hitro kljub počasnejši rasti prodaje v trgovinah. Visoke marže na gorivo so prispevale k znatnemu delu rasti dobička, kar vzbuja tudi vprašanja glede prihodnjih četrtletij. Marže na gorivih so ponavadi nestanovitne, njihova uspešnost pa je odvisna od cen nafte, veleprodajnih cen bencina in lokalne konkurence. Vlagatelji bodo zato pozorno spremljali, ali bo podjetje Casey’s lahko ohranilo rast dobička tudi v okolju, kjer se bodo marže na gorivih vrnile na bolj običajne ravni.[3]
Širitev se nadaljuje, vendar se s tem povečujejo tudi stroški
Rast mreže podjetja Casey’s se seveda odraža v višjih obratovalnih stroških. V prvem četrtletju so se ti povečali za 8 % na 754,1 milijona dolarjev, v primerjavi s 698,2 milijona dolarjev pred enim letom. Približno dve odstotni točki tega povečanja je mogoče pripisati dejstvu, da je podjetje upravljalo 64 trgovin več kot pred enim letom. Višje provizije za obdelavo kartic so prispevale približno 1,5 odstotne točke, naraščajoči stroški plač pa še približno eno odstotno točko. Število delovnih ur je ostalo praktično nespremenjeno, zato je povečanje stroškov osebja izhajalo predvsem iz višjih plačnih stopenj.1
Podjetje Casey’s je imelo konec julija 2.959 trgovin, v primerjavi z 2.944 na začetku poslovnega leta. V tem četrtletju je odprlo devet novih trgovin, s prevzemi pridobilo še 12 trgovin ter zaprlo ali prodalo šest trgovin. Integracija podjetja Fikes Wholesale, ki je omrežju Casey’s dodala 198 trgovin, ostaja ključni del širitve. Vodstvo navaja, da integracija poteka hitreje, kot je bilo prvotno načrtovano, podjetje pa pričakuje, da bo transakcija prinesla približno 45 milijonov dolarjev letnih sinergij. To bi lahko pripomoglo k nadaljnji rasti EBITDA, hkrati pa povečuje pritisk za brezhibno izvedbo.3 [1]
Napovedi ostajajo dobre, a vlagatelji želijo več
Po prvem četrtletju je vodstvo svojo celoletno napoved pustilo nespremenjeno. Casey’s še vedno pričakuje rast prodaje v primerljivih trgovinah od 2 % do 5 % ter maržo prodaje v trgovinah nad 42 %. Obseg prodaje goriva na primerljivi osnovi naj bi se gibal od 1-odstotnega upada do 1-odstotnega povečanja, medtem ko naj bi se operativni stroški povečali za 5 do 7 %. EBITDA naj bi v celotnem poslovnem letu 2027 zrasel za 8 do 10 %. Družba prav tako načrtuje odprtje vsaj 120 trgovin s kombinacijo novogradnje in prevzemov ter predvideva naložbe v osnovna sredstva v višini približno 800 milijonov dolarjev.1 [2]
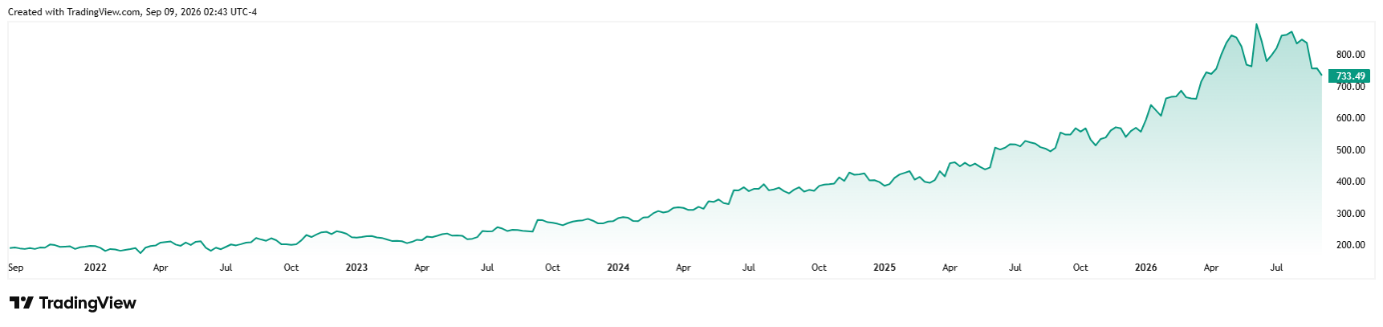
Gibanje cene delnic podjetja Casey’s v zadnjih petih letih*
Vendar je prav ta nespremenjena napoved morda eden od razlogov, zakaj je trg kljub močnemu četrtletju reagiral negativno. Delnice podjetja Casey’s so po objavi poslovnih rezultatov padle za več kot 10 %, saj so vlagatelji večjo težo pripisali šibkejši rasti primerljive prodaje in visokim maržam na gorivu kot dejstvu, da je podjetje preseglo ocene dobička na delnico.* Zato bo prihodnje gibanje delnice odvisno od tega, ali se bo rast prodaje v obstoječih trgovinah pospešila, ali bo segment živil ohranil visoke marže in ali se bo širitev verige lahko nadaljevala brez nesorazmernega povečanja stroškov. Podjetje Casey’s je dokazalo, da lahko še vedno znatno poveča dobiček, vendar trg pri trenutni vrednotenju od podjetja pričakuje tudi dovolj visokokakovostno in trajnostno rast.3 [3]
[1,2,3] Izjave o prihodnosti temeljijo na predpostavkah in trenutnih pričakovanjih, ki so lahko netočna, ali na trenutnih gospodarskih razmerah, ki se lahko spremenijo. Takšne izjave niso jamstvo za prihodnje rezultate. Vključujejo tveganja in druge negotovosti, ki jih je težko napovedati. Rezultati podjetja se lahko bistveno razlikujejo od tistih, ki so izraženi ali nakazani v kateri koli izjavi o prihodnosti.
* Pretekla uspešnost ni jamstvo za prihodnje donose.
[1] https://investor.caseys.com/news-releases/news-release-details/caseys-announces-first-quarter-results-3
[2] https://www.wsj.com/business/earnings/caseys-same-store-sales-growth-declines-despite-higher-revenue-658a346e
[3] https://www.barrons.com/articles/caseys-general-earnings-stock-price-2c2bdf66