Polish

 English
 Slovak
 Czech
 Hungarian
 Italian
 Slovenian


Zyski rosły szybciej niż sama firma
Całkowite przychody firmy Casey’s za kwartał zakończony 31 lipca 2026 r. wyniosły 5,68 mld dolarów, w porównaniu z 4,57 mld dolarów rok temu, co oznacza wzrost o około 24% w ujęciu rok do roku. Zysk netto wzrósł z 215,4 mln dolarów do 273,7 mln dolarów, a rozwodniony zysk na akcję skoczył z 5,77 dolarów do 7,37 dolarów. EBITDA osiągnęła poziom 485,1 mln dolarów, co oznacza wzrost o 17,1% w ujęciu rok do roku. Wyniki te pokazują, że firma Casey’s była w stanie przełożyć rozbudowę sieci sklepów nie tylko na wyższe przychody, ale także na jeszcze szybszy wzrost zysku netto.[1]
Z punktu widzenia inwestorów ważne było również porównanie z oczekiwaniami rynku. Według danych analitycy spodziewali się przychodów na poziomie około 5,56 mld dolarów oraz zysku w wysokości 6,78 dolarów na akcję. Firma Casey’s przekroczyła zatem konsensus w odniesieniu do obu kluczowych wskaźników. Jednak samo przekroczenie oczekiwań nie wystarczyło, by wywołać pozytywną reakcję rynku akcji, ponieważ inwestorzy skupiali się bardziej na jakości wzrostu oraz na tym, które obszary działalności przyczyniły się do wyższych zysków.[2]
Sprzedaż w sklepach tej samej sieci zaczyna tracić na dynamice
Największym znakiem zapytania związanym z wynikami była dynamika sprzedaży w sklepach stacjonarnych. Łączna sprzedaż w sklepach stacjonarnych wzrosła o 5,6% do około 1,78 mld dolarów, ale sprzedaż w istniejących sklepach wzrosła jedynie o 3,2%. W tym samym okresie ubiegłego roku wzrosła ona o 4,3%. Natomiast marża ze sprzedaży stacjonarnej nieznacznie wzrosła z 41,9% do 42,2%, a zysk brutto z tego segmentu wzrósł o 6,3% do 749,8 mln dolarów. Casey’s osiąga zatem większe zyski ze sprzedaży w sklepach stacjonarnych, jednak tempo wzrostu wydatków klientów ulega spowolnieniu.1
Różnica była również widoczna w poszczególnych kategoriach. Porównywalna sprzedaż gotowych posiłków i napojów z beczki wzrosła o 4,8%, w porównaniu z 5,6% wzrostem rok temu. W przypadku artykułów spożywczych i towarów ogólnych wzrost spowolnił z 3,8% do 2,7%. Rentowność w segmencie spożywczym pozostaje dodatnia, a marża wzrosła z 58% do 59,3%. Zarząd zauważył, że wzrost w segmencie gotowych posiłków był napędzany większym ruchem w sklepach oraz sprzedażą całych pizz, natomiast wśród stałego asortymentu szczególnie dobrze radziły sobie napoje bezalkoholowe.1
Marże na paliwach były głównym motorem wyników w tym kwartale
Podczas gdy sprzedaż w sklepach nieznacznie spowolniła, segment paliwowy osiągnął znacznie lepsze wyniki. Całkowity wolumen sprzedaży paliw wzrósł o 2,5% do 934,2 mln galonów, głównie dzięki wzrostowi liczby stacji. W ujęciu porównywalnym liczba sprzedanych galonów spadła jednak o 0,3%. Decydującym czynnikiem była marża na paliwach, która wzrosła z 41 centów do 47,8 centów za galon. Zysk brutto z paliw wzrósł w konsekwencji o 19,6% do 446,9 mln dolarów.1
To właśnie ta część wyników wyjaśnia, dlaczego ogólny zysk spółki mógł rosnąć w tak szybkim tempie pomimo spowolnienia wzrostu sprzedaży w sklepach. Silne marże na paliwach przyczyniły się w znacznej mierze do wzrostu zysku, co rodzi również pytania dotyczące przyszłych kwartałów. Marże na paliwach są zazwyczaj zmienne, a ich poziom zależy od cen ropy naftowej, hurtowych cen benzyny oraz lokalnej konkurencji. Inwestorzy będą zatem obserwować, czy Casey’s zdoła utrzymać wzrost zysków nawet w sytuacji, gdy marże na paliwach powrócą do bardziej normalnych poziomów.[3]
Ekspansja trwa, ale wraz z nią rosną koszty
Rozwój sieci Casey’s w naturalny sposób przekłada się na wyższe koszty operacyjne. W pierwszym kwartale wzrosły one o 8% do 754,1 mln dolarów, w porównaniu z 698,2 mln dolarów rok temu. Około dwa punkty procentowe tego wzrostu wynikały z prowadzenia o 64 sklepów więcej niż rok temu. Wyższe opłaty za obsługę kart dodały około 1,5 punktu procentowego, a rosnące koszty wynagrodzeń – kolejne około jednego punktu procentowego. Liczba przepracowanych godzin pozostała praktycznie bez zmian, więc wzrost kosztów osobowych wynikał przede wszystkim z wyższych stawek wynagrodzeń.1
Na koniec lipca sieć Casey’s posiadała 2 959 sklepów, w porównaniu z 2 944 na początku roku obrotowego. W ciągu kwartału firma otworzyła dziewięć nowych sklepów, przejęła 12 kolejnych w ramach akwizycji oraz zamknęła lub sprzedała sześć sklepów. Kluczowym elementem ekspansji pozostaje integracja firmy Fikes Wholesale, która wzbogaciła sieć Casey’s o 198 sklepów. Kierownictwo twierdzi, że integracja przebiega szybciej niż pierwotnie planowano, a firma spodziewa się, że transakcja przyniesie około 45 mln USD rocznych synergii. Może to przyczynić się do dalszego wzrostu EBITDA, ale jednocześnie zwiększa presję na bezbłędną realizację.3 [1]
Perspektywy pozostają dobre, ale inwestorzy oczekują więcej
Po zakończeniu pierwszego kwartału kierownictwo nie zmieniło prognozy na cały rok. Casey’s nadal spodziewa się wzrostu sprzedaży w sklepach porównywalnych o 2% do 5% oraz marży sprzedaży w sklepach powyżej 42%. Oczekuje się, że wolumen sprzedaży paliwa w ujęciu porównywalnym wyniesie od 1% spadku do 1% wzrostu, podczas gdy koszty operacyjne mają wzrosnąć o 5 do 7%. Oczekuje się, że w całym roku obrotowym 2027 EBITDA wzrośnie o 8–10%. Firma planuje również otworzyć co najmniej 120 sklepów poprzez połączenie nowych inwestycji budowlanych i przejęć oraz przewiduje nakłady inwestycyjne w wysokości około 800 mln dolarów.1 [2]
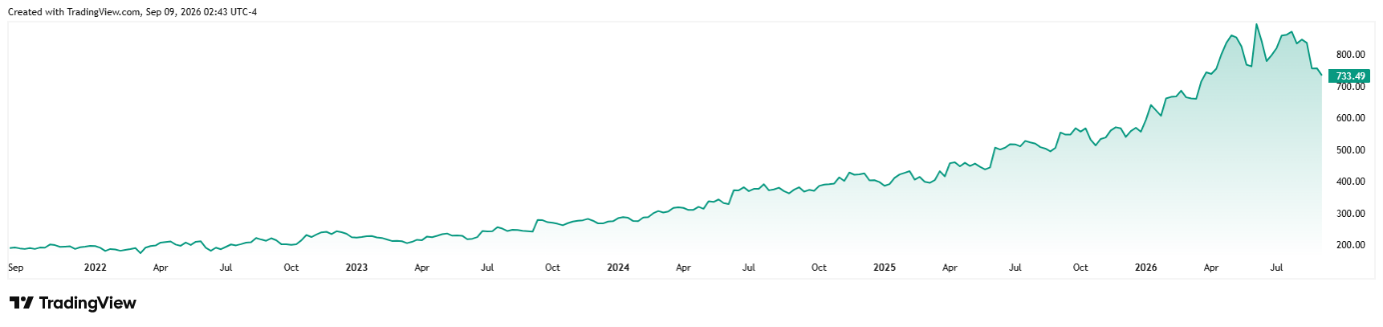
Wyniki kursu akcji Casey’s w ciągu ostatnich pięciu lat*
Jednak to właśnie ta niezmieniona prognoza może być jedną z przyczyn, dla których rynek zareagował negatywnie pomimo dobrych wyników kwartalnych. Akcje Casey’s spadły o ponad 10% po opublikowaniu wyników finansowych, ponieważ inwestorzy przywiązywali większą wagę do słabszego wzrostu sprzedaży w sklepach porównywalnych i wysokich marż na paliwach niż do faktu, że spółka przekroczyła prognozy dotyczące zysku na akcję.* W związku z tym przyszłe wyniki akcji będą zależały od tego, czy wzrost sprzedaży w istniejących sklepach ulegnie przyspieszeniu, czy segment spożywczy utrzyma wysokie marże oraz czy ekspansja sieci będzie mogła być kontynuowana bez nieproporcjonalnego wzrostu kosztów. Casey’s wykazała, że nadal jest w stanie znacznie zwiększyć zyski, ale przy obecnej wycenie rynek oczekuje również, że firma zapewni wystarczająco wysokiej jakości i zrównoważony wzrost.3 [3]
[1,2,3] Stwierdzenia dotyczące przyszłości opierają się na założeniach i aktualnych oczekiwaniach, które mogą być niedokładne, lub na obecnej sytuacji gospodarczej, która może ulec zmianie. Stwierdzenia te nie stanowią gwarancji przyszłych wyników. Wiążą się one z ryzykiem i innymi czynnikami niepewności, które trudno przewidzieć. Wyniki mogą znacznie różnić się od tych wyrażonych lub sugerowanych w jakichkolwiek stwierdzeniach dotyczących przyszłości.
* Wyniki osiągnięte w przeszłości nie stanowią gwarancji przyszłych zwrotów.
[1] https://investor.caseys.com/news-releases/news-release-details/caseys-announces-first-quarter-results-3
[2] https://www.wsj.com/business/earnings/caseys-same-store-sales-growth-declines-despite-higher-revenue-658a346e
[3] https://www.barrons.com/articles/caseys-general-earnings-stock-price-2c2bdf66