Italian

 English
 Slovak
 Czech
 Hungarian
 Polish
 Slovenian


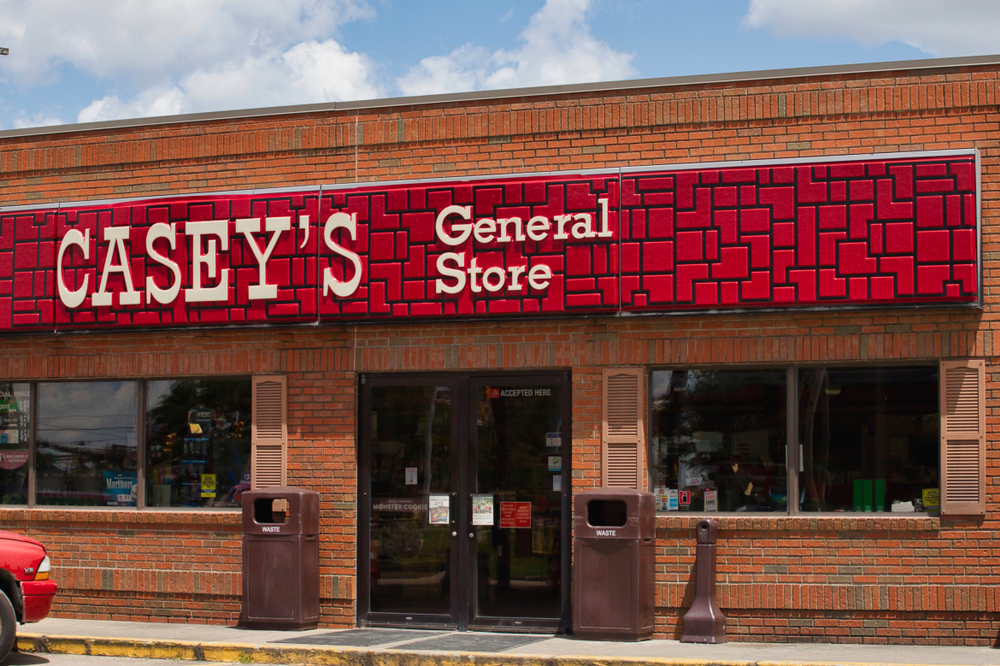
Gli utili sono cresciuti più rapidamente dell’azienda stessa
Il fatturato totale di Casey’s per il trimestre conclusosi il 31 luglio 2026 ha raggiunto i 5,68 miliardi di dollari, rispetto ai 4,57 miliardi di dollari di un anno fa, con una crescita su base annua di circa il 24%. L’utile netto è salito da 215,4 milioni di dollari a 273,7 milioni di dollari, mentre l’utile diluito per azione è balzato da 5,77 dollari a 7,37 dollari. L’EBITDA ha raggiunto i 485,1 milioni di dollari, con un aumento del 17,1% su base annua. Questi risultati dimostrano che Casey’s è riuscita a tradurre la crescita della propria rete di punti vendita non solo in un aumento del fatturato, ma anche in una crescita ancora più rapida dell’utile netto.[1]
Dal punto di vista degli investitori, anche il confronto con le aspettative di mercato è stato importante. Secondo i dati, gli analisti avevano previsto un fatturato di circa 5,56 miliardi di dollari e un utile di 6,78 dollari per azione. Casey’s ha quindi superato il consenso su entrambi questi indicatori chiave. Tuttavia, il semplice superamento delle aspettative non è stato sufficiente a innescare una reazione positiva del titolo, poiché il mercato si è concentrato maggiormente sulla qualità della crescita e su quali settori dell’attività stessero trainando l’aumento degli utili.[2]
Le vendite a parità di punti vendita stanno iniziando a perdere slancio
Il principale punto interrogativo sui risultati era rappresentato dall’andamento delle vendite in negozio. Il totale delle vendite in negozio è aumentato del 5,6% a circa 1,78 miliardi di dollari, ma le vendite comparabili nei negozi esistenti sono cresciute solo del 3,2%. Nello stesso periodo dello scorso anno, erano cresciute del 4,3%. Al contrario, il margine sulle vendite in negozio è leggermente migliorato, passando dal 41,9% al 42,2%, e l’utile lordo di questo segmento è aumentato del 6,3%, attestandosi a 749,8 milioni di dollari. Casey’s sta quindi guadagnando di più dalle vendite in negozio, ma il ritmo di crescita della spesa dei clienti sta rallentando.1
La differenza era evidente anche nelle singole categorie. Le vendite comparabili di cibi pronti e bevande alla spina sono aumentate del 4,8%, rispetto alla crescita del 5,6% di un anno fa. Per i generi alimentari e la merce varia, la crescita è rallentata dal 3,8% al 2,7%. La redditività nel segmento alimentare rimane positiva, con il margine che è salito dal 58% al 59,3%. Il management ha osservato che la crescita dei piatti pronti è stata trainata da un maggiore afflusso di clienti e dalle vendite di pizze intere, mentre, tra la linea di prodotti standard, le bevande analcoliche hanno registrato risultati particolarmente positivi.1
I margini sul carburante sono stati il principale motore del trimestre
Mentre le vendite nei punti vendita hanno subito un leggero rallentamento, il segmento del carburante ha registrato risultati significativamente migliori. Il volume totale di carburante venduto è aumentato del 2,5% a 934,2 milioni di galloni, trainato principalmente dall’aumento del numero di punti vendita. Su base comparabile, tuttavia, il numero di galloni venduti è sceso dello 0,3%. Il fattore decisivo è stato il margine sui carburanti, che è aumentato da 41 centesimi a 47,8 centesimi per gallone. L’utile lordo derivante dai carburanti è quindi balzato del 19,6%, raggiungendo i 446,9 milioni di dollari.1
È proprio questa parte dei risultati a spiegare perché l’utile complessivo della società sia riuscito a crescere a un ritmo così rapido nonostante una crescita più lenta delle vendite nei punti vendita. I forti margini sul carburante hanno trainato una parte significativa della crescita degli utili, il che solleva anche interrogativi sui trimestri futuri. I margini sui carburanti tendono ad essere volatili e la loro performance dipende dai prezzi del petrolio, dai prezzi all’ingrosso della benzina e dalla concorrenza locale. Gli investitori osserveranno quindi con attenzione se Casey’s riuscirà a mantenere la crescita degli utili anche in un contesto in cui i margini sui carburanti tornino a livelli più normali.[3]
L’espansione continua, ma i costi aumentano di pari passo
La crescita della rete di Casey’s si traduce naturalmente in costi operativi più elevati. Nel primo trimestre, questi sono aumentati dell’8% a 754,1 milioni di dollari, rispetto ai 698,2 milioni di dollari di un anno fa. Circa due punti percentuali dell’aumento sono attribuibili alla gestione di 64 punti vendita in più rispetto a un anno fa. L’aumento delle commissioni di elaborazione delle carte di credito ha contribuito per circa 1,5 punti percentuali, mentre l’aumento del costo del lavoro ha aggiunto un altro punto percentuale circa. Il numero di ore lavorate è rimasto praticamente invariato, quindi l’aumento dei costi del personale è derivato principalmente dall’aumento delle retribuzioni.1
Alla fine di luglio Casey’s contava 2.959 punti vendita, rispetto ai 2.944 all’inizio dell’anno fiscale. Nel corso del trimestre, ha aperto nove nuovi punti vendita, ne ha acquisiti altri 12 tramite operazioni di acquisizione e ne ha chiusi o venduti sei. L’integrazione di Fikes Wholesale, che ha aggiunto 198 punti vendita alla rete di Casey’s, rimane una parte fondamentale dell’espansione. Il management afferma che l’integrazione sta procedendo più rapidamente di quanto inizialmente previsto e la società prevede che l’operazione generi circa 45 milioni di dollari di sinergie annuali. Ciò potrebbe contribuire a stimolare un’ulteriore crescita dell’EBITDA, ma aumenta anche la pressione per un’esecuzione impeccabile.3 [1]
Le prospettive rimangono solide, ma gli investitori vogliono di più
A seguito del primo trimestre, la direzione ha lasciato invariate le previsioni per l’intero anno. Casey’s prevede ancora una crescita delle vendite a parità di negozi compresa tra il 2% e il 5% e un margine sulle vendite dei negozi superiore al 42%. Il volume dei carburanti su base comparabile dovrebbe oscillare tra un calo dell’1% e un aumento dell’1%, mentre le spese operative dovrebbero aumentare dal 5 al 7%. L’EBITDA dovrebbe crescere dall’8 al 10% per l’intero anno fiscale 2027. La società prevede inoltre di aprire almeno 120 punti vendita attraverso una combinazione di nuove costruzioni e acquisizioni e prevede spese in conto capitale pari a circa 800 milioni di dollari.1 [2]
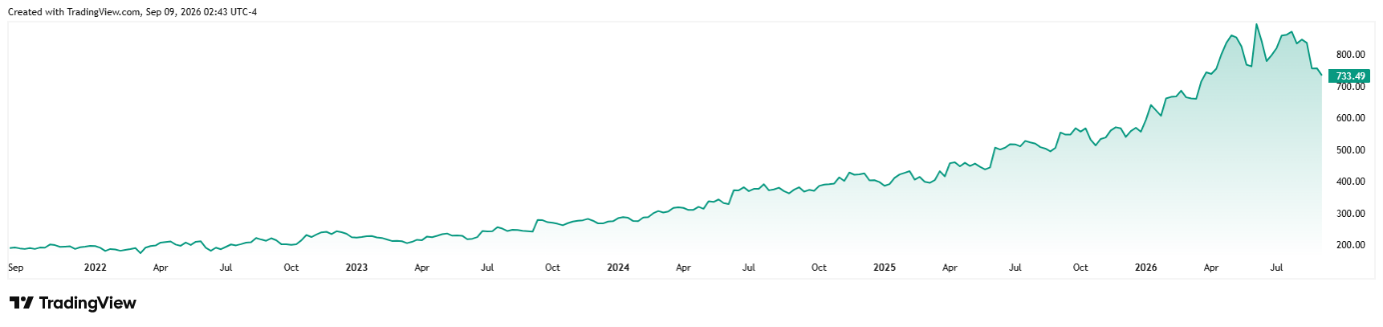
Andamento del prezzo delle azioni di Casey’s negli ultimi cinque anni*
Tuttavia, è proprio questa prospettiva immutata che potrebbe essere una delle ragioni per cui il mercato ha reagito negativamente nonostante un trimestre solido. Le azioni di Casey’s hanno registrato un calo superiore al 10% in seguito alla pubblicazione dei risultati finanziari, poiché gli investitori hanno attribuito maggiore importanza alla crescita più debole delle vendite comparabili e agli elevati margini sul carburante piuttosto che al fatto che la società abbia superato le stime sull’utile per azione.* Pertanto, l’andamento futuro del titolo dipenderà dall’eventuale accelerazione della crescita delle vendite nei punti vendita esistenti, dal mantenimento di margini elevati nel segmento alimentare e dalla possibilità che l’espansione della catena possa proseguire senza aumenti sproporzionati dei costi. Casey’s ha dimostrato di poter ancora aumentare significativamente i profitti, ma, alla sua attuale valutazione, il mercato si aspetta anche che la società realizzi una crescita sufficientemente di alta qualità e sostenibile.3 [3]
[1,2,3] Le dichiarazioni previsionali si basano su ipotesi e aspettative attuali, che potrebbero rivelarsi inesatte, oppure sull’attuale contesto economico, soggetto a variazioni. Tali dichiarazioni non costituiscono garanzie di rendimenti futuri. Comportano rischi e altre incertezze difficili da prevedere. I risultati effettivi potrebbero differire sostanzialmente da quelli espressi o impliciti in qualsiasi dichiarazione previsionale.
* I rendimenti passati non sono garanzia di rendimenti futuri.
[1] https://investor.caseys.com/news-releases/news-release-details/caseys-announces-first-quarter-results-3
[2] https://www.wsj.com/business/earnings/caseys-same-store-sales-growth-declines-despite-higher-revenue-658a346e
[3] https://www.barrons.com/articles/caseys-general-earnings-stock-price-2c2bdf66