Torna al blog

La strategia europea di difesa come pilastro rinnovato degli investimenti

Negli ultimi anni, la spesa per la difesa nell'Unione Europea è passata definitivamente dai margini dell'interesse politico e degli investimenti al centro dell'attenzione. Una combinazione di minacce geopolitiche persistenti, il conflitto armato in Ucraina, i crescenti dubbi sugli impegni di sicurezza a lungo termine degli Stati Uniti nei confronti della NATO e un deficit storico di investimenti sta creando un contesto in cui l'Europa non ha altra scelta che rafforzare in modo significativo le proprie capacità di difesa. Quali aziende potrebbero trarne il massimo vantaggio? La strategia europea di difesa come pilastro rinnovato degli investimenti
Geopolitica

Il fatto che il mondo stia entrando in un periodo di maggiore incertezza geopolitica è sottolineato da tre recenti segnali. Questi includono il tanto riportato intervento degli Stati Uniti in Venezuela, le crescenti tensioni intorno alla Groenlandia e le discussioni aperte sul futuro dell'alleanza transatlantica. A questo quadro si aggiungono le azioni delle potenze europee stesse: Francia e Regno Unito hanno dichiarato congiuntamente il possibile dispiegamento di truppe in Ucraina in caso di accordo di pace.

Pianificazione di bilancio

Dal punto di vista finanziario, l'Unione Europea sta rispondendo con l'iniziativa ReArm Europe, il cui volume totale potrebbe raggiungere fino a 800 miliardi di euro. L'obiettivo primario è quello di portare la spesa militare netta al 2,5% del PIL, mentre in un contesto di sicurezza più ampio, che include la sicurezza informatica, si discute di cifre che arrivano fino al 5% del PIL. È importante sottolineare che non si tratta solo di uno stimolo a breve termine, ma di un quadro a lungo termine che si estende su diversi anni fino a un decennio. Le fonti di finanziamento si basano su una combinazione di bilanci nazionali, fondi europei e la partecipazione sempre più attiva di capitali privati, che migliora in modo significativo la stabilità dell'investimento complessivo.Výstřižek
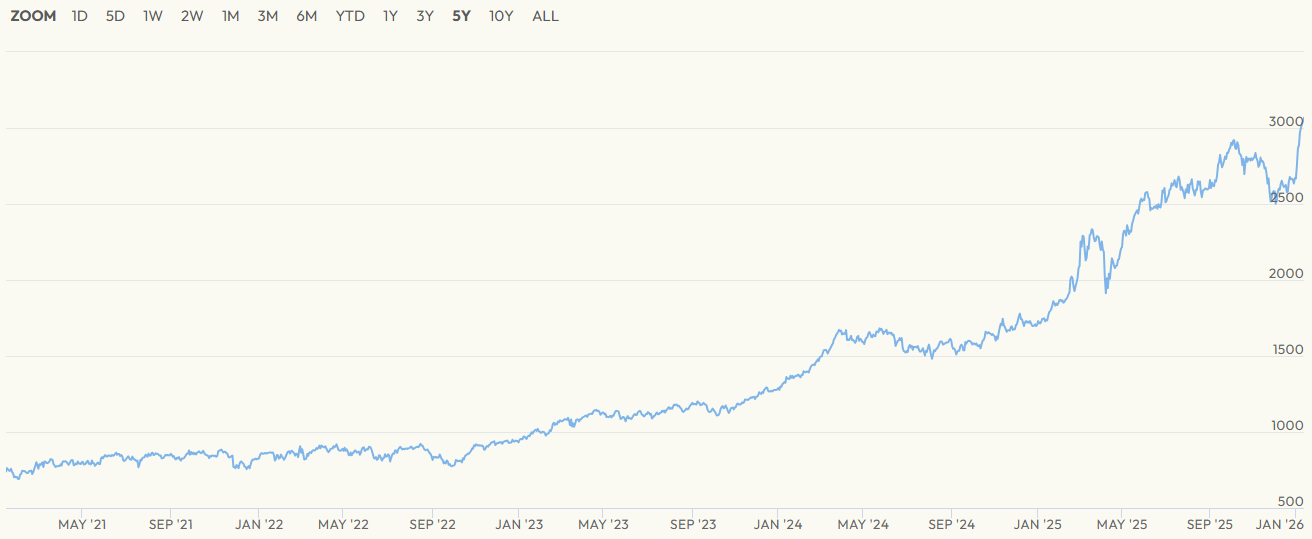
Andamento dei prezzi dell'indice Europe Total Market Aerospace & Defense negli ultimi cinque anni

La risposta dei mercati

Questo cambiamento di dinamica si riflette anche nei mercati azionari. Le aziende europee del settore della difesa hanno registrato una forte crescita già nel 2025, precisamente del 56,5%, e hanno guadagnato quasi il 20% nelle prime settimane del 2026.* Dal punto di vista degli investimenti, è interessante notare che le azioni di aziende come Rheinmetall, Leonardo, Hensoldt, Renk e Saab sono attualmente scambiate a valutazioni inferiori rispetto alle loro controparti statunitensi, anche se le loro prospettive di crescita e redditività sono almeno comparabili.

Inevitabilità strutturale

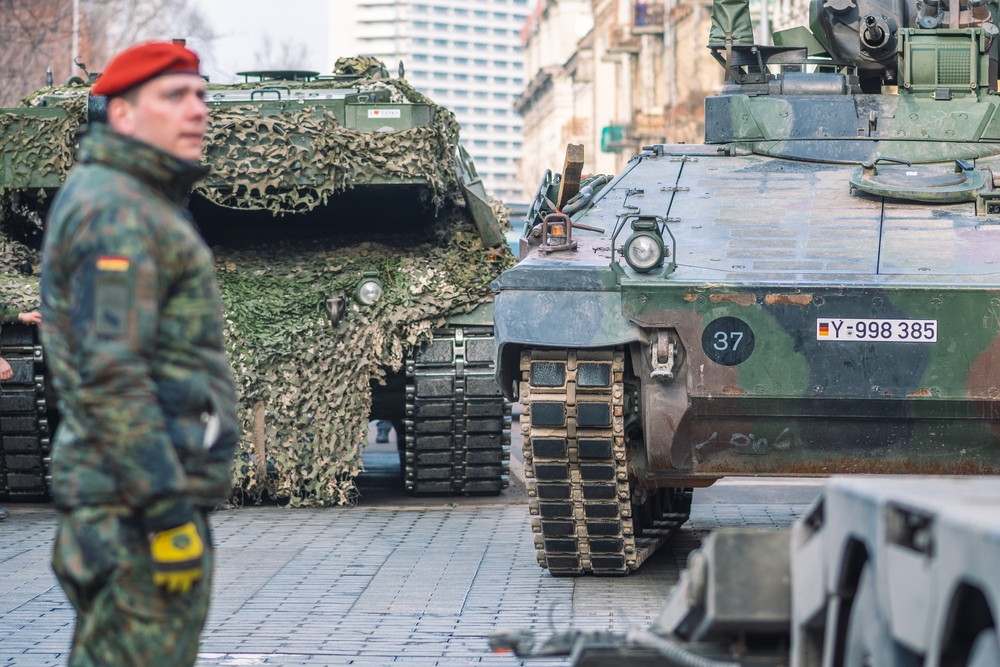
Al centro dello sforzo di investimento dell'Unione Europea c'è la necessità di recuperare anni di innovazione trascurata nel settore della difesa. Le priorità a breve termine oggi includono carri armati, veicoli blindati e munizioni. Da una prospettiva a più lungo termine, tuttavia, la fase successiva coinvolgerà sistemi più complessi e ad alta intensità di capitale: difesa aerea, tecnologie missilistiche, aerei da combattimento e capacità navali.

Prospettiva di investimento

Il settore della difesa europeo si sta trasformando da argomento marginale e spesso politicamente delicato a pilastro di investimento a tutti gli effetti. La combinazione di rischi geopolitici, budget pubblici ingenti, coinvolgimento di capitali privati e valutazioni ancora relativamente interessanti delle società coinvolte crea un trend di investimento potenzialmente forte e a lungo termine per gli investitori che cercano di diversificare il proprio portafoglio. [1]

* I dati relativi al passato non sono garanzia di rendimenti futuri.

[1] Le dichiarazioni previsionali rappresentano ipotesi e aspettative attuali che potrebbero non essere accurate o potrebbero essere basate sull'attuale contesto economico, che è soggetto a cambiamenti. Tali dichiarazioni non garantiscono risultati futuri. Per loro natura, le dichiarazioni previsionali comportano rischi e incertezze, in quanto si riferiscono a eventi e circostanze futuri che non possono essere previsti, e gli sviluppi e i risultati effettivi potrebbero differire sostanzialmente da quelli espressi o impliciti in qualsiasi dichiarazione previsionale.

Disclaimer! Il presente materiale di marketing non costituisce e non deve essere inteso come una consulenza in materia di investimenti. I dati relativi al passato non sono garanzia di rendimenti futuri. Investire in valute estere può influire sui rendimenti a causa delle fluttuazioni dei tassi di cambio. Tutte le operazioni in titoli possono comportare sia profitti che perdite. Le dichiarazioni previsionali rappresentano ipotesi e aspettative attuali che potrebbero non essere accurate o potrebbero essere basate sull'attuale contesto economico, che è soggetto a cambiamenti. Tali dichiarazioni non garantiscono risultati futuri. InvestingFox è un marchio commerciale di CAPITAL MARKETS, o.c.p., a.s., regolamentato dalla Banca Nazionale della Slovacchia.

Fonti:

https://www.cnbc.com/2026/01/13/europe-defense-nato-greenland-crisis-venezuela-military-fuel-war-spending-invasion.html
https://www.cnbc.com/2026/01/09/nato-trump-greenland-war-invade-defense.html
https://www.cnbc.com/2026/01/07/us-venezuela-military-operation-maduro-injuries-casualties.html


InvestingFox è un marchio commerciale della società CAPITAL MARKETS, o.c.p., a.s., con sede in Slávičie údolie 106, Bratislava - quartiere Staré Mesto 811 02. La società è iscritta nel Registro delle Imprese del Tribunale Municipale di Bratislava III, sezione: Sa, numero di iscrizione: 4295/B, numero di identificazione: 36 853 054, partita IVA: 2022505419.

CAPITAL MARKETS, o.c.p., a.s. è un operatore di mercato dei valori mobiliari ai sensi dell’art. 55, comma 1, della legge n. 566/2001 Z. z. sui valori mobiliari e sui servizi di investimento e sulla modifica e integrazione di alcune leggi, come successivamente modificata (di seguito denominata “legge sui valori mobiliari”). Il 30.10.2007, con decisione della Banca Nazionale della Slovacchia n. OPK-2297/2007 -PLP l'autorizzazione a fornire servizi di investimento ai sensi dell'art. 54, comma 2, in combinato disposto con l'art. 59, commi 2 e 3, della legge sui titoli, che è stata estesa, in conformità con le disposizioni della legge sui titoli, con decisione n. OPK-1830/2008-PLP del 21.04.2008, con la decisione n. OPK-11601-1/2008 del 28 gennaio 2009, con la decisione n. ODT-5059-3/2012 del 23 luglio 2012 e con la decisione n. ODT-9332/2014-1 del 21 ottobre 2014.

Leggere nel seguito

JPMorgan Chase delude Wall Street: anche un utile di 15,3 miliardi di dollari è risultato inferiore alle aspettative

JPMorgan Chase delude Wall Street: anche un utile di 15,3 miliardi di dollari è risultato inferiore alle aspettative

Il 13 ottobre, JPMorgan Chase ha pubblicato i risultati relativi al terzo trimestre del 2026, che hanno rappresentato una delusione inaspettata per Wall Street. La più grande banca statunitense ha registrato un utile di 5,57 dollari per azione, rispetto a una stima di 5,85 dollari, e secondo i dati LSEG non è riuscita a soddisfare le previsioni sugli utili per la prima volta dal quarto trimestre del 2023. Il calo dei ricavi provenienti dai mercati obbligazionari e il rallentamento dell’investment banking hanno messo in luce i limiti alla sua crescita. Per gli investitori, la domanda chiave ora è se la banca sarà in grado di sostenere la crescita dei ricavi gestendo al contempo l’aumento dei costi.1

Lamb Weston sorprende il mercato azionario: gli utili calano del 55%, le azioni salgono del 7,5%

Lamb Weston sorprende il mercato azionario: gli utili calano del 55%, le azioni salgono del 7,5%

Il 6 ottobre 2026, Lamb Weston, produttore di patatine fritte surgelate, ha annunciato i propri risultati, rivelando una notevole discrepanza tra gli utili dichiarati e la reazione del mercato azionario. L’utile netto è crollato del 55% su base annua, eppure gli investitori hanno reagito acquistando azioni. L’azienda ha superato le aspettative e ha rivisto al rialzo le previsioni per l’intero anno. La crescita delle vendite in Nord America e le misure di riduzione dei costi suggeriscono che i cambiamenti nelle operazioni aziendali stiano iniziando a dare i loro frutti. Resta tuttavia da vedere se questi progressi saranno sufficienti a risolvere i problemi all’estero. [1]

TD SYNNEX ha superato di gran lunga le aspettative: il fatturato è balzato del 38%, ma le azioni hanno registrato un calo dopo la pubblicazione dei risultati finanziari

TD SYNNEX ha superato di gran lunga le aspettative: il fatturato è balzato del 38%, ma le azioni hanno registrato un calo dopo la pubblicazione dei risultati finanziari

TD SYNNEX ha pubblicato risultati che, a prima vista, appaiono molto solidi e confermano che l’azienda sta beneficiando della crescente domanda di infrastrutture tecnologiche. A un’analisi più approfondita, tuttavia, il quadro non è del tutto chiaro. Dietro i dati record si nasconde una combinazione di rapida espansione, margini variabili e significative fluttuazioni del flusso di cassa, che gli investitori hanno iniziato a considerare con molta maggiore attenzione rispetto alla sola crescita dei ricavi. È proprio la differenza tra ciò che mostra il conto economico e ciò che sta accadendo sotto la superficie a rendere l’ultimo trimestre di TD SYNNEX una storia molto più interessante di quanto suggerirebbero i soli dati principali.

AutoZone sorprende Wall Street con i suoi risultati: l'utile per azione balza del 15%, ma il calo delle vendite rivela le difficoltà dei clienti

AutoZone sorprende Wall Street con i suoi risultati: l'utile per azione balza del 15%, ma il calo delle vendite rivela le difficoltà dei clienti

AutoZone ha chiuso l'anno fiscale 2026 con risultati che a prima vista sembrano molto positivi. Nel quarto trimestre il fatturato è aumentato del 5,6% su base annua, attestandosi a 6,59 miliardi di dollari; l’utile netto è salito a 931,6 milioni di dollari e l’utile per azione ha raggiunto i 56,05 dollari, circa il 15% in più rispetto a un anno fa e al di sopra delle aspettative di Wall Street. A un’analisi più approfondita, tuttavia, emerge una certa debolezza. La crescita delle vendite comparabili è stata inferiore alle previsioni e gli appassionati americani del fai-da-te automobilistico continuano a limitare i propri acquisti.1