Vissza a blogra

Az európai védelmi stratégia mint megújult beruházási pillér

Az Európai Unió védelmi kiadásai az elmúlt években véglegesen a politikai és befektetési érdekek perifériájáról a figyelem középpontjába kerültek. A tartós geopolitikai fenyegetések, az ukrajnai fegyveres konfliktus, az Egyesült Államok NATO-val szembeni hosszú távú biztonsági kötelezettségvállalásai iránti növekvő kétségek és a történelmi beruházási hiány együttesen olyan környezetet teremtenek, amelyben Európának nincs más választása, mint jelentősen megerősíteni saját védelmi képességeit. Mely vállalatok profitálhatnak ebből a leginkább? Az európai védelmi stratégia mint megújult beruházási pillér
Geopolitika

Három közelmúltbeli jelzés is alátámasztja, hogy a világ egy fokozott geopolitikai bizonytalanság időszakába lép. Ezek közé tartozik a széles körben ismertetett amerikai beavatkozás Venezuelában, a Grönlandot övező feszültségek növekedése, valamint a transzatlanti szövetség jövőjéről folyó nyílt viták. Ehhez hozzátartoznak az európai hatalmak saját intézkedései is: Franciaország és az Egyesült Királyság közösen bejelentette, hogy békeegyezmény esetén csapatokat küldhetnek Ukrajnába.>Költségvetési tervezés

Pénzügyi szempontból az Európai Unió a ReArm Europe kezdeményezéssel reagál, amelynek teljes volumene végül elérheti a 800 milliárd eurót. Az elsődleges cél a nettó katonai kiadások GDP 2,5%-ára történő emelése, míg a szélesebb biztonsági kontextusban, beleértve a kiberbiztonságot is, a GDP 5%-áig terjedő számokról folyik a vita. Fontos megjegyezni, hogy ez nem csupán egy rövid távú ösztönző, hanem egy több évre, akár egy évtizedre kiterjedő hosszú távú keret. A finanszírozási források a nemzeti költségvetések, az európai alapok és a magántőke egyre aktívabb részvétele kombinációján alapulnak, ami jelentősen növeli a teljes beruházási történet stabilitását.Výstřižek
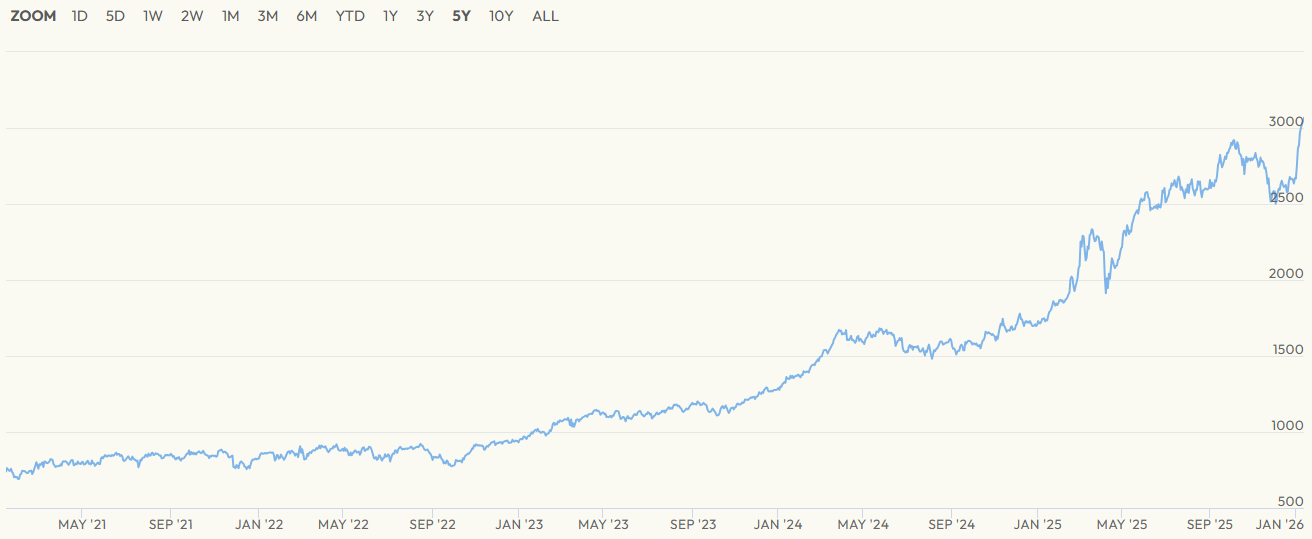
Az európai teljes piac repülőgépipari és védelmi indexének árfolyam-alakulása az elmúlt öt évben

A piacok reakciója

Ez a dinamikai változás a részvénypiacokon is megmutatkozik. Az európai védelmi vállalatok már 2025-ben is erős növekedést, konkrétan 56,5%-ot regisztráltak, és 2026 első heteiben közel 20%-kal nőttek.* Befektetési szempontból érdemes megjegyezni, hogy olyan vállalatok részvényei, mint a Rheinmetall, a Leonardo, a Hensoldt, a Renk és a Saab, jelenleg alacsonyabb értékeléssel kereskednek amerikai társaikhoz képest, annak ellenére, hogy növekedési és jövedelmezőségi kilátásaik legalábbis összehasonlíthatók.

Strukturális elkerülhetetlenség

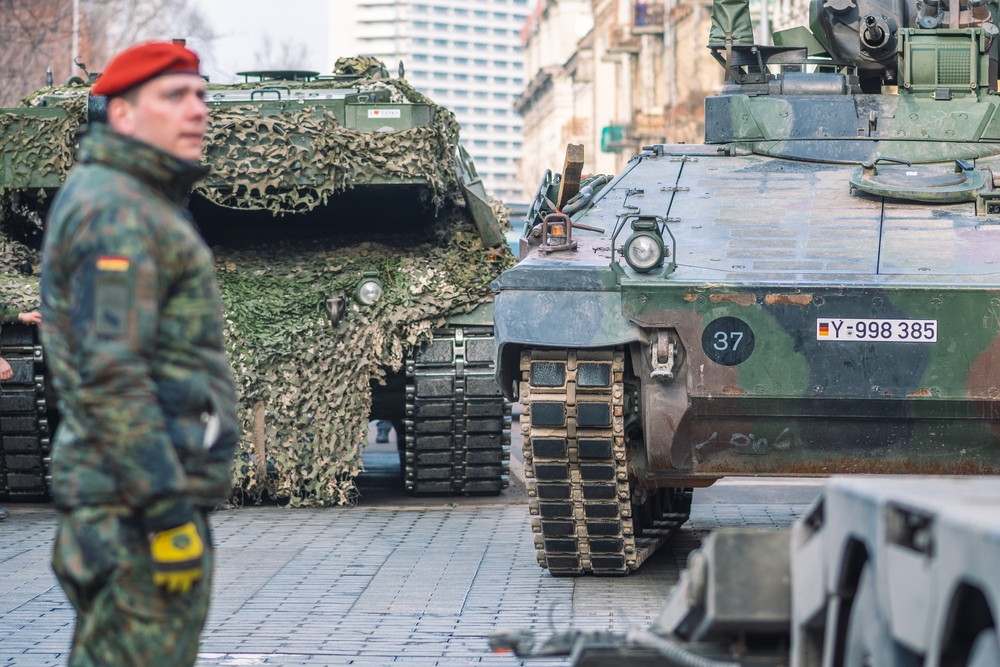
Az Európai Unió beruházási törekvéseinek középpontjában az évek óta elhanyagolt védelmi innováció pótlásának szükségessége áll. A rövid távú prioritások között ma a tankok, a páncélozott járművek és a lőszerek szerepelnek. Hosszabb távon azonban a következő fázisban összetettebb és tőkeigényesebb rendszerek – légvédelem, rakétatechnológiák, vadászrepülőgépek és haditengerészeti képességek – kerülnek előtérbe.

Befektetési perspektíva

Az európai védelmi szektor egy periférikus és gyakran politikailag érzékeny témából egy teljes értékű befektetési pillérré alakul át. A geopolitikai kockázatok, a hatalmas állami költségvetések, a magántőke bevonása és a részt vevő vállalatok még mindig viszonylag vonzó értékelése együttesen egy potenciálisan erős és hosszú távú befektetési trendet teremt a portfólió diverzifikációt kereső befektetők számára. [1]

* A múltra vonatkozó adatok nem garantálják a jövőbeli hozamokat.

[1] Az előretekintő nyilatkozatok feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem feltétlenül pontosak, vagy a jelenlegi gazdasági környezetre alapulnak, amely változhat. Ezek a nyilatkozatok nem garantálják a jövőbeli teljesítményt. Természetüknél fogva az előretekintő nyilatkozatok kockázatokkal és bizonytalanságokkal járnak, mivel olyan jövőbeli eseményekre és körülményekre vonatkoznak, amelyek nem jósolhatók meg, és a tényleges fejlemények és eredmények jelentősen eltérhetnek az előretekintő nyilatkozatokban kifejezett vagy sugalltaktól.

Jogi nyilatkozat! Ez a marketinganyag nem minősül befektetési tanácsadásnak, és nem is értelmezhető annak. A múltra vonatkozó adatok nem garantálják a jövőbeli hozamokat. A devizákba történő befektetés az árfolyam-ingadozások miatt befolyásolhatja a hozamokat. Minden értékpapír-tranzakció nyereséget és veszteséget is eredményezhet. Az előretekintő nyilatkozatok olyan feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem feltétlenül pontosak, vagy a jelenlegi gazdasági környezetre alapulnak, amely változhat. Ezek a nyilatkozatok nem garantálják a jövőbeli teljesítményt. Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. kereskedelmi márkája, amelyet a Szlovák Nemzeti Bank szabályoz.

Források:

https://www.cnbc.com/2026/01/13/europe-defense-nato-greenland-crisis-venezuela-military-fuel-war-spending-invasion.html
https://www.cnbc.com/2026/01/09/nato-trump-greenland-war-invade-defense.html
https://www.cnbc.com/2026/01/07/us-venezuela-military-operation-maduro-injuries-casualties.html


Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. társaság védjegye, amelynek székhelye: Slávičie údolie 106, Bratislava – Staré Mesto városrész, 811 02. A társaság bejegyzésre került a Pozsony III. Városi Bíróság Kereskedelmi Nyilvántartásába, osztály: Sa, bejegyzési szám: 4295/B, cégszám: 36 853 054, adószám: 2022505419.

A CAPITAL MARKETS, o.c.p., a.s. értékpapír-kereskedő az értékpapírokról és befektetési szolgáltatásokról, valamint egyes törvények módosításáról és kiegészítéséről szóló 566/2001 Z. z. törvény (a továbbiakban: értékpapír-törvény) 55. § (1) bekezdése szerint. A CAPITAL MARKETS, o.c.p., a.s. társaság 2007. október 30-án a Szlovák Nemzeti Bank OPK-2297/2007 -PLP számú határozatával befektetési szolgáltatások nyújtására vonatkozó engedélyt kapott az értékpapír-törvény 54. § (2) bekezdésének az 59. § (2) és (3) bekezdésével összefüggésben értelmezett rendelkezései értelmében, amelyet az értékpapír-törvény rendelkezéseivel összhangban kiterjesztettek az OPK-1830/2008-PLP számú, 2008. április 21-i határozattal, az OPK-11601-1/2008 számú, 2009. január 28-i határozattal, az ODT-5059-3/2012 számú, 2012. július 23-i határozattal, valamint az ODT-9332/2014-1 számú, 2014. október 21-i határozattal.

Bővebben

A JPMorgan Chase csalódást okozott a Wall Streetnek: még a 15,3 milliárd dolláros nyereség sem felelt meg a várakozásoknak

A JPMorgan Chase csalódást okozott a Wall Streetnek: még a 15,3 milliárd dolláros nyereség sem felelt meg a várakozásoknak

Október 13-án a JPMorgan Chase közzétette a 2026-os harmadik negyedévi eredményeit, amelyek váratlan csalódást okoztak a Wall Streetnek. Az Egyesült Államok legnagyobb bankja részvényenként 5,57 dolláros nyereségről számolt be, szemben az 5,85 dolláros becsléssel, és az LSEG adatai szerint 2023 negyedik negyedéve óta először nem sikerült teljesítenie a nyereségre vonatkozó előrejelzéseket. A kötvénypiacokról származó gyengébb bevételek és a befektetési banki tevékenység lassulása rávilágítottak arra, hogy növekedése hol ütközik korlátokba. A befektetők számára most az a legfontosabb kérdés, hogy a bank képes-e fenntartani a bevételek növekedését, miközben kezelni tudja a növekvő költségeket.1

A Lamb Weston meglepetést okozott a tőzsdén: a nyereség 55%-kal csökkent, a részvények ára viszont 7,5%-kal emelkedett

A Lamb Weston meglepetést okozott a tőzsdén: a nyereség 55%-kal csökkent, a részvények ára viszont 7,5%-kal emelkedett

A fagyasztott sült krumpli gyártója, a Lamb Weston 2026. október 6-án tette közzé eredményeit, amelyekből kiderült, hogy a bejelentett nyereség és a tőzsde reakciója között szembetűnő eltérés mutatkozott. A nettó nyereség az előző évhez képest 55%-kal zuhant, a befektetők azonban részvényvásárlással reagáltak. A vállalat felülmúlta a várakozásokat, és emelte az egész évre vonatkozó előrejelzését. Az észak-amerikai értékesítés növekedése és a költségcsökkentő intézkedések arra utalnak, hogy a vállalat működésében végrehajtott változtatások kezdik meghozni gyümölcsüket. A kérdés azonban továbbra is az, hogy ez az előrelépés elegendő lesz-e a tengerentúli problémák megoldásához. [1]

A TD SYNNEX messze felülmúlta a várakozásokat: a bevételek 38%-kal emelkedtek, de a részvények árfolyama az eredményjelentés után esett

A TD SYNNEX messze felülmúlta a várakozásokat: a bevételek 38%-kal emelkedtek, de a részvények árfolyama az eredményjelentés után esett

A TD SYNNEX olyan eredményeket tett közzé, amelyek első ránézésre nagyon erősnek tűnnek, és megerősítik, hogy a vállalat profitál a technológiai infrastruktúra iránti növekvő keresletből. Alaposabb vizsgálat után azonban a kép már nem teljesen egyértelmű. A rekordszámok mögött a gyors terjeszkedés, a változó árrések és a jelentős cash flow-ingadozások kombinációja húzódik meg, amelyeket a befektetők már sokkal nagyobb figyelemmel kísérnek, mint pusztán a bevételek növekedését. Pontosan ez a különbség az eredménykimutatásban látható adatok és a felszín alatt zajló folyamatok között teszi a TD SYNNEX legutóbbi negyedévét sokkal érdekesebbé, mint amit a főbb számadatok önmagukban sugallnának.

Az AutoZone meglepetést okozott a Wall Streetnek az eredményeivel: az egy részvényre jutó nyereség 15%-kal emelkedett, de a gyengébb értékesítési adatok a vásárlókra nehezedő nyomást jelzik

Az AutoZone meglepetést okozott a Wall Streetnek az eredményeivel: az egy részvényre jutó nyereség 15%-kal emelkedett, de a gyengébb értékesítési adatok a vásárlókra nehezedő nyomást jelzik

Az AutoZone a 2026-os pénzügyi évet olyan eredményekkel zárta, amelyek első ránézésre nagyon erősnek tűnnek. A negyedik negyedévi árbevétel 5,6%-kal nőtt az előző év azonos időszakához képest, és elérte a 6,59 milliárd dollárt, a nettó nyereség 931,6 millió dollárra emelkedett, az egy részvényre jutó nyereség pedig 56,05 dollárt tett ki, ami körülbelül 15%-kal magasabb az egy évvel ezelőtti szintnél, és meghaladja a Wall Street várakozásait. A felszín alatt azonban továbbra is gyengeség látható. Az összehasonlítható árbevétel-növekedés elmaradt a várakozásoktól, és az amerikai „csináld magad” autószerelők továbbra is visszafogják vásárlásaikat.1