Späť na blog

Európska obranná stratégia ako staro-nový investičný pilier

Výdavky Európskej únie na obranu sa v poslednom období definitívne presunuli z okraja politického aj investičného záujmu do centra pozornosti. Kombinácia pretrvávajúcich geopolitických hrozieb, ozbrojeného konfliktu na Ukrajine, rastúcich pochybností o dlhodobých bezpečnostných záväzkoch USA voči NATO a historického investičného deficitu vytvára prostredie, v ktorom Európa nemá inú možnosť než výrazne posilniť vlastnú obrannú kapacitu. Ktoré spoločnosti z toho budú ťažiť najviac? Európska obranná stratégia ako staro-nový investičný pilier
Geopolitika

To, že svet vstupuje do obdobia zvýšenej geopolitickej neistoty podčiarkujú aj 3 najnovšie signály. Jedná sa o mediálne známy zásah USA vo Venezuele, rastúce napätie okolo Grónska, a zároveň otvorené diskusie o budúcnosti transatlantickej aliancie. K tejto kombinácii sa v neposlednom rade pripájajú aj kroky európskych veľmocí – Francúzsko a Spojené kráľovstvo spoločne deklarovali možné nasadenie jednotiek na Ukrajine v prípade mierovej dohody.

Rozpočtové plánovanie

Európska únia z finančného hľadiska reaguje iniciatívou pod záštitou ReArm Europe, ktorej objem môže vo výsledku dosiahnuť až 800 miliárd EUR. Primárnym cieľom je posunúť čisté vojenské výdavky smerom k úrovni 2,5 % HDP, pričom v širšom kontexte bezpečnosti, vrátane kybernetickej ochrany, sa hovorí až o 5 % HDP. Dôležité je, že nejde iba o krátkodobý stimul, ale o dlhodobý rámec rozložený na roky až dekádu dopredu. Zdroje financovania stoja na kombinácii národných rozpočtov, európskych fondov, a čoraz aktívnejšej účasti súkromného kapitálu, čo výrazne zvyšuje stabilitu celého investičného príbehu.
Výstřižek

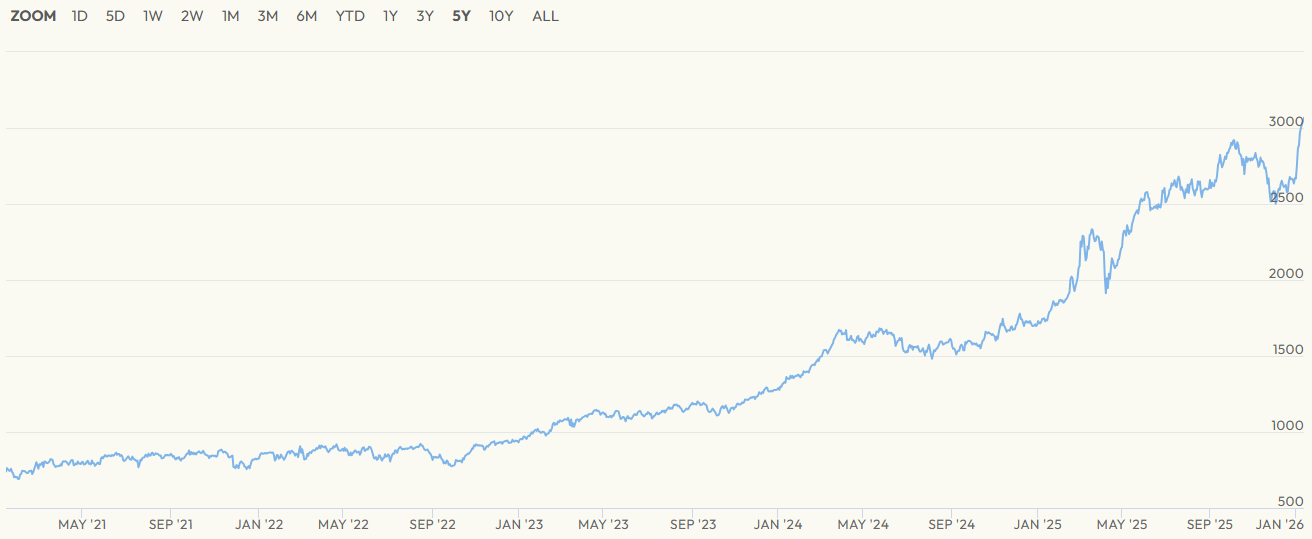
Výkonnosť ceny indexu Europe Total Market Aerospace & Defense za posledných päť rokov

Trhy reagujú

Posun v tejto dynamike reflektuje aj samotný akciový trh. Európske spoločnosti zo sektora zbrojárstva zaznamenali silný rast už v roku 2025, konkrétne 56,5 %, pričom v prvých týždňoch roka 2026 pridali takmer 20 %.* Z investičného hľadiska je pozoruhodné, že akcie firiem ako Rheinmetall, Leonardo, Hensoldt, Renk či Saab sa momentálne obchodujú voči americkým konkurentom na nižších cenách, hoci ich rastové a ziskové vyhliadky sú minimálne porovnateľné.

Štrukturálna nevyhnutnosť

Podstatou celého investičného úsilia Európskej únie je fakt, že sa musia dobehnúť roky zanedbávania inovácií obrany. Krátkodobé priority dnes zahŕňajú tanky, obrnené vozidlá a muníciu. Na druhú stranu, z dlhodobejšieho časového horizontu, v ďalšej fáze na rad prídu komplexnejšie a kapitálovo náročnejšie systémy – protivzdušná obrana, raketové technológie, stíhacie lietadlá či námorné kapacity.

Investičný pohľad

Európsky obranný sektor sa mení z okrajovej, často politicky citlivej témy na plnohodnotný investičný pilier. Kombinácia geopolitických rizík, masívnych verejných rozpočtov, zapojenia súkromného kapitálu a stále relatívne priaznivých valuácií zainteresovaných spoločností, vytvára pre investorov, ktorí by chceli svoje portfólio diverzifikovať, potenciálne silný a dlhodobý investičný trend.[1]

* Údaje, ktoré sa týkajú minulosti, nie sú garanciou budúcich výnosov.

[1] Výhľadové vyhlásenia predstavujú predpoklady a aktuálne očakávania, ktoré nemusia byť presné, alebo vychádzajú z aktuálneho ekonomického prostredia, ktoré sa môže zmeniť. Tieto vyhlásenia nezaručujú budúcu výkonnosť. Výhľadové vyhlásenia svojim charakterom zahŕňajú riziko a neistotu, pretože súvisia s budúcimi udalosťami a okolnosťami, ktoré nie je možné predvídať a skutočný vývoj a výsledky sa môžu výrazne líšiť od výsledkov vyjadrených alebo implikovaných v akýchkoľvek výhľadových vyhláseniach.

Upozornenie! Tento marketingový materiál nie je a nesmie byť chápaný ako investičné poradenstvo. Údaje, ktoré sa týkajú minulosti, nie sú garanciou budúcich výnosov. Investovanie v cudzej mene môže ovplyvniť výnosy v dôsledku výkyvov. Všetky obchody s cennými papiermi môžu viesť ako k ziskom, tak i stratám. Výhľadové vyhlásenia predstavujú predpoklady a aktuálne očakávania, ktoré nemusia byť presné, alebo vychádzajú z aktuálneho ekonomického prostredia, ktoré sa môže zmeniť. Tieto vyhlásenia nezaručujú budúcu výkonnosť. InvestingFox je obchodná značka spoločnosti CAPITAL MARKETS, o.c.p., a.s. regulovanej Národnou bankou Slovenska.

Zdroje:

https://www.cnbc.com/2026/01/13/europe-defense-nato-greenland-crisis-venezuela-military-fuel-war-spending-invasion.html

https://www.cnbc.com/2026/01/09/nato-trump-greenland-war-invade-defense.html

https://www.cnbc.com/2026/01/07/us-venezuela-military-operation-maduro-injuries-casualties.html

InvestingFox je obchodná značka spoločnosti CAPITAL MARKETS, o.c.p., a.s. so sídlom Slávičie údolie 106, Bratislava - mestská časť Staré Mesto 811 02. Spoločnosť je zapísaná v Obchodnom registri Mestského súdu Bratislava III, oddiel: Sa, vložka číslo: 4295/B, IČO: 36 853 054, DIČ: 2022505419.

CAPITAL MARKETS, o.c.p., a.s. je obchodník s cennými papiermi podľa § 55 ods. 1 zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len zákon o cenných papieroch). Spoločnosti CAPITAL MARKETS, o.c.p., a.s. bolo dňa 30.10.2007 udelené rozhodnutím Národnej banky Slovenska č. OPK-2297/2007-PLP povolenie na poskytovanie investičných služieb v zmysle § 54 ods. 2 v spojení s § 59 ods. 2 a 3 zákona o cenných papieroch, ktoré bolo v súlade s ustanoveniami zákona o cenných papieroch rozšírené rozhodnutím č. OPK-1830/2008-PLP zo dňa 21.04.2008, rozhodnutím č. OPK-11601-1/2008 zo dňa 28.01.2009, rozhodnutím č. ODT-5059-3/2012 zo dňa 23.07.2012 a rozhodnutím č. ODT-9332/2014-1 zo dňa 21.10.2014.

Čítať viac

JPMorgan Chase sklamal Wall Street: ani zisk 15,3 miliardy USD nestačil na očakávania

JPMorgan Chase sklamal Wall Street: ani zisk 15,3 miliardy USD nestačil na očakávania

JPMorgan Chase zverejnil 13. októbra výsledky za tretí štvrťrok 2026, ktoré priniesli nezvyčajné sklamanie pre Wall Street. Najväčšia americká banka vykázala zisk 5,57 USD na akciu oproti odhadu 5,85 USD a podľa údajov LSEG prvýkrát od posledného štvrťroka 2023 nesplnila ziskové prognózy. Slabšie príjmy z dlhopisových trhov a spomalenie investičného bankovníctva ukázali, kde sa jej rast stretáva s obmedzeniami. Pre investorov je teraz podstatné, či banka dokáže udržať rast príjmov a zároveň zvládnuť rastúce náklady.1

Spoločnosť Lamb Weston prekvapila burzu: zisk klesol o 55 %, akcie poskočili o 7,5 %

Spoločnosť Lamb Weston prekvapila burzu: zisk klesol o 55 %, akcie poskočili o 7,5 %

Výrobca mrazených hranolčekov Lamb Weston oznámil 6. októbra 2026 výsledky, ktoré priniesli výrazný rozpor medzi vykázaným ziskom a reakciou burzy. Čistý zisk sa medziročne prepadol o 55 %, no investori reagovali nákupmi. Firma totiž prekonala očakávania a zvýšila celoročný výhľad. Rast predaja v Severnej Amerike a úsporné opatrenia naznačujú, že zmeny vo fungovaní podniku začínajú prinášať výsledky. Otázkou však zostáva, či bude tento pokrok stačiť na vyriešenie problémov v zahraničí. [1]

TD SYNNEX prekonal očakávania vo veľkom: tržby vyskočili o 38 %, no akcie po výsledkoch padli

TD SYNNEX prekonal očakávania vo veľkom: tržby vyskočili o 38 %, no akcie po výsledkoch padli

TD SYNNEX zverejnil výsledky, ktoré na prvý pohľad vyzerajú veľmi silno a potvrdzujú, že firma ťaží z rastúceho dopytu po technologickej infraštruktúre. Pri bližšom pohľade však obraz nie je úplne jednoznačný. Za rekordnými číslami sa skrýva kombinácia rýchlej expanzie, meniacich sa marží a výrazných pohybov v hotovosti, ktoré investori začali vnímať podstatne citlivejšie ako samotný rast tržieb. Práve rozdiel medzi tým, čo ukazuje výsledovka, a tým, čo sa deje pod povrchom, robí z aktuálneho kvartálu TD SYNNEX oveľa zaujímavejší príbeh, ako by naznačovali samotné titulné čísla.

AutoZone prekvapil Wall Street ziskom: EPS vyskočil o 15 %, no slabší predaj odhaľuje tlak na zákazníkov

AutoZone prekvapil Wall Street ziskom: EPS vyskočil o 15 %, no slabší predaj odhaľuje tlak na zákazníkov

AutoZone uzavrel fiškálny rok 2026 výsledkami, ktoré na prvý pohľad vyzerajú veľmi silno. Tržby vo štvrtom kvartáli vzrástli medziročne o 5,6 % na 6,59 miliardy USD, čistý zisk sa zvýšil na 931,6 milióna USD a zisk na akciu dosiahol 56,05 USD, čo bolo približne o 15 % viac než pred rokom a zároveň nad očakávaniami Wall Street. Pod povrchom však zostáva slabšie miesto. Rast porovnateľných predajov zaostal za prognózami a americký zákazník, ktorý si opravy auta robí sám, naďalej obmedzuje nákupy.1