Torna al blog

Broadcom in cifre: Ottimi risultati nel quarto trimestre e prospettive ancora più rosee

Con i suoi ultimi risultati trimestrali per l'anno fiscale 2025, Broadcom ha dimostrato ancora una volta perché si colloca di diritto tra le più importanti aziende tecnologiche di oggi. Tutte le principali metriche attentamente osservate dagli investitori hanno registrato una crescita e, cosa ancora più importante, la dirigenza dell'azienda ha definito una prospettiva altrettanto forte per l'inizio del nuovo anno. Come ha reagito il titolo a questa combinazione di fattori fondamentali? Broadcom in cifre: Ottimi risultati nel quarto trimestre e prospettive ancora più rosee
Risultati eccellenti nelle principali metriche

Nel quarto trimestre, Broadcom ha conseguito un utile per azione rettificato di 1,95 dollari, superando ampiamente le aspettative degli analisti intervistati dal London Stock Exchange Group. Questa cifra è stata calcolata su un fatturato che è aumentato del 28% rispetto all'anno precedente, raggiungendo i 18,02 miliardi di dollari, ancora una volta ben al di sopra del consenso degli analisti. Di conseguenza, l'azienda ha confermato che la sua crescita non è solo il riflesso del successo di una singola linea di prodotti, ma piuttosto di una più ampia espansione del portafoglio verso i data center e l'intelligenza artificiale. Parte integrante dei dati trimestrali è, ovviamente, l'utile netto, che in questo caso è aumentato del 97% rispetto all'anno precedente, raggiungendo gli 8,51 miliardi di dollari, evidenziando un significativo miglioramento dell'efficienza operativa e una forte capacità di monetizzare la crescente domanda di soluzioni AI.

Segmentazione del business

Durante la pubblicazione degli utili, gli investitori erano naturalmente interessati a quale segmento di business avesse contribuito maggiormente al profitto finale. Nel caso di Broadcom, si trattava chiaramente del segmento Semiconductor Solutions, che ha generato un fatturato di 11,07 miliardi di dollari, con un aumento del 22% rispetto all'anno precedente. I ricavi legati all'IA all'interno di questo segmento sono aumentati del 74%, a conferma del fatto che il business dei semiconduttori di Broadcom si sta spostando con successo dalle applicazioni tradizionali verso le infrastrutture di IA.
AVGO

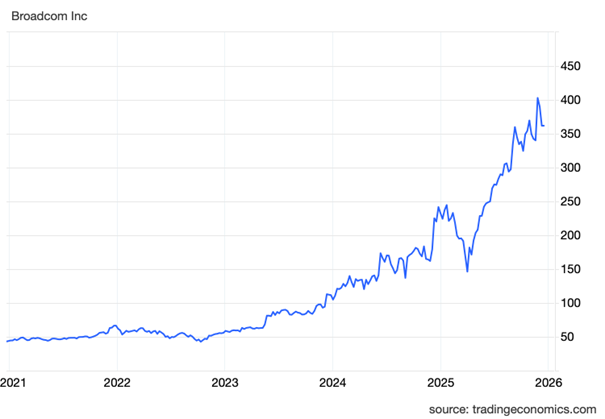
L'andamento del titolo Broadcom negli ultimi cinque anni*

Risultati degni di nota sono stati ottenuti anche dal segmento Infrastructure Software, che include VMware, che ha registrato un fatturato di 6,94 miliardi di dollari e una crescita su base annua.94 miliardi di dollari e una crescita del 26% rispetto all'anno precedente. Questo segmento è eccezionalmente importante per l'azienda, in quanto fornisce entrate stabili e ad alto margine che integrano efficacemente l'attività più ciclica dei semiconduttori.

Outlook per il 1° trimestre

Le prospettive per il primo trimestre dell'anno fiscale 2026 sono altrettanto positive. In questo periodo, l'azienda prevede di generare ricavi per 19,1 miliardi di dollari, con un aumento del 28% rispetto allo stesso periodo dell'anno precedente. [1] La dirigenza ha inoltre confermato che il principale motore di questa crescita sarà rappresentato dalle soluzioni di intelligenza artificiale, con ricavi da sola AI che dovrebbero raggiungere gli 8,2 miliardi di dollari nel primo trimestre.

Visibilità a lungo termine

Continuando a considerare i parametri fondamentali dell'azienda, uno dei segnali più importanti per gli investitori è il portafoglio ordini a 18 mesi che ammonta a 73 miliardi di dollari. Questo volume comprende chip AI personalizzati, switch di rete e altri componenti chiave per i data center. Un portafoglio ordini così elevato offre a Broadcom un'eccezionale visibilità sui ricavi futuri e riduce al contempo il rischio di un improvviso rallentamento della domanda, rappresentando un significativo vantaggio competitivo.

Azioni e rendimenti degli investitori

La reazione del mercato ai risultati è stata mista. Le azioni Broadcom sono inizialmente salite dopo la pubblicazione dei risultati, ma poi sono scese di oltre il 4%.* Questo movimento deve essere visto in un contesto più ampio: il valore dell'azienda è ancora superiore di circa il 50% nel 2025, il che suggerisce che questo calo a breve termine può essere visto come un'opportunità per acquistare un'azienda fondamentalmente interessante a un prezzo scontato. Inoltre, la società continua a restituire capitale agli azionisti - il management ha aumentato il dividendo a 0,65 dollari per azione, confermando la fiducia nel flusso di cassa a lungo termine e la capacità di combinare la crescita con un reddito regolare.

* I dati relativi al passato non sono una garanzia di rendimento futuro.

[1] Le dichiarazioni previsionali rappresentano ipotesi e aspettative attuali che potrebbero non essere accurate o basate sull'attuale contesto economico, che potrebbe cambiare. Queste dichiarazioni non garantiscono i risultati futuri. Le dichiarazioni previsionali comportano intrinsecamente rischi e incertezze, in quanto si riferiscono a eventi e circostanze future che non possono essere previste, e gli sviluppi e i risultati effettivi possono differire materialmente da quelli espressi o impliciti in qualsiasi dichiarazione previsionale.

Disclaimer! Questo materiale di marketing non è e non deve essere inteso come consulenza sugli investimenti. I dati relativi al passato non garantiscono i rendimenti futuri. L'investimento in valute estere può influire sui rendimenti a causa delle fluttuazioni. Tutte le operazioni in titoli possono comportare sia profitti che perdite. Le dichiarazioni previsionali rappresentano ipotesi e aspettative attuali che potrebbero non essere accurate o basate sull'attuale contesto economico, che potrebbe cambiare. Queste dichiarazioni non garantiscono la performance futura. InvestingFox è un marchio commerciale di CAPITAL MARKETS, o.c.p., a.s., regolamentato dalla Banca Nazionale Slovacca.

Fonti:

https://www.cnbc.com/2025/12/11/broadcom-avgo-q4-earnings-2025.html
https://investors.broadcom.com/news-releases/news-release-details/broadcom-inc-announces-fourth-quarter-and-fiscal-year-2025


InvestingFox è un marchio commerciale della società CAPITAL MARKETS, o.c.p., a.s., con sede in Slávičie údolie 106, Bratislava - quartiere Staré Mesto 811 02. La società è iscritta nel Registro delle Imprese del Tribunale Municipale di Bratislava III, sezione: Sa, numero di iscrizione: 4295/B, numero di identificazione: 36 853 054, partita IVA: 2022505419.

CAPITAL MARKETS, o.c.p., a.s. è un operatore di mercato dei valori mobiliari ai sensi dell’art. 55, comma 1, della legge n. 566/2001 Z. z. sui valori mobiliari e sui servizi di investimento e sulla modifica e integrazione di alcune leggi, come successivamente modificata (di seguito denominata “legge sui valori mobiliari”). Il 30.10.2007, con decisione della Banca Nazionale della Slovacchia n. OPK-2297/2007 -PLP l'autorizzazione a fornire servizi di investimento ai sensi dell'art. 54, comma 2, in combinato disposto con l'art. 59, commi 2 e 3, della legge sui titoli, che è stata estesa, in conformità con le disposizioni della legge sui titoli, con decisione n. OPK-1830/2008-PLP del 21.04.2008, con la decisione n. OPK-11601-1/2008 del 28 gennaio 2009, con la decisione n. ODT-5059-3/2012 del 23 luglio 2012 e con la decisione n. ODT-9332/2014-1 del 21 ottobre 2014.

Leggere nel seguito

Lamb Weston sorprende il mercato azionario: gli utili calano del 55%, le azioni salgono del 7,5%

Lamb Weston sorprende il mercato azionario: gli utili calano del 55%, le azioni salgono del 7,5%

Il 6 ottobre 2026, Lamb Weston, produttore di patatine fritte surgelate, ha annunciato i propri risultati, rivelando una notevole discrepanza tra gli utili dichiarati e la reazione del mercato azionario. L’utile netto è crollato del 55% su base annua, eppure gli investitori hanno reagito acquistando azioni. L’azienda ha superato le aspettative e ha rivisto al rialzo le previsioni per l’intero anno. La crescita delle vendite in Nord America e le misure di riduzione dei costi suggeriscono che i cambiamenti nelle operazioni aziendali stiano iniziando a dare i loro frutti. Resta tuttavia da vedere se questi progressi saranno sufficienti a risolvere i problemi all’estero. [1]

TD SYNNEX ha superato di gran lunga le aspettative: il fatturato è balzato del 38%, ma le azioni hanno registrato un calo dopo la pubblicazione dei risultati finanziari

TD SYNNEX ha superato di gran lunga le aspettative: il fatturato è balzato del 38%, ma le azioni hanno registrato un calo dopo la pubblicazione dei risultati finanziari

TD SYNNEX ha pubblicato risultati che, a prima vista, appaiono molto solidi e confermano che l’azienda sta beneficiando della crescente domanda di infrastrutture tecnologiche. A un’analisi più approfondita, tuttavia, il quadro non è del tutto chiaro. Dietro i dati record si nasconde una combinazione di rapida espansione, margini variabili e significative fluttuazioni del flusso di cassa, che gli investitori hanno iniziato a considerare con molta maggiore attenzione rispetto alla sola crescita dei ricavi. È proprio la differenza tra ciò che mostra il conto economico e ciò che sta accadendo sotto la superficie a rendere l’ultimo trimestre di TD SYNNEX una storia molto più interessante di quanto suggerirebbero i soli dati principali.

AutoZone sorprende Wall Street con i suoi risultati: l'utile per azione balza del 15%, ma il calo delle vendite rivela le difficoltà dei clienti

AutoZone sorprende Wall Street con i suoi risultati: l'utile per azione balza del 15%, ma il calo delle vendite rivela le difficoltà dei clienti

AutoZone ha chiuso l'anno fiscale 2026 con risultati che a prima vista sembrano molto positivi. Nel quarto trimestre il fatturato è aumentato del 5,6% su base annua, attestandosi a 6,59 miliardi di dollari; l’utile netto è salito a 931,6 milioni di dollari e l’utile per azione ha raggiunto i 56,05 dollari, circa il 15% in più rispetto a un anno fa e al di sopra delle aspettative di Wall Street. A un’analisi più approfondita, tuttavia, emerge una certa debolezza. La crescita delle vendite comparabili è stata inferiore alle previsioni e gli appassionati americani del fai-da-te automobilistico continuano a limitare i propri acquisti.1

Oracle acquista slancio nel settore dell’IA: i ricavi dal cloud crescono del 121%, il volume degli ordini contrattualizzati raggiunge i 664 miliardi di dollari

Oracle acquista slancio nel settore dell’IA: i ricavi dal cloud crescono del 121%, il volume degli ordini contrattualizzati raggiunge i 664 miliardi di dollari

Oracle ha dato il via al nuovo anno fiscale con risultati che hanno confermato ancora una volta come la sua trasformazione verso il cloud e l’intelligenza artificiale stia acquisendo slancio. L’azienda ha superato le aspettative del mercato e ha dimostrato una significativa accelerazione nei settori in cui ha concentrato la maggior parte dei propri investimenti negli ultimi anni. Dietro questi dati positivi, tuttavia, si cela una questione che assumerà sempre maggiore importanza per gli investitori. Oracle sta crescendo rapidamente, ma il percorso verso un’ulteriore espansione sarà estremamente costoso. [1]