Palo Alto Networks pod presją: przejęcia w dziedzinie sztucznej inteligencji powodują wzrost kosztów i zmniejszają rentowność
February 23, 2026
Palo Alto Networks jest jednym z największych graczy w dziedzinie cyberbezpieczeństwa i w ostatnich latach skupia się na jednym prostym celu: stworzeniu platformy, która zaspokaja jak najwięcej potrzeb związanych z bezpieczeństwem jednocześnie. W praktyce oznacza to szybką ekspansję portfolio, silny nacisk na automatyzację, a także coraz większe bezpieczeństwo aplikacji i agentów AI. Strategia ta ma jednak swoje koszty. Przejęcia przyspieszają wzrost i poszerzają rynek zbytu, ale wiążą się również z kosztami integracji, wyższymi wydatkami na rozwój i sprzedaż oraz krótkoterminową presją na marże. Właśnie to stało się głównym tematem wokół akcji PANW w ostatnich tygodniach.
Dlaczego Palo Alto promuje sztuczną inteligencję i platformizację
Zespoły ds. bezpieczeństwa w praktyce często korzystają z wielu niezależnych narzędzi różnych dostawców. Zwiększa to złożoność, koszty i pogarsza czas reakcji na incydenty. Dlatego Palo Alto promuje podejście platformowe, w którym bezpieczeństwo sieci, chmura, SOC i tożsamość są połączone w jeden ekosystem z ujednoliconymi danymi i automatyzacją. Sztuczna inteligencja wkracza tu na dwa sposoby. Z jednej strony zwiększa liczbę i szybkość ataków, więc firmy chcą większej automatyzacji i lepszego przetwarzania telemetrii. Z drugiej strony pojawia się więcej nowych miejsc, przez które atakujący może uderzyć, gdy firmy wdrażają modele, agenty AI, wtyczki i połączenia z danymi wewnętrznymi. Stwarza to pole do wprowadzania nowych produktów, a także nowych przejęć.
Przejęcia w dziedzinie sztucznej inteligencji jako czynnik przyspieszający rozwój portfolio produktów
Najbardziej widocznym kierunkiem rozwoju sztucznej inteligencji było ogłoszenie przejęcia Protect AI, firmy zajmującej się konkretnymi zagrożeniami związanymi ze sztuczną inteligencją i uczeniem maszynowym, w tym modelami, danymi i warstwą wykonawczą. Tego typu możliwości można bezpośrednio połączyć z platformami bezpieczeństwa, które Palo Alto już sprzedaje dużym przedsiębiorstwom, dzięki czemu firma zyskuje szybszy dostęp do nowej kategorii bez konieczności budowania wszystkiego od podstaw. Kolejnym elementem układanki jest Koi, gdzie firma komunikuje przejście w kierunku ochrony agentowego punktu końcowego. Innymi słowy, jest to rzeczywistość, w której punkty końcowe obsługują nie tylko aplikacje użytkowników, ale także skrypty, wtyczki i narzędzia AI z dostępem do danych i systemów. Przejęcia w tym obszarze mają na celu wsparcie wizji, zgodnie z którą Palo Alto zajmie się bezpieczeństwem nawet w przypadku nowych przepływów pracy opartych na sztucznej inteligencji.
CyberArk i Chronosphere zmieniają strukturę działalności i kosztów
Przejęcie CyberArk przenosi Palo Alto do obszaru ochrony tożsamości, który w ostatnich latach stał się jednym z najważniejszych filarów bezpieczeństwa. Tożsamość jest często pierwszym punktem, przez który atakujący uzyskuje dostęp, a dzięki sztucznej inteligencji problem ten potęguje się wraz z rozwojem tożsamości maszyn i autonomicznych agentów. Palo Alto zyskuje w ten sposób silną platformę do ochrony i kontroli dostępu administracyjnego, co pozwala mu oferować klientom szerszy pakiet usług bezpieczeństwa.
Chronosphere z kolei pozwala firmie lepiej monitorować i obserwować to, co dzieje się w chmurze i aplikacjach. Na pierwszy rzut oka może się to wydawać niezwiązane z cyberbezpieczeństwem, ale w praktyce nowoczesne SOC opiera się na danych. Wraz ze wzrostem ilości logów, zdarzeń i danych telemetrycznych rosną również koszty. Integracja narzędzi monitorujących i uzyskanie lepszego wglądu w to, co dzieje się w systemach, ma sens, jeśli firma może zmniejszyć liczbę niepotrzebnych alertów i przyspieszyć automatyczną reakcję na incydenty. Jednocześnie jest to jednak kolejna poważna integracja, która w krótkim okresie zwiększa koszty.
Rosnące koszty i powody obniżenia prognozy rentowności przez kierownictwo
W drugim kwartale roku finansowego 2026 firma Palo Alto odnotowała wzrost przychodów oraz kluczowych wskaźników powtarzalnych. Przychody wzrosły o 15% w ujęciu rok do roku, osiągając poziom około 2,6 mld USD. ARR w zakresie zabezpieczeń nowej generacji wzrosło o 33% do 6,3 mld USD, a RPO wzrosło o 23% do 16 mld USD. W ujęciu skorygowanych zysków firma osiągnęła 1,03 USD na akcję, co sugeruje, że podstawowa działalność nadal przynosi zyski.*
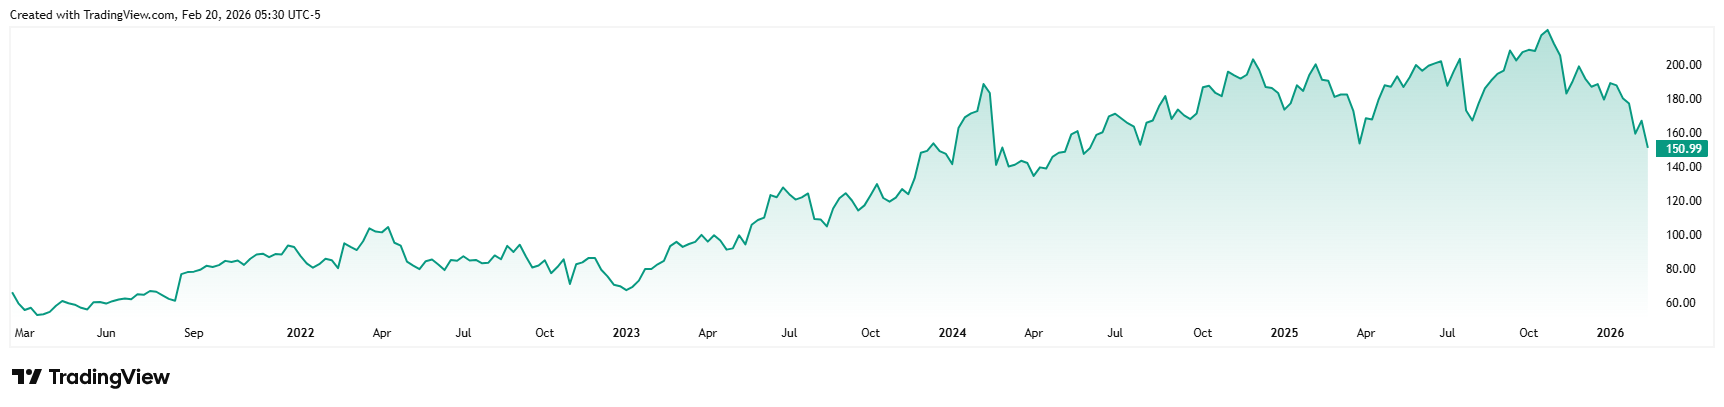
Kurs akcji Palo Alto Networks w ciągu ostatnich pięciu lat.
Jednak rynek skupił się bardziej na tym, co będzie dalej. Po serii dużych przejęć firma przyznała się do wyższych kosztów integracji i obniżyła prognozę skorygowanych zysków na rok finansowy 2026. Jednocześnie podniosła prognozę przychodów, ale inwestorzy dostrzegli klasyczny kompromis: szybsze budowanie platformy teraz, słabsza rentowność w perspektywie krótkoterminowej. To również dlatego akcje gwałtownie spadły po ogłoszeniu wyników, mimo że same wyniki kwartalne były solidne.
Presja na rentowność i to, co firma musi osiągnąć w przyszłości
Największym ryzykiem związanym z taką falą przejęć nie jest sama skala zakupów, ale zdolność do przekształcenia ich w jedną ofertę, którą klienci faktycznie kupią jako platformę. Jeśli produkty nie mogą zostać szybko zintegrowane, skutkiem jest wyższa baza kosztowa bez odpowiedniego przyspieszenia sprzedaży. Właśnie w tym momencie marże zaczynają się pogarszać, a inwestorzy tracą cierpliwość.
Dla Palo Alto kluczowe znaczenie ma zatem wykazanie dwóch rzeczy. Po pierwsze, że wzrost przychodów cyklicznych pozostaje silny nawet po wyeliminowaniu przejęć. Po drugie, że koszty integracji osiągają wyraźny szczyt, a następnie następuje efekt skali, w którym platforma zaczyna zapewniać wyższą wydajność w zakresie sprzedaży, wsparcia i operacji. Jeśli to się powiedzie, krótkoterminowa presja na rentowność może przekształcić się w długoterminowy, zrównoważony wzrost z wyższymi marżami.[1]
-
*Dane dotyczące przeszłości nie gwarantują przyszłych zwrotów.
-
-
[1] Stwierdzenia dotyczące przyszłości stanowią założenia i aktualne oczekiwania, które mogą nie być dokładne lub opierają się na obecnej sytuacji gospodarczej, która może ulec zmianie. Stwierdzenia te nie gwarantują przyszłych wyników. Ze względu na swój charakter stwierdzenia dotyczące przyszłości wiążą się z ryzykiem i niepewnością, ponieważ odnoszą się do przyszłych wydarzeń i okoliczności, których nie można przewidzieć, a rzeczywisty rozwój sytuacji i wyniki mogą znacznie różnić się od wyników wyrażonych lub sugerowanych w jakichkolwiek stwierdzeniach dotyczących przyszłości.
-
Ostrzeżenie! Niniejszy materiał marketingowy nie stanowi porady inwestycyjnej i nie należy go traktować jako porady inwestycyjnej. Dane dotyczące przeszłości nie gwarantują przyszłych zwrotów. Inwestowanie w walucie obcej może wpływać na zwroty z powodu wahań kursów. Wszystkie transakcje papierami wartościowymi mogą prowadzić zarówno do zysków, jak i strat. Stwierdzenia dotyczące przyszłości stanowią założenia i aktualne oczekiwania, które mogą być niedokładne lub oparte na obecnej sytuacji gospodarczej, która może ulec zmianie. Stwierdzenia te nie gwarantują przyszłych wyników. InvestingFox jest znakiem towarowym CAPITAL MARKETS, o.c.p., a.s., regulowanym przez Narodowy Bank Słowacji.
-
Źródła:
-
https://www.prnewswire.com/news-releases/palo-alto-networks-reports-fiscal-second-quarter-2026-financial-results-302689871.html
-
https://www.paloaltonetworks.com/company/press/2026/palo-alto-networks-ogłasza-zamiar-przejęcia-firmy-koi-w-celu-zabezpieczenia-punktu-końcowego-agentic
-
https://www.paloaltonetworks.com/company/press/2026/palo-alto-networks-completes-chronosphere-acquisition--unifying-observability-and-security-for-the-ai-era
-
-
InvestingFox jest znakiem towarowym spółki CAPITAL MARKETS, o.c.p., a.s. z siedzibą przy ulicy Slávičie údolie 106, Bratysława – dzielnica Staré Mesto 811 02. Spółka jest wpisana do Rejestru Handlowego Sądu Miejskiego Bratysława III, sekcja: Sa, numer wpisu: 4295/B, numer identyfikacyjny: 36 853 054, numer identyfikacji podatkowej: 2022505419.
CAPITAL MARKETS, o.c.p., a.s. jest podmiotem prowadzącym działalność w zakresie obrotu papierami wartościowymi zgodnie z § 55 ust. 1 ustawy nr 566/2001 Z. z. o papierach wartościowych i usługach inwestycyjnych oraz o zmianie i uzupełnieniu niektórych ustaw w brzmieniu późniejszych przepisów (zwanej dalej ustawą o papierach wartościowych). Spółce CAPITAL MARKETS, o.c.p., a.s. w dniu 30.10.2007 r. przyznano decyzją Narodowego Banku Słowacji nr OPK-2297/2007 -PLP zezwolenie na świadczenie usług inwestycyjnych w rozumieniu § 54 ust. 2 w związku z § 59 ust. 2 i 3 ustawy o papierach wartościowych, które zgodnie z przepisami ustawy o papierach wartościowych zostało rozszerzone decyzją nr OPK-1830/2008-PLP z dnia 21 kwietnia 2008 r., decyzją nr OPK-11601-1/2008 z dnia 28 stycznia 2009 r., decyzją nr ODT-5059-3/2012 z dnia 23 lipca 2012 r. oraz decyzją nr ODT-9332/2014-1 z dnia 21 października 2014 r.

 Polish

 English
 Slovak
 Czech
 Hungarian
 Italian
 Slovenian