
 Slovak

 English
 Czech
 Hungarian
 Italian
 Polish
 Slovenian


Rast tržieb a zisku
V treťom štvrťroku fiškálneho roka 2026 dosiahla Accenture tržby 18,7 miliardy USD, čo predstavuje medziročný rast o 6 % v amerických dolároch a 3 % v lokálnych menách, no zároveň to znamenalo zhruba 80 miliónový výpadok oproti konsenzuálnym odhadom Wall Street. Zisk na akciu vzrástol o 9 % na 3,80 USD* a mierne prekonal očakávania trhu, pričom čistý zisk sa zvýšil na približne 2,39 miliardy USD z úrovne okolo 2,24 miliardy USD v rovnakom štvrťroku minulého roka.1
Prevádzková marža dosiahla 17 % a medziročne sa rozšírila o 20 bázických bodov, čo pri 6 %-nom raste tržieb znamená, že Accenture dokázala súčasne škálovať výnosy aj zlepšovať efektivitu. Voľný cash flow za štvrťrok dosiahol 3,6 miliardy USD a za prvých deväť mesiacov fiškálneho roka firma vygenerovala tržby 55,5 miliardy USD pri 7 %-nom raste v dolároch a 4 %-nom v lokálnych menách, čo podčiarkuje robustnosť biznisu aj v prostredí spomaľujúcich IT výdavkov.[1]
Segmenty a regióny
Štruktúra tržieb ukazuje, že rast zostáva široko diverzifikovaný, aj keď tempo v jednotlivých segmentoch a regiónoch nie je homogénne. Celkové nové objednávky dosiahli 19,3 miliardy USD, čo je mierny pokles oproti 19,7 miliardy USD v treťom štvrťroku fiškálneho roka 2025 a naznačuje, že dopyt po veľkých transformačných projektoch je stále prítomný, ale menej explozívny než v minulosti. V rámci portfólia pokračuje rast v oblastiach cloudu, dátovej analytiky, AI a kyberbezpečnosti, pričom Accenture medzikvartálne posilnila aj akvizičnú líniu v OT kyberbezpečnosti prostredníctvom firiem ako Dragos, runZero a NetRise, čo má podporiť ďalší organický rast v kritickej infraštruktúre.2
Z geografického pohľadu firma hlási pokračujúci rast v Severnej Amerike a v časti európskych trhov, ale zároveň priznáva slabší vývoj v USA na federálnej úrovni, kde redukcia kontraktov znižuje celkový príspevok tohto segmentu k tržbám. Celkovo tak Accenture potvrdzuje, že stále získava trhový podiel naprieč kľúčovými trhmi, no tempo expanzie je viac selektívne a závislé od špecifických segmentov technológií a od ochoty klientov rozbiehať veľké programy transformácie.[2]
Marže, cash flow a návratnosť pre akcionárov
Jedným z najsilnejších aspektov výsledkov sú marže a schopnosť generovať hotovosť, čo je kľúčový argument pre investorov, ktorí hľadajú stabilný príbeh návratnosti kapitálu. Prevádzkový zisk za štvrťrok dosiahol približne 3,18 miliardy USD, čo predstavuje 6 %-ný rast a potvrdzuje, že firma dokáže udržať vysokú ziskovosť aj pri miernejšom tempe rastu tržieb. Voľný cash flow 3,6 miliardy USD v treťom štvrťroku a 8,8 miliardy USD od začiatku fiškálneho roka naznačuje veľmi silnú konverziu zisku do hotovosti, pričom vedenie firmy ráta s celoročným voľným cash flow v rozmedzí 10,8 až 11,5 miliardy USD, čo je približne o 1 miliardu viac než v predchádzajúcom roku.2
Na základe tejto hotovostnej generácie Accenture v treťom štvrťroku vrátila akcionárom 2,2 miliardy USD prostredníctvom 1,2 miliardy USD v spätných odkupoch a 1,0 miliardy USD na dividendách, pričom štvrťročná dividenda na akciu dosiahla 1,63 USD a medziročne vzrástla o 10 %. Vedenie zároveň očakáva, že za celý fiškálny rok 2026 vráti akcionárom aspoň 9,5 miliardy USD, čo podčiarkuje, že kapitálová disciplína a odmeňovanie akcionárov zostávajú kľúčovými piliermi investičného príbehu Accenture.2 [1]
Výhľad
Aktualizovaný výhľad, ktorý Accenture poskytla, ukazuje kombináciu opatrného rastu tržieb a ambiciózneho plánu pokračovať v zlepšovaní ziskovosti a cash flow. Firma teraz očakáva celoročný rast tržieb v rozpätí 3 až 4 % v lokálnych menách, pričom po očistení o približne jednopercentný negatívny dopad amerického federálneho biznisu by mal rast dosiahnuť 4 až 5 %, čo je mierne zúženie a spresnenie oproti predchádzajúcemu výhľadu 2 až 5 %. V oblasti ziskovosti Accenture predpokladá, že GAAP zisk na akciu za celý rok bude v pásme 13,38 až 13,50 USD, čo predstavuje 10 až 11 %-ný rast, pričom upravený EPS sa má pohybovať medzi 13,78 a 13,90 USD, teda v rozmedzí 7 až 8 % a upravená prevádzková marža by mala medziročne stúpnuť o 20 bázických bodov na 15,8 %.3
Pre štvrtý štvrťrok firma očakáva tržby v pásme 17,75 až 18,4 miliardy USD, čo pri zohľadnení približne polpercentného negatívneho vplyvu devíz znamená lokálny rast v rozmedzí 1 až 5 %, čiže skôr konzervatívnu projekciu, ktorá odráža opatrnosť klientov pri nových projektoch. Tento mix mierneho rastu a pokračujúcej expanzie marží vytvára obraz spoločnosti, ktorá stavia na efektivite a cash flow, no zároveň sa musí vyrovnávať s tým, že dopytové momentum už nie je také silné ako počas vrcholu postpandemickej digitalizačnej vlny.3 [2]
Reakcia trhu a čo z nej čítať ako investor
Napriek tomu, že výsledky objektívne ukazujú rast tržieb, expanziu marží, silný cash flow a vyšší výhľad zisku na akciu, trh reagoval na report za tretí štvrťrok veľmi tvrdo. Akcie Accenture po zverejnení výsledkov klesli takmer o 18 % a uzavreli okolo 127,98 USD, čo je výrazne pod priemernou cenou spätných odkupov v danom štvrťroku na úrovni zhruba 198,84 USD, čo signalizuje prudké prehodnotenie očakávaní zo strany investorov.* Hlavnými dôvodmi nervozity sú mierne nedosiahnuté tržby približne 80 miliónov USD oproti konsenzu, 2 %-ný pokles nových objednávok v dolároch a fakt, že časť veľkých zmlúv o spravovaných službách bola posunutá do ďalších období, čo zvyšuje neistotu ohľadom krátkodobého dopytového trendu.
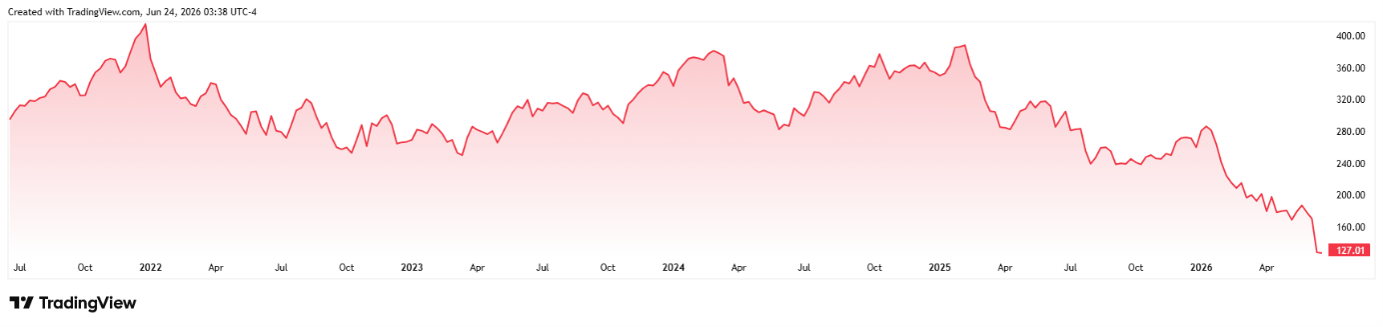
Výkonnosť ceny akcií spoločnosti Accenture za posledných päť rokov*
Pre investora je takáto reakcia signálom, že pri firmách ako Accenture trh nehodnotí len samotné čísla, ale predovšetkým trajektóriu rastu, silu objednávkového toku a to, či vedenie dokáže presvedčivo ukázať, že aktuálne spomalenie je skôr cyklické než štrukturálne. Z dlhodobejšieho pohľadu však súčasný prepad ceny v kontexte naďalej rastúceho EPS, stabilných marží a vysokého voľného cash flow vytvára priestor na diskusiu, či sa z Accenture nestáva skôr prípad, kde krátkodobý strach trhu otvára zaujímavý vstup pre trpezlivejších investorov, ktorí veria v pokračovanie trendu digitálnej transformácie a AI investícií vo veľkých podnikoch. [3]
* Údaje, ktoré sa týkajú minulosti, nie sú garanciou budúcich výnosov.
[1,2,3] Výhľadové vyhlásenia vychádzajú z predpokladov a aktuálnych očakávaní, ktoré môžu byť nepresné, alebo z aktuálneho ekonomického prostredia, ktoré sa môže zmeniť. Takéto vyhlásenia nie sú zárukou budúcej výkonnosti. Zahŕňajú riziká a ďalšie neistoty, ktoré sa dajú ťažko predvídať. Výsledky sa môžu podstatne líšiť od výsledkov vyjadrených alebo implikovaných v akýchkoľvek výhľadových vyhláseniach.
Upozornenie! Tento marketingový materiál nie je a nesmie byť chápaný ako investičné poradenstvo. Údaje, ktoré sa týkajú minulosti, nie sú garanciou budúcich výnosov. Investovanie v cudzej mene môže ovplyvniť výnosy v dôsledku výkyvov. Všetky obchody s cennými papiermi môžu viesť ako k ziskom, tak i stratám. Výhľadové vyhlásenia predstavujú predpoklady a aktuálne očakávania, ktoré nemusia byť presné, alebo vychádzajú z aktuálneho ekonomického prostredia, ktoré sa môže zmeniť. Tieto vyhlásenia nezaručujú budúcu výkonnosť. InvestingFox je obchodná značka spoločnosti CAPITAL MARKETS, o.c.p., a.s. regulovanej Národnou bankou Slovenska.
[1] https://newsroom.accenture.com/content/3qfy26-earnings/accenture-reports-third-quarter-fiscal-2026-results.pdf
[2] https://www.investing.com/news/company-news/accenture-q3-fy26-slides-margin-gains-offset-by-revenue-miss-stock-plunges-93CH-4751654



