
 Polish

 English
 Slovak
 Czech
 Hungarian
 Italian
 Slovenian


Wzrost przychodów i zysków
W trzecim kwartale roku obrotowego 2026 firma Accenture odnotowała przychody w wysokości 18,7 mld dolarów, co oznacza wzrost o 6% w ujęciu rok do roku w dolarach amerykańskich i o 3% w walutach lokalnych; jednak wynik ten był również o około 80 mln dolarów niższy od konsensusu prognoz analityków z Wall Street. Zysk na akcję wzrósł o 9% do 3,80 USD*, nieznacznie przekraczając oczekiwania rynku, podczas gdy zysk netto wzrósł do około 2,39 mld USD z około 2,24 mld USD w tym samym kwartale ubiegłego roku.1
Marża operacyjna osiągnęła poziom 17% i wzrosła o 20 punktów bazowych w ujęciu rok do roku; w połączeniu z 6-procentowym wzrostem przychodów wskazuje to, że firma Accenture była w stanie zwiększyć swoje przychody, jednocześnie poprawiając wydajność. Wolne przepływy pieniężne w tym kwartale wyniosły 3,6 mld dolarów, a w ciągu pierwszych dziewięciu miesięcy roku obrotowego firma osiągnęła przychody w wysokości 55,5 mld dolarów, odnotowując 7-procentowy wzrost w dolarach amerykańskich i 4-procentowy wzrost w walutach lokalnych, co podkreśla solidność działalności nawet w obliczu spowolnienia wydatków na IT.[1]
Segmenty i regiony
Podział przychodów wskazuje, że wzrost pozostaje ogólnie zróżnicowany, choć tempo różni się w poszczególnych segmentach i regionach. Łączna wartość nowych zamówień wyniosła 19,3 mld dolarów, co stanowi niewielki spadek w porównaniu z 19,7 mld dolarów w trzecim kwartale roku obrotowego 2025, wskazując, że popyt na projekty transformacji na dużą skalę pozostaje silny, ale nie jest już tak gwałtowny jak w przeszłości. W ramach swojego portfolio firma odnotowuje dalszy wzrost w obszarach chmury obliczeniowej, analizy danych, sztucznej inteligencji i cyberbezpieczeństwa, a jednocześnie Accenture wzmocniło w ujęciu kwartalnym swoją strategię przejęć w sektorze cyberbezpieczeństwa OT poprzez przejęcie takich firm jak Dragos, runZero i NetRise, co ma wspierać dalszy wzrost organiczny w obszarze infrastruktury krytycznej.2
Z perspektywy geograficznej firma odnotowuje dalszy wzrost w Ameryce Północnej oraz na niektórych rynkach europejskich, ale przyznaje również, że wyniki w Stanach Zjednoczonych na szczeblu federalnym są słabsze, gdzie zmniejszenie liczby kontraktów obniża ogólny wkład tego segmentu w przychody. Ogólnie rzecz biorąc, Accenture potwierdza, że nadal zdobywa udział w rynku na kluczowych rynkach, choć tempo ekspansji jest bardziej selektywne i zależy od konkretnych segmentów technologicznych oraz gotowości klientów do uruchamiania programów transformacji na dużą skalę.[2]
Marże, przepływy pieniężne i zwroty dla akcjonariuszy
Jednym z najsilniejszych aspektów wyników są marże oraz zdolność do generowania środków pieniężnych, co stanowi kluczowy argument dla inwestorów poszukujących stabilnego zwrotu z kapitału. Zysk operacyjny za kwartał wyniósł około 3,18 mld dolarów, co oznacza wzrost o 6% i potwierdza, że firma jest w stanie utrzymać wysoką rentowność nawet przy umiarkowanym tempie wzrostu przychodów. Wolne przepływy pieniężne w wysokości 3,6 mld dolarów w trzecim kwartale oraz 8,8 mld dolarów od początku roku obrotowego wskazują na bardzo silną konwersję zysków na gotówkę, a kierownictwo spodziewa się, że wolne przepływy pieniężne za cały rok wyniosą od 10,8 mld do 11,5 mld dolarów, co stanowi około 1 mld dolarów więcej niż w poprzednim roku.2
W oparciu o te przepływy pieniężne firma Accenture zwróciła akcjonariuszom w trzecim kwartale 2,2 mld dolarów w ramach wykupu akcji o wartości 1,2 mld dolarów oraz dywidend w wysokości 1,0 mld dolarów, przy czym kwartalna dywidenda na akcję wyniosła 1,63 dolara, co stanowi wzrost o 10% w ujęciu rok do roku. Kierownictwo spodziewa się również zwrócić akcjonariuszom co najmniej 9,5 mld dolarów za cały rok obrotowy 2026, podkreślając, że dyscyplina kapitałowa i zwroty dla akcjonariuszy pozostają kluczowymi filarami strategii inwestycyjnej Accenture.2 [1]
Prognoza
Zaktualizowana prognoza przedstawiona przez Accenture odzwierciedla połączenie ostrożnego wzrostu przychodów z ambitnym planem dalszej poprawy rentowności i przepływów pieniężnych. Firma oczekuje obecnie wzrostu przychodów w całym roku w przedziale od 3% do 4% w walutach lokalnych; po uwzględnieniu około 1% negatywnego wpływu działalności związanej z rządem federalnym Stanów Zjednoczonych wzrost ten ma wynieść od 4% do 5%, co stanowi nieznaczne zawężenie i doprecyzowanie w porównaniu z poprzednią prognozą wynoszącą od 2% do 5%. Jeśli chodzi o rentowność, firma Accenture spodziewa się, że roczny zysk na akcję według standardów GAAP wyniesie od 13,38 do 13,50 USD, co oznacza wzrost o 10–11%, natomiast skorygowany zysk na akcję ma wynieść od 13,78 do 13,90 USD, co oznacza wzrost o 7–8 procent, a skorygowana marża operacyjna ma wzrosnąć o 20 punktów bazowych w ujęciu rok do roku do 15,8 procent.3
W czwartym kwartale firma spodziewa się przychodów w przedziale od 17,75 do 18,4 mld dolarów, co — biorąc pod uwagę ujemny wpływ kursów walutowych wynoszący około pół procenta — przekłada się na wzrost organiczny w przedziale od 1 do 5 procent; jest to raczej konserwatywna prognoza, odzwierciedlająca ostrożność klientów w zakresie nowych projektów. To połączenie umiarkowanego wzrostu i dalszego zwiększania marży przedstawia obraz firmy, która priorytetowo traktuje wydajność i przepływy pieniężne, ale musi również zmierzyć się z faktem, że dynamika popytu nie jest już tak silna, jak w szczytowym momencie fali cyfryzacji po pandemii.3 [2]
Reakcja rynku i wnioski dla inwestorów
Chociaż wyniki obiektywnie wskazują na wzrost przychodów, wzrost marży, silny przepływ środków pieniężnych oraz lepsze perspektywy zysku na akcję, rynek zareagował bardzo negatywnie na raport za trzeci kwartał. Akcje Accenture spadły o prawie 18% po opublikowaniu wyników i zamknęły się na poziomie około 127,98 USD, co jest wartością znacznie poniżej średniej ceny wykupu akcji w tym kwartale, wynoszącej około 198,84 USD, co sygnalizuje gwałtowną korektę oczekiwań inwestorów.* Głównymi przyczynami niepokoju są przychody, które nieznacznie odbiegały od konsensusu o około 80 mln USD, 2-procentowy spadek wartości nowych zamówień w ujęciu dolarowym oraz fakt, że niektóre duże kontrakty na usługi zarządzane zostały odroczone na przyszłe okresy, co zwiększa niepewność co do krótkoterminowego trendu popytu.
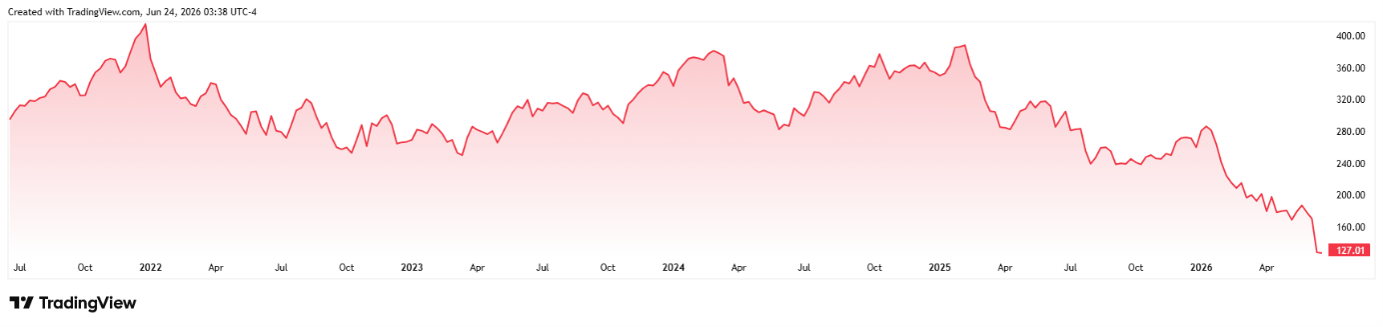
Notowania akcji Accenture w ciągu ostatnich pięciu lat*
Dla inwestorów reakcja ta sygnalizuje, że w przypadku firm takich jak Accenture rynek ocenia nie tylko same liczby, ale przede wszystkim trajektorię wzrostu, siłę napływu zamówień oraz to, czy kierownictwo potrafi w przekonujący sposób wykazać, że obecne spowolnienie ma charakter cykliczny, a nie strukturalny. Z dłuższej perspektywy jednak obecny spadek kursu, w kontekście utrzymującego się wzrostu zysku na akcję (EPS), stabilnych marż i wysokiego wolnego przepływu środków pieniężnych, stwarza pole do dyskusji na temat tego, czy Accenture staje się przypadkiem, w którym krótkoterminowe obawy rynku otwierają atrakcyjny punkt wejścia dla bardziej cierpliwych inwestorów, którzy wierzą w kontynuację trendu w kierunku transformacji cyfrowej i inwestycji w sztuczną inteligencję w dużych przedsiębiorstwach. [3]
* Wyniki historyczne nie gwarantują przyszłych zwrotów.
[1,2,3] Stwierdzenia dotyczące przyszłości opierają się na założeniach i aktualnych oczekiwaniach, które mogą okazać się niedokładne, lub na obecnej sytuacji gospodarczej, która ulega zmianom. Stwierdzenia te nie stanowią gwarancji przyszłych wyników. Wiążą się one z ryzykiem i innymi czynnikami niepewności, które trudno przewidzieć. Rzeczywiste wyniki mogą znacznie różnić się od tych wyrażonych lub sugerowanych w jakichkolwiek stwierdzeniach dotyczących przyszłości.
Ostrzeżenie! Niniejszy materiał marketingowy nie stanowi i nie powinien być traktowany jako porada inwestycyjna. Wyniki historyczne nie gwarantują przyszłych zysków. Inwestowanie w waluty obce może wpływać na zyski z powodu wahań kursów. Wszystkie transakcje papierami wartościowymi mogą skutkować zarówno zyskami, jak i stratami. Stwierdzenia dotyczące przyszłości odzwierciedlają założenia i aktualne oczekiwania, które mogą okazać się niedokładne lub opierają się na obecnej sytuacji gospodarczej, która ulega zmianom. Stwierdzenia te nie gwarantują przyszłych wyników. InvestingFox jest znakiem towarowym spółki CAPITAL MARKETS, o.c.p., a.s., podlegającej nadzorowi Narodowego Banku Słowacji.
[1] https://newsroom.accenture.com/content/3qfy26-earnings/accenture-reports-third-quarter-fiscal-2026-results.pdf
[2] https://www.investing.com/news/company-news/accenture-q3-fy26-slides-margin-gains-offset-by-revenue-miss-stock-plunges-93CH-4751654



