
 Italian

 English
 Slovak
 Czech
 Hungarian
 Polish
 Slovenian


Crescita del fatturato e degli utili
Nel terzo trimestre dell’anno fiscale 2026, Accenture ha registrato un fatturato di 18,7 miliardi di dollari, con una crescita su base annua del 6% in dollari statunitensi e del 3% in valute locali; tuttavia, ciò ha rappresentato anche un risultato inferiore di circa 80 milioni di dollari rispetto alle stime di consenso di Wall Street. L’utile per azione è salito del 9% a 3,80 dollari*, superando leggermente le aspettative del mercato, mentre l’utile netto è aumentato a circa 2,39 miliardi di dollari dai circa 2,24 miliardi dello stesso trimestre dell’anno precedente.1
Il margine operativo ha raggiunto il 17% e si è ampliato di 20 punti base rispetto allo stesso periodo dell’anno precedente; insieme alla crescita del fatturato del 6%, ciò indica che Accenture è riuscita ad aumentare il proprio fatturato migliorando al contempo l’efficienza. Il flusso di cassa libero per il trimestre ha raggiunto i 3,6 miliardi di dollari e, nei primi nove mesi dell’anno fiscale, la società ha generato ricavi pari a 55,5 miliardi di dollari, con una crescita del 7% in dollari statunitensi e del 4% in valute locali, a conferma della solidità dell’attività anche in un contesto di rallentamento della spesa IT.[1]
Segmenti e regioni
La ripartizione dei ricavi mostra che la crescita rimane ampiamente diversificata, sebbene il ritmo vari a seconda dei segmenti e delle regioni. Il totale dei nuovi ordini ha raggiunto i 19,3 miliardi di dollari, in leggero calo rispetto ai 19,7 miliardi del terzo trimestre dell’anno fiscale 2025, a indicare che la domanda di progetti di trasformazione su larga scala rimane forte ma è meno esplosiva rispetto al passato. All’interno del proprio portafoglio, la crescita prosegue nei settori del cloud, dell’analisi dei dati, dell’intelligenza artificiale e della sicurezza informatica, mentre Accenture ha anche rafforzato la propria pipeline di acquisizioni nel settore della sicurezza informatica OT rispetto al trimestre precedente attraverso aziende quali Dragos, runZero e NetRise, il che dovrebbe sostenere un’ulteriore crescita organica nelle infrastrutture critiche.2
Da un punto di vista geografico, l’azienda segnala una crescita continua in Nord America e in alcune aree dei mercati europei, ma riconosce anche una performance più debole negli Stati Uniti a livello federale, dove una riduzione dei contratti sta diminuendo il contributo complessivo di questo segmento al fatturato. Nel complesso, Accenture conferma di continuare a guadagnare quote di mercato nei mercati chiave, sebbene il ritmo di espansione sia più selettivo e dipenda da specifici segmenti tecnologici e dalla disponibilità dei clienti a lanciare programmi di trasformazione su larga scala.[2]
Margini, flusso di cassa e rendimenti per gli azionisti
Uno degli aspetti più positivi dei risultati è rappresentato dai margini e dalla capacità di generare liquidità, che costituisce un punto di forza fondamentale per gli investitori alla ricerca di un rendimento stabile sul capitale. L’utile operativo del trimestre ha raggiunto circa 3,18 miliardi di dollari, con una crescita del 6%, a conferma della capacità dell’azienda di mantenere un’elevata redditività anche a fronte di un ritmo di crescita dei ricavi più moderato. Il flusso di cassa libero pari a 3,6 miliardi di dollari nel terzo trimestre e a 8,8 miliardi di dollari dall’inizio dell’anno fiscale indica una conversione molto forte degli utili in liquidità; il management prevede che il flusso di cassa libero per l’intero anno si attesti tra i 10,8 e gli 11,5 miliardi di dollari, ovvero circa 1 miliardo di dollari in più rispetto all’anno precedente.2
Sulla base di questa generazione di liquidità, nel terzo trimestre Accenture ha restituito 2,2 miliardi di dollari agli azionisti attraverso 1,2 miliardi di dollari in riacquisti di azioni proprie e 1,0 miliardi di dollari in dividendi, con il dividendo trimestrale per azione che ha raggiunto 1,63 dollari, in aumento del 10% su base annua. Il management prevede inoltre di restituire almeno 9,5 miliardi di dollari agli azionisti per l’intero anno fiscale 2026, sottolineando che la disciplina di capitale e i rendimenti per gli azionisti rimangono pilastri fondamentali della strategia di investimento di Accenture.2 [1]
Prospettive
Le previsioni aggiornate fornite da Accenture riflettono una combinazione di crescita cauta dei ricavi e un piano ambizioso volto a migliorare ulteriormente la redditività e il flusso di cassa. La società prevede ora una crescita dei ricavi per l’intero anno compresa tra il 3% e il 4% in valute locali; al netto di un impatto negativo pari a circa l’1% derivante dall’attività con il governo federale degli Stati Uniti, la crescita dovrebbe attestarsi tra il 4% e il 5%, il che rappresenta una leggera riduzione e un affinamento rispetto alle precedenti previsioni comprese tra il 2% e il 5%. In termini di redditività, Accenture prevede che l’utile per azione (EPS) GAAP per l’intero anno si attesti tra i 13,38 e i 13,50 dollari, con una crescita compresa tra il 10 e l’11%, mentre l’EPS rettificato dovrebbe oscillare tra i 13,78 e i 13,90 dollari, con una crescita compresa tra il 7 e l’8 per cento, mentre il margine operativo rettificato dovrebbe aumentare di 20 punti base su base annua, attestandosi al 15,8 per cento.3
Per il quarto trimestre, la società prevede ricavi compresi tra 17,75 e 18,4 miliardi di dollari, il che — tenendo conto di un impatto negativo dei cambi pari a circa mezzo punto percentuale — si traduce in una crescita organica compresa tra l’1 e il 5 per cento; si tratta di una proiezione piuttosto prudente che riflette la cautela dei clienti riguardo ai nuovi progetti. Questo mix di crescita moderata e continua espansione dei margini delinea il quadro di un’azienda che dà priorità all’efficienza e al flusso di cassa, ma che deve anche fare i conti con il fatto che lo slancio della domanda non è più così forte come lo era durante il picco dell’ondata di digitalizzazione post-pandemica.3 [2]
Reazione del mercato e cosa possono trarne gli investitori
Sebbene i risultati mostrino oggettivamente una crescita dei ricavi, un’espansione dei margini, un forte flusso di cassa e prospettive di utile per azione più elevate, il mercato ha reagito in modo molto negativo alla relazione sul terzo trimestre. Il titolo di Accenture ha perso quasi il 18% dopo la pubblicazione dei risultati e ha chiuso a circa 127,98 dollari, un valore significativamente inferiore al prezzo medio di riacquisto delle azioni per il trimestre, pari a circa 198,84 dollari, il che segnala una brusca rivalutazione delle aspettative da parte degli investitori.* Le ragioni principali del nervosismo sono rappresentate da ricavi leggermente inferiori alle stime di consenso di circa 80 milioni di dollari, da un calo del 2% dei nuovi ordini in termini di dollari e dal fatto che alcuni importanti contratti di servizi gestiti siano stati rinviati a periodi futuri, il che aumenta l’incertezza riguardo all’andamento della domanda a breve termine.
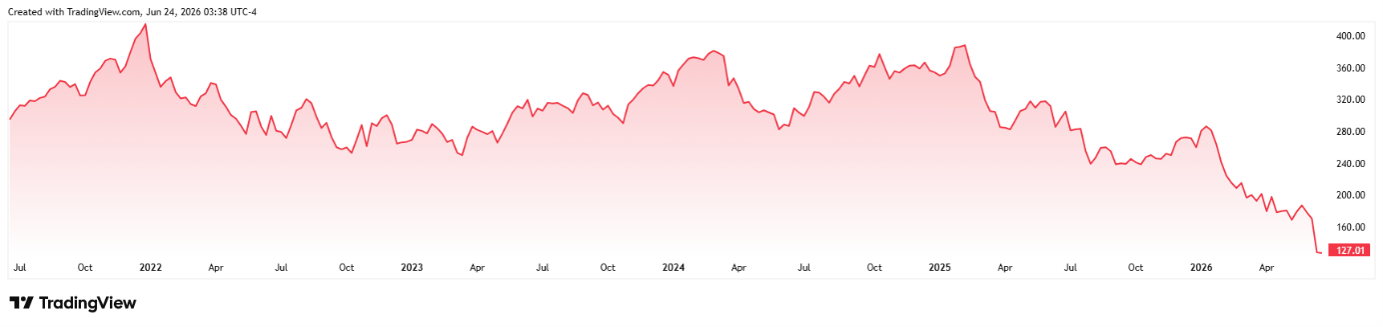
Andamento del prezzo delle azioni di Accenture negli ultimi cinque anni*
Per gli investitori, questa reazione indica che, per aziende come Accenture, il mercato valuta non solo i numeri in sé, ma soprattutto la traiettoria di crescita, la solidità del flusso degli ordini e la capacità del management di dimostrare in modo convincente che l’attuale rallentamento è di natura ciclica piuttosto che strutturale. In una prospettiva a più lungo termine, tuttavia, l’attuale calo dei prezzi, nel contesto di una crescita continua dell’EPS, margini stabili e un elevato flusso di cassa libero, apre la strada a una discussione sul fatto che Accenture stia diventando un caso in cui i timori di mercato a breve termine stanno creando un punto di ingresso interessante per gli investitori più pazienti che credono nel proseguimento della tendenza verso la trasformazione digitale e gli investimenti nell’intelligenza artificiale nelle grandi imprese. [3]
* I rendimenti passati non sono garanzia di rendimenti futuri.
[1,2,3] Le dichiarazioni previsionali si basano su ipotesi e aspettative attuali, che potrebbero rivelarsi inesatte, oppure sull’attuale contesto economico, soggetto a cambiamenti. Tali dichiarazioni non costituiscono una garanzia di rendimenti futuri. Esse comportano rischi e altre incertezze difficili da prevedere. I risultati effettivi potrebbero differire sostanzialmente da quelli espressi o impliciti in qualsiasi dichiarazione previsionale.
Attenzione! Il presente materiale di marketing non costituisce né deve essere interpretato come una consulenza in materia di investimenti. I rendimenti passati non sono garanzia di rendimenti futuri. Investire in valute estere può influire sui rendimenti a causa delle fluttuazioni. Tutte le operazioni su titoli possono comportare sia guadagni che perdite. Le dichiarazioni previsionali rappresentano ipotesi e aspettative attuali che potrebbero non essere accurate o che si basano sull’attuale contesto economico, soggetto a cambiamenti. Tali dichiarazioni non garantiscono i rendimenti futuri. InvestingFox è un marchio registrato di CAPITAL MARKETS, o.c.p., a.s., regolamentata dalla Banca Nazionale della Slovacchia.
[1] https://newsroom.accenture.com/content/3qfy26-earnings/accenture-reports-third-quarter-fiscal-2026-results.pdf
[2] https://www.investing.com/news/company-news/accenture-q3-fy26-slides-margin-gains-offset-by-revenue-miss-stock-plunges-93CH-4751654



