
 Slovenian

 English
 Slovak
 Czech
 Hungarian
 Italian
 Polish


Rast prihodkov in dobička
V tretjem četrtletju poslovnega leta 2026 je podjetje Accenture zabeležilo prihodke v višini 18,7 milijarde dolarjev, kar predstavlja medletno rast v višini 6 % v ameriških dolarjih in 3 % v lokalnih valutah; vendar pa je to pomenilo tudi primanjkljaj v višini približno 80 milijonov dolarjev v primerjavi s konsenzualnimi ocenami Wall Streeta. Dobiček na delnico se je povečal za 9 % na 3,80 dolarja*, kar je nekoliko preseglo tržna pričakovanja, medtem ko se je čisti dobiček povečal na približno 2,39 milijarde dolarjev s približno 2,24 milijarde dolarjev v istem četrtletju lani.1
Poslovna marža je dosegla 17 % in se v primerjavi z enakim obdobjem lani povečala za 20 baznih točk; skupaj s 6-odstotno rastjo prihodkov to kaže, da je podjetje Accenture uspelo povečati svoje prihodke in hkrati izboljšati učinkovitost. Prosti denarni tok za četrtletje je dosegel 3,6 milijarde dolarjev, v prvih devetih mesecih poslovnega leta pa je podjetje ustvarilo prihodke v višini 55,5 milijarde dolarjev, s 7-odstotno rastjo v ameriških dolarjih in 4-odstotno rastjo v lokalnih valutah, kar poudarja trdnost poslovanja tudi ob upočasnitvi porabe za IT.[1]
Segmenti in regije
Razčlenitev prihodkov kaže, da rast ostaja na splošno raznolika, čeprav se tempo med segmenti in regijami razlikuje. Skupna vrednost novih naročil je dosegla 19,3 milijarde dolarjev, kar predstavlja rahlo zmanjšanje v primerjavi z 19,7 milijarde dolarjev v tretjem četrtletju poslovnega leta 2025, kar kaže, da povpraševanje po obsežnih projektih preoblikovanja ostaja močno, vendar ni več tako eksplozivno kot v preteklosti. Znotraj svojega portfelja se rast nadaljuje na področjih oblaka, analitike podatkov, umetne inteligence in kibernetske varnosti, medtem ko je Accenture v primerjavi s prejšnjim četrtletjem okrepil tudi svoj nabor prevzemov v sektorju kibernetske varnosti operativnih tehnologij (OT) prek podjetij, kot so Dragos, runZero in NetRise, kar naj bi podprlo nadaljnjo organsko rast na področju kritične infrastrukture.2
Z geografskega vidika podjetje poroča o nadaljnji rasti v Severni Ameriki in na delih evropskih trgov, vendar priznava tudi slabše poslovanje v ZDA na zvezni ravni, kjer zmanjšanje števila pogodb znižuje skupni prispevek tega segmenta k prihodkom. Na splošno Accenture potrjuje, da še naprej pridobiva tržni delež na ključnih trgih, čeprav je tempo širitve bolj selektiven in odvisen od posameznih tehnoloških segmentov ter pripravljenosti strank, da začnejo obsežne programe preoblikovanja.[2]
Marže, denarni tok in donosi za delničarje
Eden najmočnejših vidikov rezultatov so marže in sposobnost ustvarjanja denarnih tokov, kar je ključna prednost za vlagatelje, ki iščejo stabilen donos na kapital. Poslovni dobiček v tem četrtletju je dosegel približno 3,18 milijarde dolarjev, kar predstavlja 6-odstotno rast in potrjuje, da lahko podjetje ohrani visoko dobičkonosnost tudi ob zmernejši rasti prihodkov. Prosti denarni tok v višini 3,6 milijarde dolarjev v tretjem četrtletju in 8,8 milijarde dolarjev od začetka poslovnega leta kaže na zelo močno pretvorbo dobička v denar, pri čemer vodstvo pričakuje, da bo prosti denarni tok za celo leto znašal med 10,8 in 11,5 milijarde dolarjev, kar je približno 1 milijardo dolarjev več kot v preteklem letu.2
Na podlagi tega ustvarjanja denarnih sredstev je Accenture v tretjem četrtletju delničarjem vrnil 2,2 milijarde dolarjev v obliki 1,2 milijarde dolarjev za odkup lastnih delnic in 1,0 milijarde dolarjev v obliki dividend, pri čemer je četrtletna dividenda na delnico dosegla 1,63 dolarja, kar predstavlja 10-odstotno povečanje v primerjavi z enakim obdobjem lani. Vodstvo prav tako pričakuje, da bo delničarjem za celotno poslovno leto 2026 vrnilo vsaj 9,5 milijarde dolarjev, s čimer poudarja, da kapitalska disciplina in donosi za delničarje ostajata ključna stebra naložbene strategije podjetja Accenture.2 [1]
Napoved
Posodobljene napovedi, ki jih je podalo podjetje Accenture, odražajo kombinacijo previdne rasti prihodkov in ambicioznega načrta za nadaljnje izboljševanje dobičkonosnosti in denarnega toka. Podjetje zdaj pričakuje letno rast prihodkov v razponu od 3 % do 4 % v lokalnih valutah; po prilagoditvi za približno 1-odstotni negativen vpliv poslovanja z ameriško zvezno vlado naj bi rast dosegla 4 % do 5 %, kar predstavlja rahlo zožitev in natančnejšo opredelitev v primerjavi s prejšnjim napovedanim razponom od 2 % do 5 %. Kar zadeva dobičkonosnost, Accenture za celo leto pričakuje dobiček na delnico po GAAP v razponu od 13,38 do 13,50 dolarja, kar predstavlja 10- do 11-odstotno rast, medtem ko naj bi prilagojeni dobiček na delnico znašal od 13,78 do 13,90 dolarja, kar predstavlja rast od 7 do 8 odstotkov, prilagojena poslovna marža pa naj bi se v primerjavi z lanskim letom povečala za 20 baznih točk na 15,8 odstotka.3
Za četrto četrtletje družba pričakuje prihodke v razponu od 17,75 do 18,4 milijarde dolarjev, kar – ob upoštevanju negativnega vpliva deviznih tečajev v višini približno pol odstotka – pomeni organsko rast v razponu od 1 do 5 odstotkov; to je precej konzervativna napoved, ki odraža previdnost strank pri novih projektih. Ta kombinacija zmerne rasti in nadaljnjega povečevanja marže kaže na podjetje, ki daje prednost učinkovitosti in denarnemu toku, vendar se mora hkrati spoprijeti z dejstvom, da dinamika povpraševanja ni več tako močna, kot je bila na vrhuncu vala digitalizacije po pandemiji.3 [2]
Odziv trga in kaj lahko vlagatelji iz tega izpeljejo
Čeprav rezultati objektivno kažejo rast prihodkov, povečanje marže, močan denarni tok in boljše napovedi dobička na delnico, je trg na poročilo za tretje četrtletje reagiral zelo ostro. Delnice podjetja Accenture so po objavi poslovnih rezultatov padle za skoraj 18 % in se ob zaključku trgovanja ustavile pri okoli 127,98 USD, kar je znatno pod povprečno ceno odkupa delnic v tem četrtletju, ki je znašala približno 198,84 USD, kar kaže na ostro ponovno oceno pričakovanj s strani vlagateljev.* Glavni razlogi za nervozo so prihodki, ki so za približno 80 milijonov dolarjev zaostali za konsenzom, 2-odstotni upad novih naročil v dolarskem znesku ter dejstvo, da so bile nekatere velike pogodbe za upravljane storitve preložene na prihodnja obdobja, kar povečuje negotovost glede kratkoročnega trenda povpraševanja.
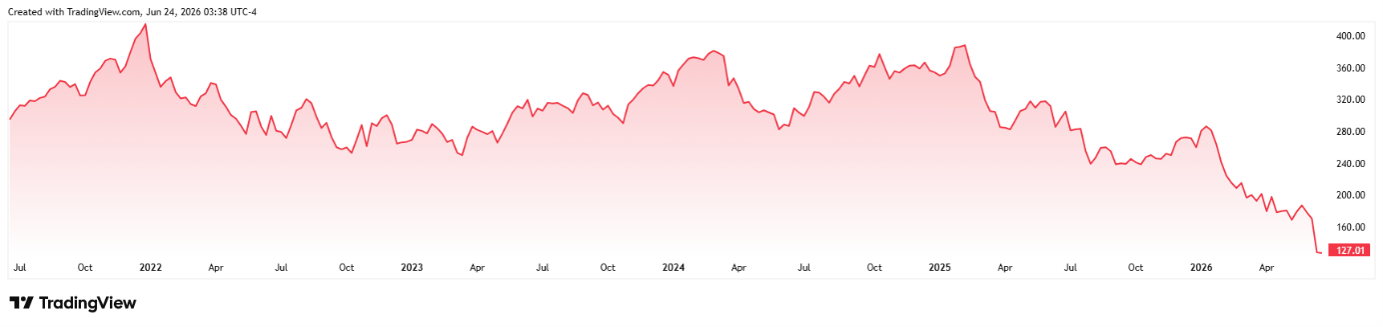
Gibanje cene delnic podjetja Accenture v zadnjih petih letih*
Za vlagatelje ta reakcija pomeni, da trg pri podjetjih, kot je Accenture, ne ocenjuje le samih številk, temveč predvsem potek rasti, moč toka naročil ter to, ali lahko vodstvo prepričljivo dokaže, da je trenutna upočasnitev ciklična in ne strukturna. Z dolgoročnejšega vidika pa trenutni padec cene, ob upoštevanju nadaljnje rasti dobička na delnico, stabilnih marž in visokega prostega denarnega toka, odpira prostor za razpravo o tem, ali Accenture postaja primer, kjer kratkoročni strahovi trga odpirajo privlačno vstopno točko za potrpežljivejše vlagatelje, ki verjamejo v nadaljevanje trenda digitalne transformacije in naložb v umetno inteligenco v velikih podjetjih. [3]
* Pretekla donosnost ni jamstvo za prihodnje donose.
[1,2,3] Izjave o prihodnosti temeljijo na predpostavkah in trenutnih pričakovanjih, ki so lahko netočna, ali na trenutnih gospodarskih razmerah, ki se lahko spremenijo. Takšne izjave niso jamstvo za prihodnje rezultate. Vključujejo tveganja in druge negotovosti, ki jih je težko napovedati. Dejanski rezultati se lahko bistveno razlikujejo od tistih, ki so izraženi ali nakazani v kateri koli izjavi o prihodnosti.
Opozorilo! To tržno gradivo ni in se ne sme razumeti kot naložbeno svetovanje. Pretekla donosnost ni jamstvo za prihodnje donose. Naložbe v tuje valute lahko zaradi nihanj vplivajo na donose. Vse transakcije z vrednostnimi papirji lahko prinesejo dobiček ali izgubo. Napovedi za prihodnost predstavljajo predpostavke in trenutna pričakovanja, ki morda niso točna ali temeljijo na trenutnih gospodarskih razmerah, ki se lahko spremenijo. Te izjave ne zagotavljajo prihodnje donosnosti. InvestingFox je blagovna znamka družbe CAPITAL MARKETS, o.c.p., a.s., ki jo nadzira Slovaška nacionalna banka.
[1] https://newsroom.accenture.com/content/3qfy26-earnings/accenture-reports-third-quarter-fiscal-2026-results.pdf
[2] https://www.investing.com/news/company-news/accenture-q3-fy26-slides-margin-gains-offset-by-revenue-miss-stock-plunges-93CH-4751654



