Vissza a blogra

A Micron és a RAM-válság 2025 végén: Hogyan válik a memória kulcsfontosságú komponenssé az AI

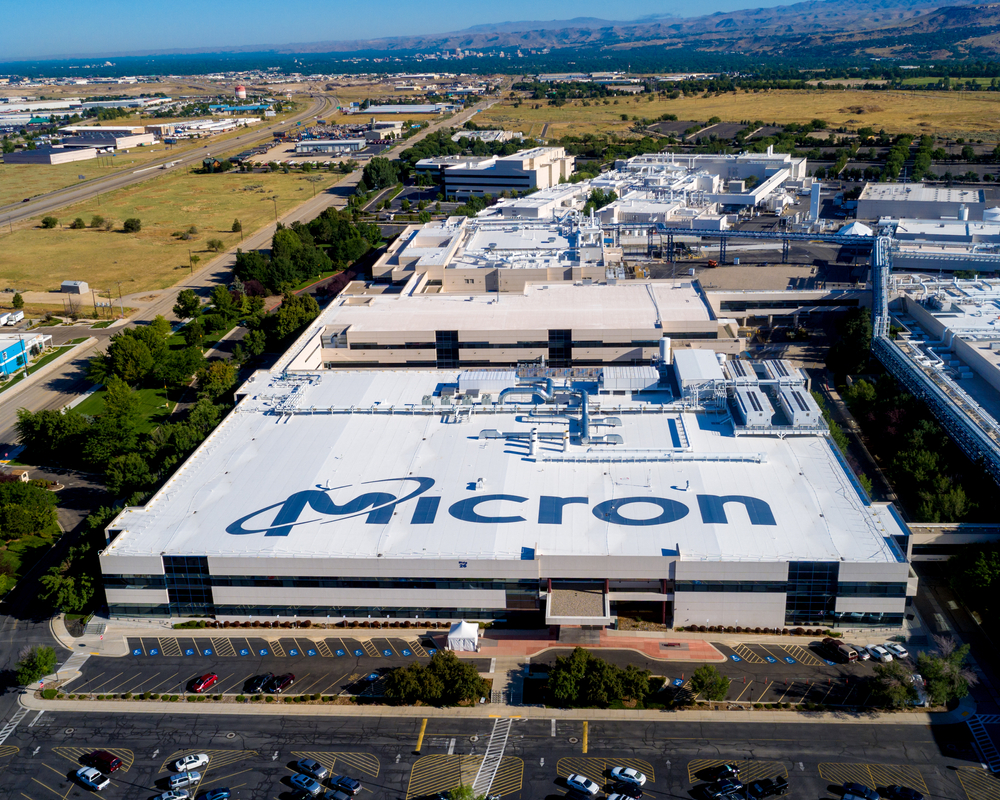
A memóriapiac 2025 végén óriási hardveres kihívás előtt áll, mivel az AI infrastruktúra olyan keresletet teremt, amely az egész láncon keresztül terjed. Ennek eredményeként a 200 dollár alatti telefonok szegmensében az alkatrészköltségek 2025 eleje óta 20-30%-kal emelkedtek. Szakértők arra figyelmeztetnek, hogy az okostelefonok ára több tíz százalékkal is emelkedhet. A Micron már jelezte, hogy a piaci feszültség várhatóan 2026-ban is fennmarad, éppen ezért a memóriaárakkal és a rendelkezésre állással világszerte foglalkoznak. A Micron és a RAM-válság 2025 végén: Hogyan válik a memória kulcsfontosságú komponenssé az AI
A Micron mint a memóriapiaci ciklus indikátora

A Micron 2026 első negyedévében 13,64 milliárd dollár bevételt és 5,24 milliárd dollár GAAP szerinti nettó eredményt, azaz részvényenként 4,60 dollárt, míg kiigazított alapon 4,78 dollárt jelentett. A DRAM a bevétel 79%-át, azaz 10,812 milliárd USD-t, a NAND 20%-át, azaz 2,743 milliárd USD-t tett ki. A Micron szegmensein belül a legnagyobb egység a Cloud Memory volt 5,284 milliárd USD értékkel, amely a vállalat bevételének 39%-át tette ki, és 66%-os bruttó árrést ért el.


Miért az AI memória a válság középpontjában

A fő nyomás az adatközpontokban van, különösen a HBM (nagy sávszélességű memória) terén az AI gyorsítók számára. A Micron azt állítja, hogy a 2026-os naptári évre már szerződésekkel fedezi a HBM-et mind az árak, mind a mennyiségek tekintetében, ugyanakkor a HBM-piac növekedését a 2025-ös körülbelül 35 milliárd dollárról 2028-ra körülbelül 100 milliárd dollárra becsüli.

A probléma az, hogy a HBM aránytalanul erősen leköti a kapacitásokat. A Micron egyenesen egy hozzávetőleges 3:1 arányt említ a DDR5-höz képest, így a gyártás HBM felé való eltolódása rontja a gyakoribb memóriák elérhetőségét is. Ezért a 2026-os pénzügyi évben mintegy 20 milliárd dollárnyi tőkeköltséget tervez, miközben a hatás egy része csak késleltetve jelentkezik majd a valós kínálatban.

2025 decembere mint fordulópont a piaci várakozásokban

A Micron a következő negyedévre vonatkozó számokkal is élesen megemelte a várakozásokat. A 2026-os második pénzügyi negyedévre 18,70 milliárd dolláros bevételt, 68%-os bruttó árrést és 8,42 dolláros korrigált nyereséget közölt. Az első negyedévben 56,8%-os korrigált bruttó árrést jelentett. Ugyanakkor olyan döntést hozott, amely úgy értelmezhető, hogy a kiskereskedelemről a nagyvásárlókra irányítja át a figyelmet. A Micron bejelentette, hogy 29 év után megszünteti a Crucial fogyasztói üzletágát, a fogyasztói csatornákba történő szállítások 2026 februárjáig folytatódnak. A Reuters ezzel kapcsolatban azt állítja, hogy a Micron HBM bevétele augusztusban közel 2 milliárd dollár volt, ami aláhúzza, hogy hol van ma a fő prioritás.

Mit fog ez az árakkal tenni, és mit fog észrevenni egy átlagember

A TrendForce azt írja, hogy az okostelefon- és noteszgépmárkák máris áremelésekkel és konfigurációk csökkentésével reagálnak, míg az alacsony okostelefon-szegmensben a 4 gigabájtos DRAM 2026-os bázisát említik visszatérési pontként. A jelentés arról is beszámol, hogy a memóriaárak 2026 első negyedévében tovább növekednek, és a márkák az árak emelésével vagy a konfigurációk módosításával reagálnak. A Reuters a Counterpointon keresztül kemény számokat ad hozzá a hatásról, a 200 dollár alatti telefonoknál az alkatrészköltségek 2025 eleje óta 20-30%-kal nőttek, és a 2026-os okostelefon-szállítások várhatóan 2,1%-kal csökkennek. A Micron azt is állítja, hogy 2025 harmadik naptári negyedévében a 12 gigabájt DRAM-ot tartalmazó zászlóshajó okostelefonok 59%-át tették ki, ami arra utal, hogy a prémium szegmensben a memória akkor is nő, ha drágább, így a nyomás könnyen átragadhat a készülékek és szolgáltatások áraira. [1]


Növő évi kilátások

A Micron mind a DRAM, mind a NAND esetében feszült körülményekről beszél 2026 folyamán, ugyanakkor arra utal, hogy a szállítás növekedését a kínálat korlátozza majd. A Reuters a Counterpointon keresztül arra a kockázatra is figyelmeztet, hogy 2026 végére a szervermemóriaárak még mindig megduplázódhatnak, ha az AI továbbra is elnyeli a kapacitásokat. A gyakorlatban ez azt jelenti, hogy az enyhülés attól függ majd, hogy a HBM gyártási kapacitásai és fejlett csomagolása mikor bővül ténylegesen, amit a Micron a 2026-os pénzügyi évben 20 milliárd dollár körüli tervezett beruházásokkal támogat. [2]


Figyelmeztetés! Ez a marketinganyag nem befektetési tanácsadás és nem is értelmezhető. A múltra vonatkozó adatok nem jelentenek garanciát a jövőbeli hozamokra. A külföldi valutába történő befektetés az ingadozások miatt befolyásolhatja a hozamokat. Minden értékpapírügylet nyereséggel és veszteséggel egyaránt járhat. A jövőre vonatkozó kijelentések olyan feltételezéseket és jelenlegi várakozásokat tükröznek, amelyek nem biztos, hogy pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változhat. Ezek a kijelentések nem garantálják a jövőbeli teljesítményt. Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. a Szlovák Nemzeti Bank által szabályozott vállalat kereskedelmi neve.

[1,2] A jövőre vonatkozó kijelentések olyan feltételezéseket és jelenlegi várakozásokat képviselnek, amelyek nem feltétlenül pontosak, vagy a jelenlegi gazdasági környezeten alapulnak, amely változhat. Ezek a kijelentések nem garantálják a jövőbeli teljesítményt. A jövőre vonatkozó kijelentések természetüknél fogva kockázatot és bizonytalanságot tartalmaznak, mivel olyan jövőbeli eseményekre és körülményekre vonatkoznak, amelyeket nem lehet előre jelezni, és a tényleges fejlemények és eredmények jelentősen eltérhetnek a jövőre vonatkozó kijelentésekben kifejezett vagy feltételezett eredményektől.    

Források:

https://www.reuters.com/business/media-telecom/rising-chip-costs-push-global-smartphone-shipments-down-2026-counterpoint-says-2025-12-16/

https://investors.micron.com/static-files/088991c5-a249-4f66-a0a6-258d9b66f3f9

https://www.trendforce.com/presscenter/news/20251211-12831.html

Az InvestingFox a CAPITAL MARKETS, o.c.p., a.s. társaság védjegye, amelynek székhelye: Slávičie údolie 106, Bratislava – Staré Mesto városrész, 811 02. A társaság bejegyzésre került a Pozsony III. Városi Bíróság Kereskedelmi Nyilvántartásába, osztály: Sa, bejegyzési szám: 4295/B, cégszám: 36 853 054, adószám: 2022505419.

A CAPITAL MARKETS, o.c.p., a.s. értékpapír-kereskedő az értékpapírokról és befektetési szolgáltatásokról, valamint egyes törvények módosításáról és kiegészítéséről szóló 566/2001 Z. z. törvény (a továbbiakban: értékpapír-törvény) 55. § (1) bekezdése szerint. A CAPITAL MARKETS, o.c.p., a.s. társaság 2007. október 30-án a Szlovák Nemzeti Bank OPK-2297/2007 -PLP számú határozatával befektetési szolgáltatások nyújtására vonatkozó engedélyt kapott az értékpapír-törvény 54. § (2) bekezdésének az 59. § (2) és (3) bekezdésével összefüggésben értelmezett rendelkezései értelmében, amelyet az értékpapír-törvény rendelkezéseivel összhangban kiterjesztettek az OPK-1830/2008-PLP számú, 2008. április 21-i határozattal, az OPK-11601-1/2008 számú, 2009. január 28-i határozattal, az ODT-5059-3/2012 számú, 2012. július 23-i határozattal, valamint az ODT-9332/2014-1 számú, 2014. október 21-i határozattal.

Bővebben

A Lamb Weston meglepetést okozott a tőzsdén: a nyereség 55%-kal csökkent, a részvények ára viszont 7,5%-kal emelkedett

A Lamb Weston meglepetést okozott a tőzsdén: a nyereség 55%-kal csökkent, a részvények ára viszont 7,5%-kal emelkedett

A fagyasztott sült krumpli gyártója, a Lamb Weston 2026. október 6-án tette közzé eredményeit, amelyekből kiderült, hogy a bejelentett nyereség és a tőzsde reakciója között szembetűnő eltérés mutatkozott. A nettó nyereség az előző évhez képest 55%-kal zuhant, a befektetők azonban részvényvásárlással reagáltak. A vállalat felülmúlta a várakozásokat, és emelte az egész évre vonatkozó előrejelzését. Az észak-amerikai értékesítés növekedése és a költségcsökkentő intézkedések arra utalnak, hogy a vállalat működésében végrehajtott változtatások kezdik meghozni gyümölcsüket. A kérdés azonban továbbra is az, hogy ez az előrelépés elegendő lesz-e a tengerentúli problémák megoldásához. [1]

A TD SYNNEX messze felülmúlta a várakozásokat: a bevételek 38%-kal emelkedtek, de a részvények árfolyama az eredményjelentés után esett

A TD SYNNEX messze felülmúlta a várakozásokat: a bevételek 38%-kal emelkedtek, de a részvények árfolyama az eredményjelentés után esett

A TD SYNNEX olyan eredményeket tett közzé, amelyek első ránézésre nagyon erősnek tűnnek, és megerősítik, hogy a vállalat profitál a technológiai infrastruktúra iránti növekvő keresletből. Alaposabb vizsgálat után azonban a kép már nem teljesen egyértelmű. A rekordszámok mögött a gyors terjeszkedés, a változó árrések és a jelentős cash flow-ingadozások kombinációja húzódik meg, amelyeket a befektetők már sokkal nagyobb figyelemmel kísérnek, mint pusztán a bevételek növekedését. Pontosan ez a különbség az eredménykimutatásban látható adatok és a felszín alatt zajló folyamatok között teszi a TD SYNNEX legutóbbi negyedévét sokkal érdekesebbé, mint amit a főbb számadatok önmagukban sugallnának.

Az AutoZone meglepetést okozott a Wall Streetnek az eredményeivel: az egy részvényre jutó nyereség 15%-kal emelkedett, de a gyengébb értékesítési adatok a vásárlókra nehezedő nyomást jelzik

Az AutoZone meglepetést okozott a Wall Streetnek az eredményeivel: az egy részvényre jutó nyereség 15%-kal emelkedett, de a gyengébb értékesítési adatok a vásárlókra nehezedő nyomást jelzik

Az AutoZone a 2026-os pénzügyi évet olyan eredményekkel zárta, amelyek első ránézésre nagyon erősnek tűnnek. A negyedik negyedévi árbevétel 5,6%-kal nőtt az előző év azonos időszakához képest, és elérte a 6,59 milliárd dollárt, a nettó nyereség 931,6 millió dollárra emelkedett, az egy részvényre jutó nyereség pedig 56,05 dollárt tett ki, ami körülbelül 15%-kal magasabb az egy évvel ezelőtti szintnél, és meghaladja a Wall Street várakozásait. A felszín alatt azonban továbbra is gyengeség látható. Az összehasonlítható árbevétel-növekedés elmaradt a várakozásoktól, és az amerikai „csináld magad” autószerelők továbbra is visszafogják vásárlásaikat.1

Az Oracle lendületet vesz a mesterséges intelligencia területén: a felhőalapú szolgáltatásokból származó bevételek 121%-kal nőttek, a szerződéses megrendelések volumene elérte a 664 milliárd dollárt

Az Oracle lendületet vesz a mesterséges intelligencia területén: a felhőalapú szolgáltatásokból származó bevételek 121%-kal nőttek, a szerződéses megrendelések volumene elérte a 664 milliárd dollárt

Az Oracle az új pénzügyi évet olyan eredményekkel indította, amelyek ismét megerősítették, hogy a felhőalapú szolgáltatások és a mesterséges intelligencia irányába történő átalakulása egyre nagyobb lendületet vesz. A vállalat túlteljesítette a piaci várakozásokat, és jelentős növekedést mutatott azokon a területeken, amelyekre az elmúlt években beruházásainak nagy részét fordította. A kiemelkedő eredmények mögött azonban egy olyan kérdés rejlik, amely egyre fontosabbá válik a befektetők számára. Az Oracle gyorsan növekszik, de a további terjeszkedéshez vezető út rendkívül költséges lesz. [1]