Polish

 English
 Slovak
 Czech
 Hungarian
 Italian
 Slovenian


Historyczny kwartał z wynikiem przekraczającym 20 miliardów dolarów
Przychody i inne dochody firmy Caterpillar osiągnęły w drugim kwartale 2026 roku rekordowy poziom 20,543 mld dolarów. W porównaniu z 16,569 mld dolarów rok temu oznacza to wzrost o 24%. Po raz pierwszy w swojej ponad stuletniej historii firma przekroczyła próg 20 mld dolarów w jednym kwartale. Największa część tego wzrostu wynikała z wyższego wolumenu sprzedaży, który zwiększył przychody o 3,113 mld dolarów. Wyższe ceny sprzedaży przyczyniły się do dodatkowych 595 mln dolarów, a korzystne zmiany kursów walutowych dodały około 199 mln dolarów. Co istotne, sprzedaż wzrosła we wszystkich trzech głównych segmentach przemysłowych, zmniejszając zależność firmy od jakiegokolwiek konkretnego sektora.[1]
Co więcej, wzrost ten nie wynikał wyłącznie z uzupełniania zapasów przez dealerów. Firma Caterpillar stwierdziła, że głównym czynnikiem wpływającym na wyższy wolumen była sprzedaż sprzętu klientom końcowym. Jest to istotna różnica dla inwestorów, ponieważ wzrost napędzany rzeczywistym popytem ma solidniejsze podstawy niż tymczasowe przemieszczanie sprzętu w sieci dystrybucji. Szczególnie dobre wyniki odnotowano w Ameryce Północnej, gdzie skonsolidowane przychody wzrosły o 37% do 12,094 mld dolarów. Europa, Afryka i Bliski Wschód odnotowały wzrost o 14%, Ameryka Łacińska o 10%, a region Azji i Pacyfiku o 4%. Wyniki te świadczą zatem o szerokim wzroście w ujęciu geograficznym, choć głównym motorem nadal pozostaje rynek amerykański.1
Zysk wzrósł znacznie szybciej niż przychody
Zysk operacyjny wzrósł o 50% w ujęciu rok do roku, z 2,860 mld dolarów do 4,295 mld dolarów. Zysk netto przypadający akcjonariuszom wzrósł z 2,179 mld dolarów do 3,593 mld dolarów. Zysk podstawowy na akcję wyniósł 7,77 USD, w porównaniu z 4,62 USD rok temu. Po skorygowaniu o koszty restrukturyzacji skorygowany zysk na akcję wyniósł 8,17 USD, podczas gdy w tym samym okresie ubiegłego roku wynosił 4,72 USD. W ten sposób firmie Caterpillar udało się przełożyć 24-procentowy wzrost przychodów na znacznie szybszy wzrost zysków, co wskazuje na silną dźwignię operacyjną i lepsze wykorzystanie mocy produkcyjnych.1
Skorygowany zysk na akcję znacznie przekroczył konsensus analityków wynoszący około 6,20 USD. Marża operacyjna wzrosła z 17,3% do 20,9%, a skorygowana marża operacyjna wzrosła z 17,6% do 21,9%. Wyniki zostały jednak również wzmocnione przez oczekiwany zwrot ceł w wysokości 392 mln USD, który zwiększył zysk na akcję o około 0,65 USD. Nawet po uwzględnieniu tej pozycji wyniki kwartalne pozostają imponujące. Rentowność wynikała przede wszystkim z wyższego wolumenu sprzedaży i korzystniejszych cen, które z nawiązką zrównoważyły wzrost kosztów produkcji, kosztów administracyjnych oraz kosztów badań i rozwoju.1
Największym zaskoczeniem okazał się segment budowlany
Segment branż budowlanych odnotował przychody w wysokości 8,346 mld dolarów, co stanowi wzrost o 35% w ujęciu rok do roku. Wzrost wolumenu sprzedaży przyczynił się do tego wyniku w wysokości 1,755 mld dolarów, a wyższe ceny – o kolejne 309 mln dolarów. Szczególnie dobre wyniki odnotowano w Ameryce Północnej, gdzie przychody segmentu wzrosły o 50% do 5,065 mld dolarów. Wzrost ten wynikał z inwestycji w duże projekty budowlane, infrastrukturę transportową i energetyczną, budownictwo ciężkie oraz centra danych. Zysk segmentu wzrósł o 57% do 1,947 mld USD, a marża poprawiła się z 20,1% do 23,3%. Dział Budownictwa odnotował zatem największy bezwzględny wzrost zarówno przychodów, jak i zysku operacyjnego.1
Silny wzrost nie ograniczył się jednak wyłącznie do sprzętu budowlanego. Przychody segmentu „Power & Energy” wzrosły o 17% do 8,238 mld USD, a zysk wzrósł o 30% do 2,027 mld USD. Sam sektor wytwarzania energii elektrycznej odnotował 29-procentowy wzrost przychodów do 3,098 mld USD. Popyt był napędzany przez duże silniki tłokowe, turbiny oraz usługi serwisowe wykorzystywane głównie w centrach danych. Segment Resource Industries odnotował wzrost przychodów o 20% do 4,648 mld USD oraz zysku o 23% do 693 mln USD. W ten sposób firma Caterpillar czerpie korzyści jednocześnie z budowy centrów danych, rosnącego zużycia energii elektrycznej, wydobycia surowców oraz modernizacji taboru kolejowego.1
Zamówienia wskazują na dalszy wzrost
Najsilniejszym wskaźnikiem przyszłych wyników jest wartość portfela zamówień. Na koniec drugiego kwartału osiągnęła ona rekordowy poziom 72,1 mld dolarów. W ciągu zaledwie trzech miesięcy wzrosła o 9,4 mld dolarów, a w ujęciu rok do roku – o 34,6 mld dolarów. W ten sposób firma Caterpillar wkracza w drugą połowę roku z portfelem zamówień, który przewyższa jej całkowite przychody za cały rok 2025. Duża liczba niezrealizowanych zamówień zapewnia firmie lepszą widoczność przyszłych przychodów i potwierdza, że popyt rośnie we wszystkich głównych segmentach. Jest to ważny sygnał dla inwestorów, ponieważ osłabienie popytu na zamówienia jest często pierwszym sygnałem ostrzegawczym spadku przychodów w przypadku cyklicznych przedsiębiorstw przemysłowych.1 [1]
W związku z tym kierownictwo podniosło swoje prognozy i spodziewa się, że wzrost przychodów w całym 2026 r. wyniesie od średniego do wysokiego jednocyfrowego poziomu. Jeszcze w pierwszym kwartale firma przewidywała wzrost jedynie na poziomie od niskiego do średniego. Oczekuje się, że skorygowana marża operacyjna, z wyłączeniem rekompensat celnych, będzie zbliżona do dolnej granicy długoterminowego przedziału docelowego. Firma Caterpillar obniżyła również swoje szacunki dotyczące całorocznych kosztów związanych z nowymi cłami do około 2,2 mld dolarów. Poprzednia prognoza zakładała przedział od 2,2 mld do 2,6 mld dolarów. Wyższym przychodom towarzyszy zatem nieco bardziej korzystna prognoza dotycząca kosztów.1 [2]
Silne przepływy pieniężne przynoszą korzyści akcjonariuszom, ale ryzyko pozostaje
Wolne przepływy pieniężne z segmentu przemysłowego osiągnęły w drugim kwartale 5,1 mld dolarów, czyli o 2,8 mld dolarów więcej niż rok temu. Firma Caterpillar zwróciła akcjonariuszom łącznie 2,2 mld dolarów. 1,5 mld dolarów przeznaczono na wykup akcji własnych, a około 700 mln dolarów wykorzystano na wypłatę dywidend. Firma zakończyła kwartał z 6,7 mld dolarów w gotówce oraz dodatkowymi 1,5 mld dolarów w płynnych papierach wartościowych. W ciągu pierwszych sześciu miesięcy roku wykupiła własne akcje o wartości ponad 6,5 mld dolarów. Tak silna generacja środków pieniężnych umożliwia zatem firmie finansowanie rozbudowy mocy produkcyjnych przy jednoczesnym zapewnianiu akcjonariuszom znacznych zwrotów.1 [3]
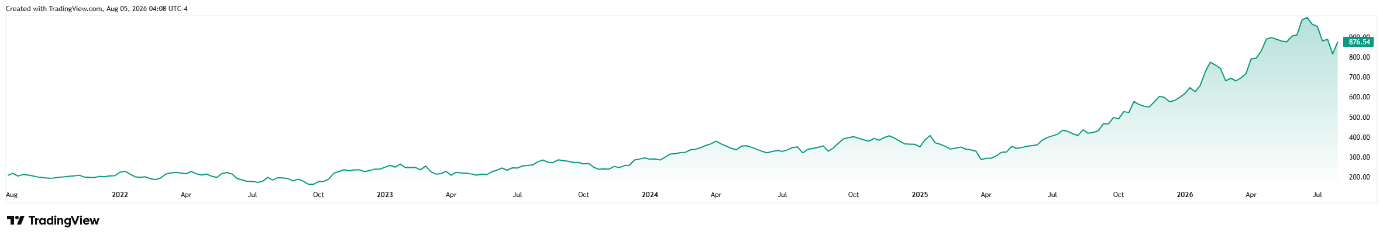
Notowania akcji firmy Caterpillar w ciągu ostatnich pięciu lat*
Rynek pozytywnie zareagował na wyniki, a akcje firmy Caterpillar zamknęły dzień wzrostem o 5,6%, osiągając w trakcie sesji wzrost nawet o 12%. Inwestorzy docenili nie tylko sam fakt, że wyniki finansowe okazały się lepsze od oczekiwań, ale także rekordową liczbę zamówień oraz korektę prognoz w górę. Kluczowym pytaniem na nadchodzące kwartały będzie to, czy uda się utrzymać obecne tempo. Firma produkcyjna musi zwiększyć moce produkcyjne, zarządzać wyższymi kosztami i jednocześnie utrzymać marże. Czynniki ryzyka obejmują cła o łącznej wartości około 2,2 mld dolarów, rosnące koszty produkcji oraz potencjalne spowolnienie w budowie centrów danych. Jednak obecne wyniki pokazują, że firma Caterpillar nie jest już jedynie wskaźnikiem tradycyjnego cyklu budowlanego i górniczego. Staje się ona również głównym dostawcą infrastruktury niezbędnej dla rozwijającej się gospodarki cyfrowej.1[2] [4]
[1,2,3,4] Stwierdzenia dotyczące przyszłości opierają się na założeniach i aktualnych oczekiwaniach, które mogą okazać się niedokładne, lub na obecnej sytuacji gospodarczej, która może ulec zmianie. Stwierdzenia takie nie stanowią gwarancji przyszłych wyników. Wiążą się one z ryzykiem i innymi czynnikami niepewności, które trudno przewidzieć. Rzeczywiste wyniki mogą znacznie różnić się od tych wyrażonych lub sugerowanych w jakichkolwiek stwierdzeniach dotyczących przyszłości.
* Wyniki historyczne nie stanowią gwarancji przyszłych zwrotów.
[1] https://s25.q4cdn.com/358376879/files/doc_financials/2026/q2/2Q-2026-Analyst-Slide-Deck_Final.pdf
[2] https://www.reuters.com/business/caterpillar-second-quarter-profit-jumps-strong-power-construction-equipment-2026-08-04/